BDI (benefícios e despesas indiretas) é o percentual que se aplica sobre o custo direto de uma obra para chegar ao preço de venda. Dentro dele estão a parte da estrutura da empresa que a obra precisa pagar, os seguros e riscos, o custo financeiro, os tributos sobre o preço e o lucro. Para uma instaladora ou uma empresa de engenharia, é a linha do orçamento onde o lucro da obra é decidido. E quase sempre é decidido no automático, com o mesmo percentual de sempre.
Este guia explica o que é BDI, cada componente, a fórmula do TCU com a conta feita, por que lucro e tributo não se somam, como calcular o BDI da sua obra, o que fazer quando o equipamento pesa mais da metade do custo, o erro de aplicar o BDI duas vezes e quanto lucro sai a cada ponto de desconto. O exemplo é o mesmo do guia de orçamento de obra: uma instaladora de climatização com uma obra de VRF de R$ 720 mil de custo direto.
O que é BDI em orçamento
Todo orçamento tem duas partes. A primeira é o custo direto: equipamentos, materiais, mão de obra de execução, locação e mobilização. A segunda é tudo o que a obra precisa pagar e que não aparece em nenhum item da lista. O BDI é essa segunda parte, como percentual da primeira.
O BDI funciona como um markup sobre o custo direto: preço = custo direto × (1 + BDI). No exemplo, R$ 720 mil × 1,266 = R$ 911,3 mil. A diferença em relação ao markup de comércio é que o BDI é montado peça por peça, e cada peça tem uma base de cálculo diferente. Por isso tem fórmula própria, e não uma soma de percentuais.
BDI não é lucro. Um BDI de 26,6% não quer dizer que a obra deixa 26,6% de sobra. No exemplo, o lucro planejado é de R$ 61,7 mil, ou 6,8% do preço. O resto do BDI paga escritório, seguros, dinheiro e imposto. A diferença entre percentual sobre o custo e percentual sobre o preço é a mesma que separa markup e margem.
Composição do BDI: o que entra em cada parte
A composição do BDI tem cinco grupos, cada um com a sua base de cálculo. A tabela mostra os percentuais do exemplo e o valor em reais.
| Componente | O que paga | Incide sobre | No exemplo | Em reais |
|---|---|---|---|---|
| Administração central (AC) | Escritório, diretoria, engenharia, compras e financeiro, rateados entre as obras | Custo direto | 4% | R$ 28,8 mil |
| Seguros, riscos e garantias (S, R e G) | Seguro de obra, seguro garantia, garantia pós-entrega e os imprevistos que a empresa aceita carregar | Custo direto | 2% | R$ 14,4 mil |
| Despesas financeiras (DF) | O custo do dinheiro entre pagar fornecedor e equipe e receber a medição | Custo direto + AC + S, R e G | 1% | R$ 7,6 mil |
| Lucro (L) | A remuneração da empresa, antes de IRPJ e CSLL | Custo direto + todos os indiretos | 8% | R$ 61,7 mil |
| Tributos (I) | Os impostos que incidem sobre o faturamento, como PIS, COFINS e ISS | Preço de venda | 8,65% | R$ 78,8 mil |
| BDI resultante | 26,6% | R$ 191,3 mil |
Os 8,65% de tributos do exemplo são a soma de PIS de 0,65%, COFINS de 3% e ISS de 5%, que é a combinação de uma empresa no lucro presumido, no regime cumulativo, num município com ISS de 5%. Outro regime, outro município ou a desoneração da folha (que soma a CPRB) dão outro I, e a reforma tributária vai mudá-lo de novo. A fórmula não muda: muda o número que entra nela.
Na regra do TCU, IRPJ e CSLL ficam fora do BDI, porque incidem sobre o lucro. Os R$ 61,7 mil do exemplo são lucro antes desses dois impostos. Muitas empresas no lucro presumido preferem colocá-los no I, porque na prática pagam sobre o faturamento. As duas escolhas funcionam, desde que a diretoria saiba qual foi feita.
A fórmula do BDI, com a conta feita
A fórmula mais usada no Brasil é a que o TCU adota para obras públicas. Ela serve igualmente bem para obra privada, porque respeita a base de cada componente:
BDI = [(1 + AC + S + R + G) × (1 + DF) × (1 + L) / (1 − I)] − 1
Com os números do exemplo, o cálculo do BDI fica assim:
- Indiretos sobre o custo: 1 + 0,04 + 0,02 = 1,06. Sobre R$ 720 mil, são R$ 43,2 mil, e o subtotal vai a R$ 763,2 mil.
- Despesa financeira: × 1,01. Mais R$ 7,6 mil, e o subtotal vai a R$ 770,8 mil.
- Lucro: × 1,08. Mais R$ 61,7 mil, e o subtotal vai a R$ 832,5 mil. Esse é o preço que a empresa precisaria receber se não houvesse imposto.
- Tributos: ÷ (1 − 0,0865) = ÷ 0,9135. O preço vai a R$ 911,3 mil, e 8,65% dele, R$ 78,8 mil, são os tributos.
- BDI: (1,06 × 1,01 × 1,08) / 0,9135 − 1 = 1,2657 − 1 = 26,6%.
Feita assim, a conta fecha nos dois sentidos: do preço saem R$ 78,8 mil de tributos, R$ 61,7 mil de lucro, R$ 7,6 mil de despesa financeira e R$ 43,2 mil de indiretos, e sobram os R$ 720 mil do custo direto. Se a sua planilha não volta ao custo direto quando você desmonta o preço, há erro de fórmula.
Por que lucro e tributo incidem diferente
O lucro é uma decisão sobre o que a empresa gastou, por isso multiplica o custo. O tributo é uma obrigação sobre o que ela fatura, por isso divide: o preço precisa ser grande o bastante para que, tirado o tributo, sobre o custo com o lucro. Tratar os dois do mesmo jeito é o erro de cálculo de BDI mais caro, porque o preço sai menor e ninguém percebe.
Veja o que acontece no exemplo com três formas de fazer a conta:
| Forma de calcular | BDI | Preço | Lucro que sobra |
|---|---|---|---|
| Fórmula do TCU | 26,6% | R$ 911,3 mil | R$ 61,7 mil |
| Tributo somado ao custo, e não dividido | 25,6% | R$ 904,5 mil | R$ 55,4 mil |
| Soma simples dos percentuais | 23,65% | R$ 890,3 mil | R$ 42,4 mil |
Na segunda linha, a empresa multiplica R$ 832,5 mil por 1,0865 e chega a R$ 904,5 mil. Mas o imposto incide sobre os R$ 904,5 mil e custa R$ 78,2 mil. Faltam R$ 6,2 mil, que saem do lucro. Na terceira, a soma simples (4 + 2 + 1 + 8 + 8,65) ignora que cada percentual tem uma base diferente, e o lucro cai para R$ 42,4 mil. A empresa acha que vendeu com 8% e vendeu com pouco mais de 5%.
Como calcular o BDI da sua obra
Como calcular o BDI que a diretoria consegue defender: cada componente sai de um número da empresa ou da obra, não do orçamento anterior.
- Administração central. Despesas da estrutura no ano (escritório, quem não está em obra, sistemas, contador) divididas pelo custo direto executado no ano. Uma estrutura de R$ 480 mil para R$ 12 milhões de custo direto dá 4%. Sai da DRE gerencial e conversa com o ponto de equilíbrio: se o volume cai, o percentual sobe.
- Seguros, riscos e garantias. Seguro e garantia vêm da apólice e do contrato. Risco é por obra: obra em altura, com projeto incompleto e cliente que atrasa a frente não tem o risco de uma reforma pequena e repetida.
- Despesas financeiras. Uma forma simples: a taxa mensal do dinheiro da empresa vezes o tempo médio entre gastar e receber. Equipamento pago na compra, prazo do cliente e retenção contratual alongam esse tempo, como mostra a medição de obra.
- Tributos. O que o seu regime e o município da obra cobram sobre o faturamento, conferido com o contador.
- Lucro. É a única decisão livre do BDI. Por isso precisa ser lido em reais, ao lado do risco que a obra carrega.
Recalculado obra a obra, o BDI deixa de ser o número de sempre. O mesmo exemplo com duas mudanças comuns:
| Cenário | O que mudou | BDI |
|---|---|---|
| Obra do exemplo | Base | 26,6% |
| Cliente paga em 60 dias | Despesa financeira de 1% para 2% | 27,8% |
| Projeto incompleto | Seguros, riscos e garantias de 2% para 3% | 27,8% |
| As duas coisas juntas | DF 2% e S, R e G 3% | 29,0% |
Cobrar 26,6% numa obra que pede 29% é dar R$ 17,7 mil de desconto sem saber (2,5 pontos sobre R$ 720 mil). Quanto à tabela de BDI da construção civil: o TCU publicou faixas de referência por tipo de obra, para conferir obra pública. Elas não substituem a conta da sua estrutura.
BDI sobre equipamento caro
Na obra do exemplo, condensadoras e evaporadoras somam R$ 420 mil, 58% do custo direto. Com BDI único de 26,6%, R$ 111,6 mil do preço vêm de percentual aplicado sobre equipamento. É aí que três coisas acontecem.
- O cliente compara. Ele cota a condensadora no distribuidor e pede para comprar direto, ou desconto só no equipamento.
- O concorrente usa BDI menor no equipamento. E aparece com preço total mais baixo.
- O risco do equipamento é outro. Menos risco de execução e menos administração, mas mais risco de preço entre orçar e comprar, e mais custo financeiro, porque costuma ser pago antes da primeira medição.
Por isso existe o BDI diferenciado: um percentual para fornecimento de equipamento e outro para serviço e material de instalação. Em obra pública, o TCU orienta BDI reduzido para equipamento que pesa no preço. Na obra privada, é decisão comercial, mas com a conta feita. Para manter o mesmo preço de R$ 911,3 mil com equipamento a 15%, o BDI sobre os outros R$ 300 mil de custo direto vai a 42,8%. O preço não muda. Muda onde o lucro aparece e o que o cliente consegue negociar.
Se o cliente comprar o equipamento direto, o custo direto cai para R$ 300 mil e, com o mesmo BDI, a administração central da obra cai de R$ 28,8 mil para R$ 12 mil. Mas a obra continua usando engenharia, compras e diretoria. Aceitar o faturamento direto sem subir o BDI do serviço é aceitar que a obra pague menos da estrutura do que consome. A margem de contribuição da obra ajuda a ver até onde isso vale a pena.
O erro de aplicar o BDI duas vezes
O erro de aplicar o BDI duas vezes tem três formas, e só a primeira é fácil de ver.
- BDI sobre BDI. O percentual entra no custo unitário da composição e de novo sobre o total. R$ 720 mil viram R$ 1,15 milhão, e a proposta perde a concorrência sem ninguém saber por quê.
- O mesmo custo nos dois lugares. O encarregado em tempo integral ou a engenharia de projeto entram como item do custo direto e também no rateio da administração central. O preço sobe sem a empresa ganhar nada com isso.
- O mesmo custo em lugar nenhum. O inverso, e o mais perigoso: para tirar a duplicidade, alguém remove o item dos dois lugares, e a obra paga o encarregado com o próprio lucro.
A regra que evita os três: o BDI é aplicado uma vez, sobre o custo direto total, ou por regra explícita item a item, nunca dos dois jeitos. E cada custo tem um endereço só. Se ele existe por causa da obra, é custo direto. Se existiria sem a obra, está na administração central. A planilha de orçamento de obra mostra como manter o BDI numa aba só para isso não acontecer.
Quanto lucro sai em cada ponto de desconto
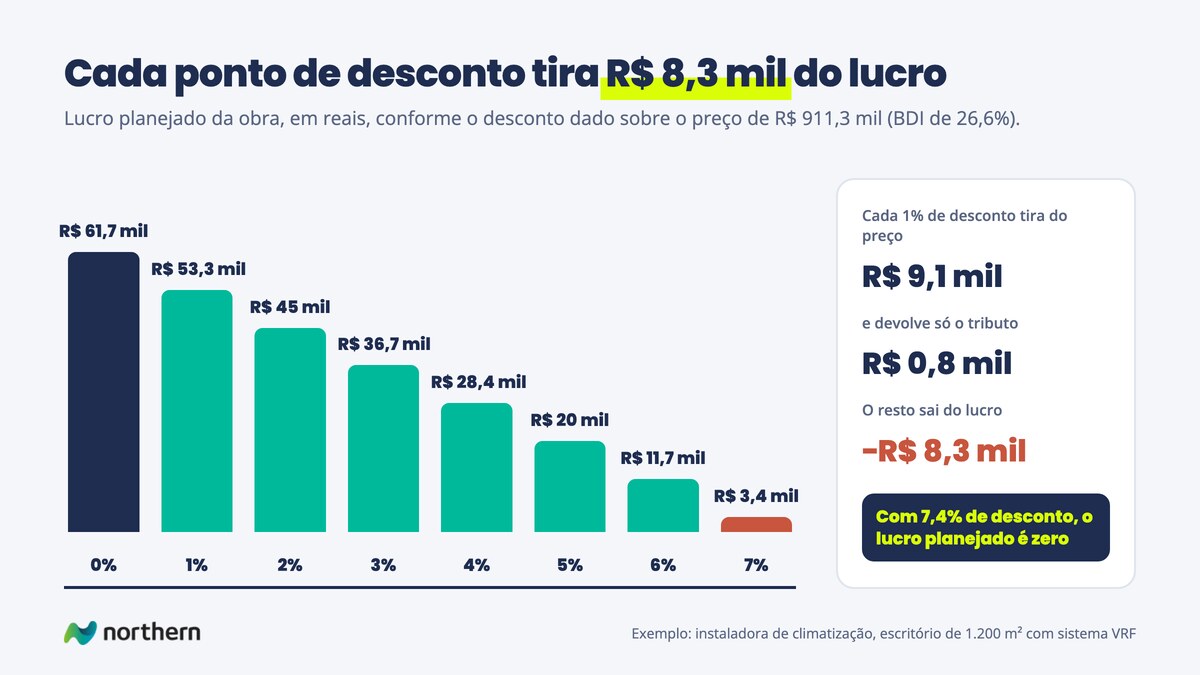
O comercial pergunta: dá para dar 5%? O BDI responde em reais. Cada 1% de desconto sobre o preço de R$ 911,3 mil tira R$ 9,1 mil da receita. Como o tributo é proporcional ao preço, ele cai junto, mas só R$ 0,8 mil (8,65% de R$ 9,1 mil). O custo direto e os indiretos não mudam. Os outros R$ 8,3 mil saem do lucro.
| Desconto | Preço | Lucro planejado | Lucro perdido |
|---|---|---|---|
| 0% | R$ 911,3 mil | R$ 61,7 mil | |
| 2% | R$ 893,1 mil | R$ 45,0 mil | 27% |
| 5% | R$ 865,8 mil | R$ 20,0 mil | 68% |
| 7,4% | R$ 843,8 mil | zero | 100% |
Um desconto de 5%, que soa pequeno na mesa, leva dois terços do lucro. Um de 7,4% leva tudo, antes de qualquer desvio. E desvio existe: na obra do exemplo, o custo direto fechou R$ 73,5 mil acima do orçado e o lucro virou prejuízo de R$ 11,8 mil sem desconto nenhum. Com 5% de desconto, o prejuízo seria de R$ 53,5 mil.
O desconto pode ser a decisão certa, desde que tomada com esse número na mesa. A lógica é a da formação de preço de venda: o preço tem um piso, e o piso é o custo mais a estrutura, não o custo sozinho.
Quando a planilha deixa de dar conta
Na maior parte das instaladoras, o BDI mora numa célula. Alguém calculou um dia, a planilha foi copiada de proposta em proposta, e o percentual ficou. Ninguém lembra qual faturamento entrou na administração central nem se o I inclui IRPJ e CSLL. O desconto é decidido no olho, e no fim da obra ninguém compara o lucro que o BDI prometeu com o que sobrou.
A diretoria quer assinar sabendo quanto vai sobrar, e ver no meio da obra se esse número ainda está lá. Isso acontece quando a regra do BDI sai da planilha e vira sistema: administração central calculada pelo realizado da estrutura, I pelo regime de verdade, BDI diferenciado quando o equipamento pesa, lucro em reais a cada desconto. Com orçado e realizado no mesmo lugar, o orçado x realizado da obra mostra se o lucro do BDI chegou, e o controle de obras mostra onde ele foi parar quando não chegou. O caminho da planilha para esse número em que a diretoria confia está em da planilha ao dashboard.
Por onde seguir
Para o orçamento completo, o guia de orçamento de obra. Para montar a ferramenta com o BDI numa aba só, a planilha de orçamento de obra. Para ver onde o custo se concentra, a curva ABC de obra. Para acompanhar se o lucro chegou, o custo de obra e o orçado x realizado. Para tirar a regra da planilha, o software de orçamento de obra e a IA para orçamento de obra. E para a lógica de preço por trás do BDI, o markup, markup x margem e a margem de contribuição.
Perguntas frequentes
O que é BDI?
BDI significa benefícios e despesas indiretas. É o percentual aplicado sobre o custo direto de uma obra para chegar ao preço de venda. Ele cobre administração central, seguros, riscos e garantias, despesas financeiras, tributos sobre o preço e lucro. Funciona como um markup, mas montado peça por peça, cada uma com a sua base de cálculo. Para uma instaladora, é a linha do orçamento onde o lucro da obra é decidido.
Qual a fórmula do BDI?
A fórmula mais usada no Brasil é a adotada pelo TCU: BDI = [(1 + AC + S + R + G) × (1 + DF) × (1 + L) / (1 − I)] − 1. AC é a administração central, S, R e G são seguros, riscos e garantias, DF são as despesas financeiras, L é o lucro e I são os tributos sobre o preço. Os indiretos e o lucro multiplicam o custo, e os tributos dividem, porque incidem sobre o preço. Ela vale também para obra privada.
Como calcular o BDI na prática?
Calcule cada componente a partir de um número da empresa ou da obra e aplique a fórmula. Num exemplo com administração central de 4%, seguros, riscos e garantias de 2%, despesa financeira de 1%, lucro de 8% e tributos de 8,65%, a conta é (1,06 × 1,01 × 1,08) / (1 − 0,0865) − 1, que dá 26,6%. Sobre R$ 720 mil de custo direto, o preço fica em R$ 911,3 mil. Para conferir, desmonte o preço: tirados tributos, lucro e indiretos, tem que sobrar o custo direto exato.
Quais são os componentes do BDI?
São cinco grupos. Administração central, que rateia escritório, diretoria, engenharia, compras e financeiro entre as obras. Seguros, riscos e garantias, que cobrem apólices, garantias e imprevistos. Despesas financeiras, que pagam o custo do dinheiro entre gastar e receber. Lucro, que é a remuneração da empresa. E tributos sobre o faturamento, como PIS, COFINS e ISS.
BDI é a mesma coisa que lucro?
Não. O lucro é só uma das partes do BDI. Num BDI de 26,6% sobre uma obra de R$ 720 mil de custo direto, o lucro planejado é de R$ 61,7 mil, ou 6,8% do preço de R$ 911,3 mil. O resto paga administração central, seguros e riscos, despesa financeira e R$ 78,8 mil de tributos. Ler o BDI como se fosse margem leva a dar desconto que a obra não aguenta.
Por que não se pode somar os percentuais do BDI?
Porque cada componente tem uma base diferente: os indiretos incidem sobre o custo, o lucro sobre o custo com os indiretos e os tributos sobre o preço. Somar 4% + 2% + 1% + 8% + 8,65% dá 23,65%, e não 26,6%. No exemplo de R$ 720 mil de custo direto, a soma simples leva o preço a R$ 890,3 mil e o lucro cai de R$ 61,7 mil para R$ 42,4 mil. A empresa acha que vendeu com 8% de lucro e vendeu com pouco mais de 5%.
IRPJ e CSLL entram no BDI?
Na regra do TCU para obras públicas, não: IRPJ e CSLL incidem sobre o lucro e ficam fora do BDI. Nesse caso, o lucro do BDI é lido antes desses dois impostos. Muitas empresas privadas no lucro presumido preferem colocá-los nos tributos sobre o preço, porque na prática pagam sobre o faturamento. As duas escolhas funcionam, desde que a diretoria saiba qual foi feita quando lê o lucro.
Existe tabela de BDI para construção civil?
O TCU publicou faixas de referência de BDI por tipo de obra, usadas para conferir orçamentos de obras públicas. Elas servem como parâmetro de mercado, mas não substituem a conta da sua empresa. A administração central depende da sua estrutura e do seu volume de obras, os tributos dependem do seu regime e o risco depende de cada obra. Um BDI copiado de tabela pode estar acima ou abaixo do que a sua obra precisa.
O BDI sobre equipamento deve ser o mesmo do serviço?
Nem sempre. Quando o equipamento pesa muito no custo, como as condensadoras numa obra de VRF, o mesmo BDI sobre ele deixa a proposta exposta à comparação com o distribuidor. Por isso existe o BDI diferenciado, com um percentual para fornecimento de equipamento e outro para serviço, e o TCU orienta BDI reduzido para equipamento relevante em obra pública. Na obra privada é uma decisão comercial. O que não pode é aceitar o faturamento direto do equipamento sem subir o BDI do serviço, porque a obra continua usando a estrutura da empresa.
Quanto de lucro sai em cada ponto de desconto?
Cada ponto de desconto tira 1% do preço, e só a parte do tributo volta. Numa obra de R$ 911,3 mil com tributos de 8,65%, 1% de desconto tira R$ 9,1 mil da receita, devolve R$ 0,8 mil de tributo e tira R$ 8,3 mil do lucro. Com lucro planejado de R$ 61,7 mil, 5% de desconto levam dois terços dele e 7,4% zeram tudo. Por isso o desconto precisa ser decidido com o lucro em reais na mesa.