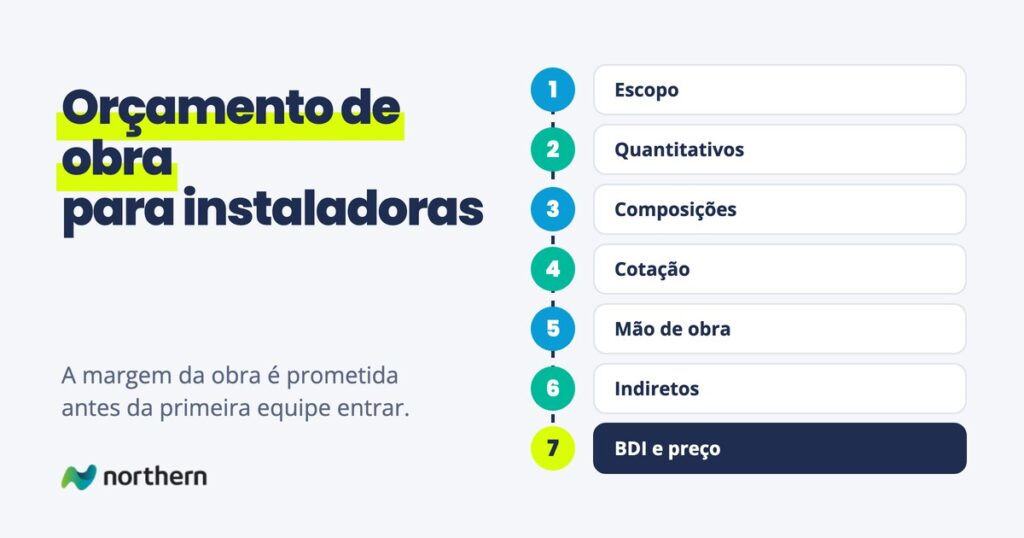
Orçamento de obra é a conta que diz quanto uma obra vai custar e por quanto ela deve ser vendida: quantidades de material e serviço, custo de cada item, mão de obra, custos indiretos, impostos e lucro. Para uma instaladora ou uma empresa de engenharia, ele é mais do que um preço para mandar ao cliente. É a promessa de margem da obra, assinada antes de a primeira equipe entrar no canteiro.
Este guia explica o que é orçamento de obra, os tipos de orçamento, como fazer um orçamento de obra em sete etapas e mostra um exemplo completo de uma instaladora de climatização, do custo direto ao BDI e ao preço final. No fim, mostra por que o orçamento só cumpre o papel dele quando pode ser conferido contra o que a obra de fato gastou.
O que é orçamento de obra
O orçamento de obra é a previsão de todos os gastos necessários para executar um escopo definido, somada às despesas da empresa, aos impostos e ao lucro desejado. Ele responde a duas perguntas ao mesmo tempo. A primeira é técnica: o que precisa ser comprado, instalado e pago para entregar a obra. A segunda é comercial: por quanto vender para que a obra pague a empresa e ainda deixe dinheiro.
Todo orçamento tem três camadas:
- Custo direto. Tudo o que existe por causa daquela obra e pode ser atribuído a ela: equipamentos, materiais, mão de obra de execução, locação de máquinas, mobilização da equipe.
- Custos e despesas indiretos. A parte da estrutura da empresa que a obra precisa ajudar a pagar, como escritório, engenharia, compras e financeiro, além de seguros, garantias, riscos e custo financeiro.
- Lucro e tributos. O que a empresa quer que sobre e os impostos que incidem sobre o preço de venda.
As duas últimas camadas costumam entrar no preço por um percentual sobre o custo direto, o BDI (benefícios e despesas indiretas). É por isso que um erro no custo direto não fica parado onde nasceu: ele é multiplicado pelo BDI e vai inteiro para o preço, ou sai inteiro da margem.
O que muda no orçamento de quem instala
Quase todo conteúdo sobre orçamento de obra foi escrito para quem constrói casa ou prédio, com custo por metro quadrado, CUB e tabelas de referência como o SINAPI. Uma instaladora de climatização, elétrica, isolamento ou montagem industrial tem outra conta, e ela muda o que importa acertar.
| Ponto | Obra civil típica | Instaladora e engenharia |
|---|---|---|
| O que pesa no custo | Muitos insumos de valor parecido | Poucos equipamentos caros e o homem-hora da equipe |
| Referência de preço | Tabelas públicas por serviço | Cotação de fornecedor, muitas vezes em dólar ou com reajuste rápido |
| Produtividade | Índices de tabela funcionam razoavelmente | Depende da equipe, da altura, do acesso e da frente liberada pelo cliente |
| Custos de mobilização | Canteiro fixo por meses | Deslocamento, alojamento e locação de plataforma a cada obra |
| Onde a margem some | Desperdício e prazo | Preço do equipamento entre orçar e comprar, retrabalho e espera de frente |
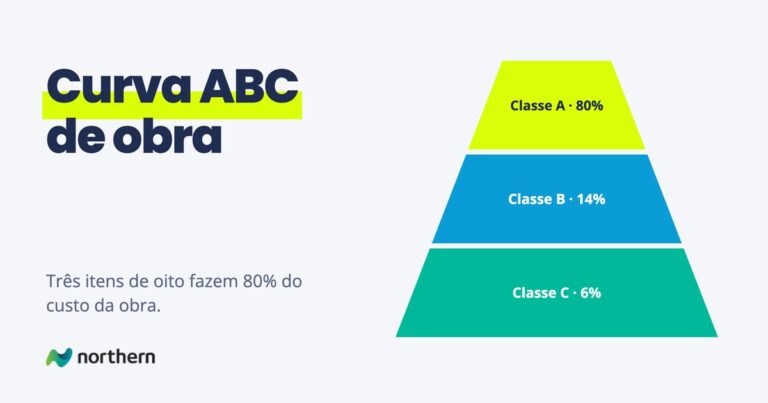
Na prática, isso quer dizer que a instaladora ganha ou perde a obra em três ou quatro linhas do orçamento. A curva ABC de obra mostra quais são, e é nelas que o tempo de cotação e de conferência precisa estar.
Tipos de orçamento de obra
Os tipos de orçamento de obra se diferenciam pelo grau de detalhe e, por consequência, pela margem de erro. Cada um serve a um momento da venda.
| Tipo | Como é feito | Quando usar | Precisão esperada |
|---|---|---|---|
| Estimativo | Indicador global, como valor por metro quadrado ou por tonelada de refrigeração de obras parecidas | Primeira conversa, para saber se o cliente cabe no orçamento dele | Baixa, erro de 20% a 30% é comum |
| Preliminar ou paramétrico | Grandes grupos de serviço com quantidades aproximadas e custos de obras anteriores | Proposta inicial, antes do projeto completo | Média |
| Analítico ou detalhado | Quantitativo item a item, composição de custo unitário, cotação de insumos e BDI calculado | Proposta final e contrato | Alta, se as premissas forem conferidas |
Existe ainda a distinção entre orçamento analítico e sintético, que é de apresentação, não de método. O analítico mostra a composição de cada item: material, mão de obra, equipamento e produtividade. O sintético mostra só a lista de itens com quantidade, preço unitário e total, e é o que costuma ir para o cliente. Por trás de um bom sintético sempre existe um analítico.
O erro mais caro é usar o estimativo como se fosse o detalhado: fechar a obra com o número da primeira conversa porque o cliente gostou dele.
Uma boa prática é deixar claro na proposta qual tipo de orçamento está sendo apresentado e qual a validade dos preços. Assim o cliente sabe que o número da primeira conversa é uma faixa, e a empresa não fica presa a ele quando o projeto completo mostrar outra quantidade.
Como fazer um orçamento de obra em 7 etapas
Como fazer um orçamento de obra que o diretor possa assinar sem refazer a conta: siga as etapas na ordem, e registre a fonte de cada número.
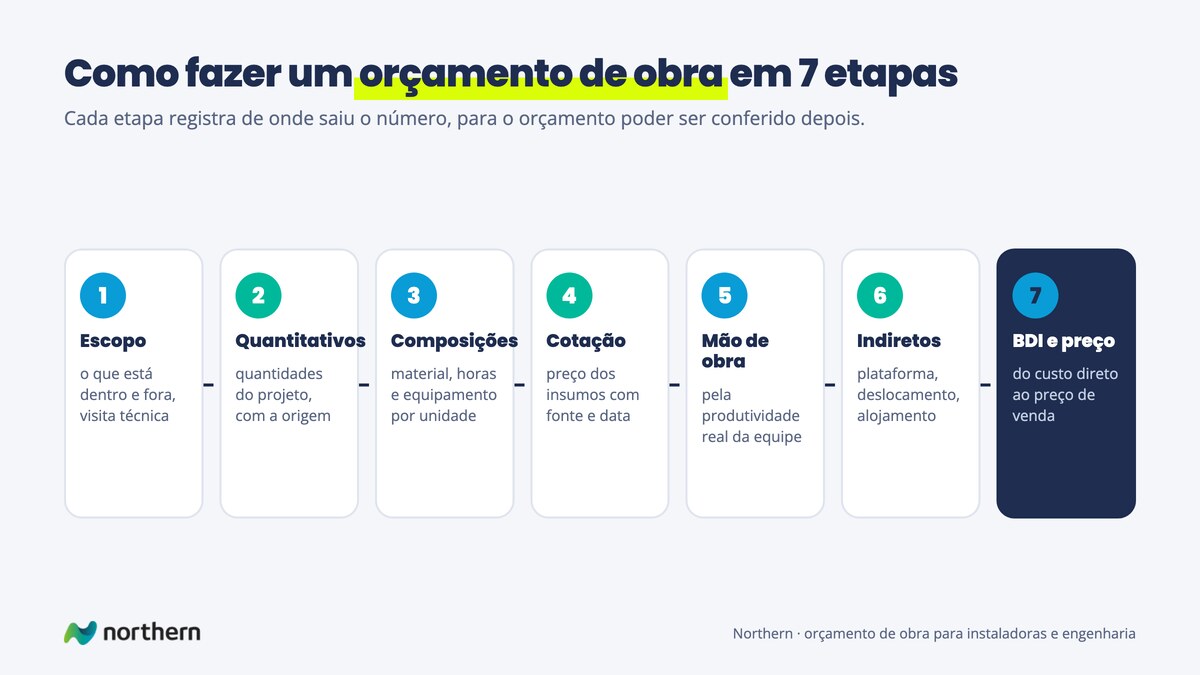
1. Escopo e visita técnica
Antes de qualquer conta, defina o que está dentro e o que está fora: quais ambientes, quais equipamentos, quem faz a parte civil, quem fornece a energia no ponto, em que horário a equipe pode trabalhar, quem libera cada frente. A visita técnica confirma acesso, altura, rotas de tubulação e interferências. Boa parte do prejuízo de obra vem de escopo que ninguém escreveu. O guia de escopo de projeto mostra como definir e controlar essa fronteira.
2. Levantamento de quantitativos
A partir do projeto, levante as quantidades de cada item: número de equipamentos, metros de tubulação por diâmetro, metros de cabo, pontos, suportes, metros quadrados de isolamento. Registre de qual folha do projeto saiu cada quantidade e qual perda foi considerada. Quantitativo sem origem não pode ser conferido depois.
3. Composição de custo unitário
Cada serviço vira uma composição: quanto de material, quantas horas de cada profissional e quanto de equipamento são necessários para executar uma unidade. Instalar um metro de tubulação de cobre isolada, por exemplo, consome tubo, isolamento, suporte, solda e uma fração de hora de mecânico e de ajudante. A composição é o que permite saber por que um item custa o que custa.
4. Preços de insumos com fonte e data
Cote os itens que pesam com mais de um fornecedor e anote a data e a validade da cotação. Em equipamentos importados e em cobre, o preço pode mudar em semanas. Um orçamento que vai ser assinado daqui a 40 dias precisa dizer qual preço vale até quando, ou prever o reajuste.
5. Mão de obra pela produtividade real
O custo do homem-hora inclui salário, encargos, benefícios, EPI e ferramentas. Mas o número que decide a margem é a produtividade: quantas horas a sua equipe leva para instalar uma unidade, nas condições daquela obra. Índices de tabela são um ponto de partida. A produtividade das últimas obras parecidas é a referência que protege a margem.
6. Custos indiretos da obra e mobilização
Some o que a obra consome e que não aparece em nenhum item: locação de plataforma e içamento, deslocamento, alojamento, alimentação, encarregado em tempo integral, testes e comissionamento, documentação e as-built. São itens pequenos isolados e grandes somados.
7. BDI e preço de venda
Por fim, aplique o BDI sobre o custo direto para chegar ao preço. Ele precisa refletir a estrutura real da empresa, o risco daquela obra, o custo financeiro do prazo de recebimento, os tributos do regime da empresa e o lucro desejado. O cálculo aparece na seção do BDI, logo abaixo.
Orçamento de obra: exemplo de uma instaladora
Uma instaladora de climatização orça um escritório corporativo de 1.200 m² com sistema VRF, para execução em quatro meses. Depois do levantamento e das cotações, o custo direto fica assim:
| Item | Base | Valor |
|---|---|---|
| Condensadoras VRF | Cotação de fornecedor | R$ 300 mil |
| Mão de obra de instalação | 2.400 homens-hora a R$ 65, com encargos | R$ 156 mil |
| Evaporadoras | Cotação de fornecedor | R$ 120 mil |
| Elétrica e comando | Quantitativo do projeto | R$ 40 mil |
| Tubulação de cobre | Metros por diâmetro, com perda | R$ 38 mil |
| Locação de equipamentos | Plataforma e içamento | R$ 24 mil |
| Isolamento térmico | Metros de tubulação isolada | R$ 22 mil |
| Mobilização | Deslocamento e alojamento | R$ 20 mil |
| Custo direto | R$ 720 mil |
Três itens, condensadoras, mão de obra e evaporadoras, fazem R$ 576 mil, ou 80% do custo direto. É nesses três que um erro de 5% vira dinheiro de verdade: 5% de R$ 576 mil são R$ 28,8 mil, quase metade do lucro planejado da obra.
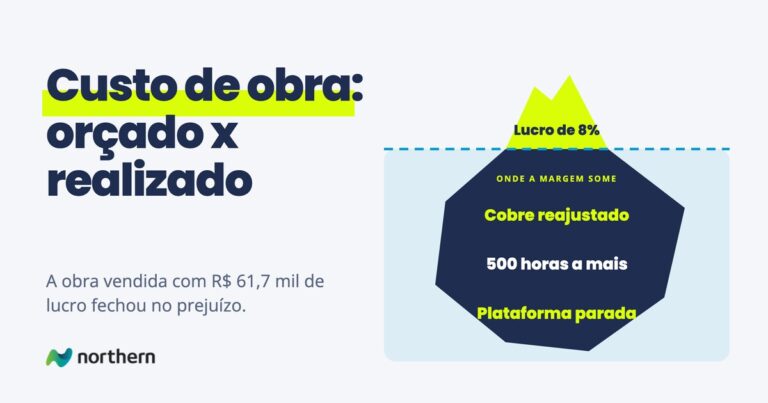
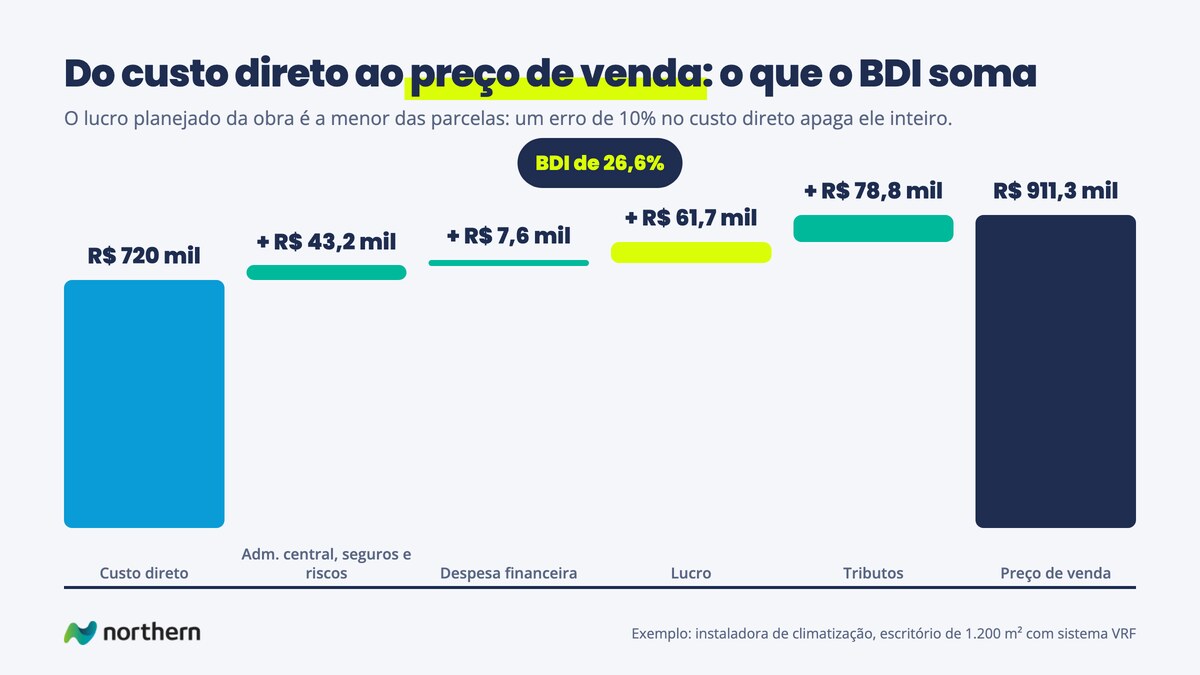
Com o BDI de 26,6% calculado na próxima seção, o preço de venda é de R$ 911,3 mil. Dentro dele, a empresa prevê R$ 43,2 mil para administração central, seguros, riscos e garantias, R$ 7,6 mil de despesa financeira, R$ 78,8 mil de tributos e R$ 61,7 mil de lucro.
Esse lucro é a promessa que o diretor está assinando. Ele depende de que cada uma das linhas acima aconteça como foi orçada.
Do custo ao preço: o BDI
O BDI transforma o custo direto em preço de venda. A forma mais usada no Brasil é a fórmula adotada pelo TCU para obras públicas, que também serve bem para obras privadas porque separa o que incide sobre o custo do que incide sobre o preço:
BDI = [(1 + AC + S + R + G) × (1 + DF) × (1 + L) / (1 − I)] − 1
Em que AC é a administração central, S, R e G são seguros, riscos e garantias, DF são as despesas financeiras, L é o lucro e I são os tributos sobre o preço. No exemplo:
| Componente | Percentual |
|---|---|
| Administração central | 4% |
| Seguros, riscos e garantias | 2% |
| Despesas financeiras | 1% |
| Lucro | 8% |
| Tributos sobre o preço | 8,65% |
| BDI resultante | 26,6% |
A conta é (1,06 × 1,01 × 1,08) / (1 − 0,0865) − 1, que dá 26,6%. Multiplicado pelo custo direto de R$ 720 mil, chega-se aos R$ 911,3 mil.
Dois cuidados evitam a maior parte dos erros com BDI. O primeiro é não colocar no custo direto o que já está no BDI, como a administração central, nem no BDI o que já está no custo direto, como a mobilização. O segundo é não aplicar o mesmo BDI a tudo sem pensar: equipamento comprado e repassado tem risco e custo financeiro diferentes de serviço executado, e algumas empresas usam um BDI menor para fornecimento de equipamento. A lógica é a mesma da formação de preço de venda e do markup em outros setores.
Os erros que mais comem a margem
Os erros de orçamento quase nunca são de conta. São de premissa:
- Usar o estimativo como preço final. O número da primeira conversa vira contrato sem passar pelo detalhado.
- Cotação vencida. O equipamento foi cotado no dia do orçamento e comprado dois meses depois, a outro preço.
- Produtividade de tabela. A equipe da empresa leva mais horas do que o índice usado, e ninguém mediu isso nas obras anteriores.
- Escopo sem fronteira. O que é do cliente e o que é da instaladora não foi escrito, e a diferença é absorvida em campo.
- Indiretos esquecidos. Plataforma, alojamento e comissionamento ficam de fora porque não aparecem no projeto.
- BDI copiado. O percentual é o de sempre, mesmo quando o prazo de recebimento, o risco ou o regime tributário mudaram.
- Desconto sem conta. O comercial reduz o preço para fechar sem ver quanto do lucro planejado foi embora. A margem de contribuição mostra até onde o desconto pode ir.
Boa parte desses erros nasce da própria ferramenta. A planilha de orçamento de obra mostra os que a planilha esconde e como estruturá-la para que eles apareçam.
O orçamento depois da assinatura
O orçamento costuma ser arquivado no dia em que o contrato é assinado. É aí que ele perde o valor. O mesmo documento que formou o preço deveria ser a régua da obra.
No exemplo da obra de VRF, o custo direto realizado fechou em R$ 793,5 mil, R$ 73,5 mil acima do orçado. O cobre foi comprado mais caro e parte da tubulação foi refeita por mudança de traçado. A equipe gastou 2.900 horas em vez de 2.400, entre retrabalho e espera de frente. A plataforma ficou duas semanas a mais. Os R$ 61,7 mil de lucro viraram um prejuízo de R$ 11,8 mil, e a empresa só viu isso no fechamento.
Nenhum desses desvios era invisível. Eles apareceriam se o orçamento fosse comparado com o realizado item a item, durante a obra:
- Custo orçado x realizado. Cada compra e cada hora apropriada à obra, contra a linha do orçamento. É o assunto do guia de custo de obra.
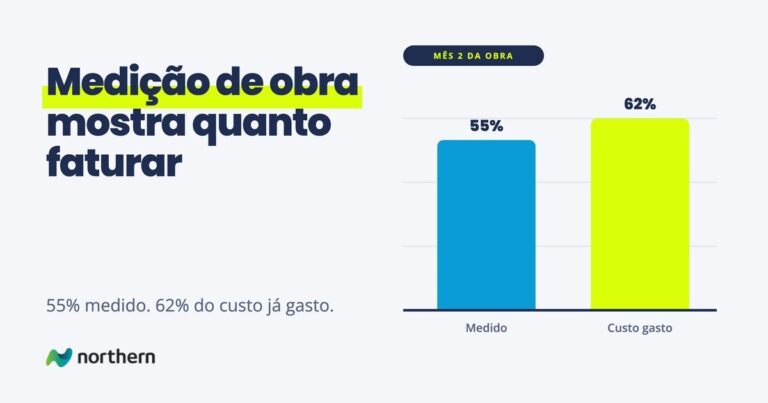
- Medição x custo. No segundo mês, a obra tinha 55% medidos e já 62% do custo orçado gasto. A medição de obra mostra quanto faturar. Comparada com o custo, mostra se a margem ainda está lá.
- Itens da classe A toda semana. Os três itens que fazem 80% do custo merecem acompanhamento semanal. Os outros, mensal.
O mesmo vale para a próxima proposta. A produtividade que a equipe realmente teve, o preço que o cobre realmente custou e as semanas de plataforma que a obra realmente usou são a melhor fonte para o próximo orçamento. A empresa que guarda o realizado de cada obra orça a seguinte com números próprios, e não com índices de tabela ou com a memória do orçamentista. É assim que o orçamento melhora a cada obra, em vez de repetir os mesmos erros.
Somada obra a obra, essa conta forma a DRE gerencial por obra, que mostra quais tipos de obra, clientes e regiões de fato dão lucro.
Quando a planilha deixa de dar conta
Na maioria das instaladoras e empresas de engenharia, o orçamento mora numa planilha montada por um orçamentista, copiada de obra em obra. Cada proposta tem sua versão, os preços de insumo têm datas diferentes, a produtividade é a do último orçamento que deu certo e o BDI é o de sempre. Depois da assinatura, o realizado vai para outra planilha, ou para o ERP, que não conversa com o orçamento. Ninguém consegue dizer, no meio da obra, se a margem vendida ainda existe.
O que a diretoria quer é assinar a proposta sabendo que ela vai sobrar dinheiro, e ver a cada semana se a obra continua no caminho. Isso acontece quando a regra do orçamento sai da cabeça do orçamentista e vira sistema: insumos com fonte e data, composições com a produtividade real da equipe, BDI calculado pela regra da empresa, e o realizado de compras e horas lançado contra o mesmo item. A passagem da planilha para um painel em que a diretoria confia está em da planilha ao dashboard.
Por onde seguir
Para estruturar a ferramenta, a planilha de orçamento de obra, aba por aba. Para saber onde concentrar a cotação e o acompanhamento, a curva ABC de obra. Para acompanhar a obra depois da assinatura, o custo de obra orçado x realizado e a medição de obra. E para a lógica de margem por trás do preço, a margem de contribuição, a formação de preço de venda e o ponto de equilíbrio da empresa.
Perguntas frequentes
O que é orçamento de obra?
É a previsão de todos os gastos para executar um escopo definido, somada às despesas da empresa, aos tributos e ao lucro. Ele tem três camadas: custo direto, custos e despesas indiretos, e lucro com tributos. As duas últimas costumam entrar pelo BDI, um percentual sobre o custo direto. O resultado é o preço de venda e a margem que a empresa espera ganhar com a obra.
Como fazer um orçamento de obra?
Siga sete etapas: definir o escopo e fazer a visita técnica, levantar os quantitativos, montar as composições de custo unitário, cotar os insumos com fonte e data, calcular a mão de obra pela produtividade real da equipe, somar os custos indiretos e a mobilização, e aplicar o BDI para chegar ao preço. Registre de onde saiu cada número. Assim o orçamento pode ser conferido antes de assinar e comparado com o realizado depois.
Quais são os tipos de orçamento de obra?
Os principais são o estimativo, o preliminar ou paramétrico e o analítico ou detalhado. O estimativo usa um indicador global, como valor por metro quadrado, e serve para a primeira conversa. O preliminar trabalha com grandes grupos de serviço. O analítico detalha item a item, com composição de custo e BDI calculado, e é o que deve virar contrato.
Qual a diferença entre orçamento analítico e sintético?
É uma diferença de apresentação. O analítico mostra a composição de cada item: material, mão de obra, equipamento e produtividade. O sintético mostra só a lista de itens com quantidade, preço unitário e total, e costuma ser o que vai para o cliente. Um bom sintético sempre tem um analítico por trás, que é onde a empresa confere a conta.
O que é BDI no orçamento de obra?
BDI significa benefícios e despesas indiretas. É o percentual aplicado sobre o custo direto para cobrir administração central, seguros, riscos, garantias, despesas financeiras, tributos sobre o preço e lucro. A fórmula mais usada é a do TCU, que separa o que incide sobre o custo do que incide sobre o preço. Num exemplo com 8% de lucro e 8,65% de tributos, o BDI fica em torno de 26,6%.
Qual a diferença entre custo direto e indireto na obra?
Custo direto é tudo o que existe por causa daquela obra e pode ser atribuído a ela, como equipamentos, materiais, mão de obra de execução, locação e mobilização. Custo indireto é a parte da estrutura da empresa que a obra ajuda a pagar, como escritório, engenharia e financeiro. Misturar os dois faz a empresa cobrar a mesma coisa duas vezes ou não cobrar nenhuma.
Como calcular a mão de obra num orçamento de obra?
Multiplique as horas necessárias pelo custo do homem-hora. O custo inclui salário, encargos, benefícios, EPI e ferramentas. As horas saem da produtividade: quantas horas a equipe leva para executar uma unidade de cada serviço. Usar a produtividade medida nas últimas obras parecidas, e não só índices de tabela, é o que protege a margem.
Por que o orçamento de instaladora é diferente do de construtora?
Porque o custo se concentra em poucos equipamentos caros e no homem-hora da equipe, e não em muitos insumos de valor parecido. Os preços vêm de cotação de fornecedor e mudam rápido, a produtividade depende do acesso e da frente liberada, e cada obra tem mobilização própria. Por isso a instaladora ganha ou perde a obra em três ou quatro linhas do orçamento.
Quais os erros mais comuns em orçamento de obra?
Fechar com o número do orçamento estimativo, usar cotação vencida, calcular a mão de obra com produtividade de tabela, deixar o escopo sem fronteira, esquecer custos indiretos como plataforma e alojamento, copiar o BDI de outra obra e dar desconto sem ver quanto do lucro sai. Quase todos são erros de premissa, não de conta. Registrar a origem de cada número é o que permite encontrá-los.
Como saber se a obra está dando a margem orçada?
Comparando o orçamento com o realizado durante a obra, item a item. Cada compra e cada hora apropriada à obra vai contra a linha correspondente do orçamento. Comparar a medição com o custo já gasto também ajuda: se a obra tem 55% medidos e 62% do custo consumido, a margem está indo embora. Esperar o fechamento é descobrir o prejuízo quando não há mais o que fazer.