Custo de obra é tudo o que a empresa gasta para entregar uma obra: material, equipamento, mão de obra, locação, mobilização e a parte da estrutura que a obra consome. Para quem instala climatização, elétrica, isolamento ou estruturas metálicas, ele é a outra metade da margem. O preço foi fechado na proposta. O que decide se a obra deu dinheiro é quanto ela custou de verdade.
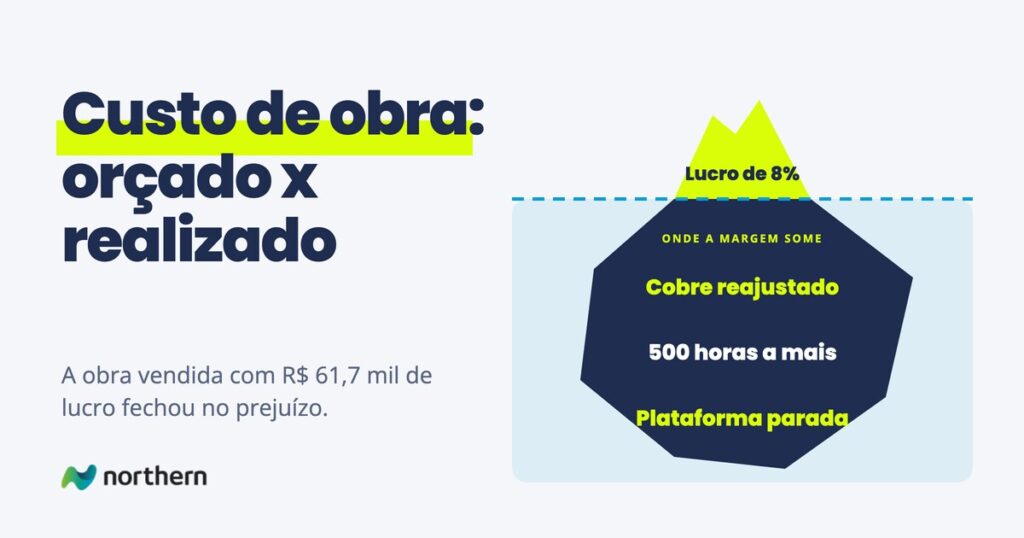
Este artigo mostra como separar o custo direto do indireto, como apropriar o custo por etapa e por obra, e traz uma tabela de orçado x realizado em que uma obra vendida com R$ 61,7 mil de lucro termina com prejuízo de R$ 11,8 mil. No fim, os cinco lugares onde a margem some e o momento certo de olhar para ela: no meio da obra, não no fechamento.
O que é custo de obra
Quase tudo o que aparece na busca por custo de obra fala de casa: quanto custa construir por metro quadrado, quanto sobe o CUB no mês. Para uma instaladora ou uma empresa de engenharia, essa conta não ajuda. O custo de uma obra de instalação depende de equipamento, de homem-hora e do prazo, e não da área construída.
O custo de obra que interessa à diretoria tem duas versões. A primeira é o custo orçado, que está no orçamento de obra e serviu para formar o preço. A segunda é o custo realizado, que é o que de fato saiu do caixa para aquela obra. A diferença entre os dois é a margem que a empresa vendeu e não recebeu, ou recebeu a mais.
Medir isso exige uma regra simples: todo gasto tem dono. Cada nota de material, cada hora da equipe e cada diária de plataforma precisa estar ligada a uma obra e a uma etapa. Sem isso, o custo existe, mas ninguém sabe de qual obra ele é.
Custo direto e custo indireto
A primeira separação é entre o que pertence à obra e o que pertence à empresa.
- Custo direto. O que só existe porque a obra existe: equipamentos, materiais, a mão de obra que trabalha nela, a locação de plataforma e içamento, a mobilização, o deslocamento e o alojamento da equipe.
- Custo indireto da obra. O que a obra consome, mas é difícil de medir item a item: o engenheiro que acompanha três obras ao mesmo tempo, o almoxarifado, o veículo que atende várias frentes.
- Despesas da empresa. Escritório, comercial, financeiro e sistemas. Elas não entram no custo direto. No preço, aparecem dentro do BDI, como administração central.
A regra prática é a mesma do custeio variável: se a obra não existisse, esse gasto existiria? Se não, ele é custo da obra. Os custos indiretos podem ser distribuídos entre as obras por um critério, como horas de acompanhamento, mas o critério precisa ser o mesmo no orçamento e no realizado. Quando muda, a comparação perde o sentido.
Como apropriar o custo por etapa
Apropriar é dizer onde cada gasto entra. Numa obra de instalação, a forma mais útil é usar a mesma estrutura do orçamento: cada linha orçada vira um centro de custo da obra, e cada gasto realizado cai em uma dessas linhas.
- Abra a obra como centro de custo. Cada obra tem um código, e nenhuma compra, requisição de almoxarifado ou apontamento de hora é lançado sem ele.
- Use as etapas do orçamento. Equipamentos, mão de obra de instalação, elétrica e comando, tubulação, isolamento, locação e mobilização. Se o orçamento tem 8 grupos, o realizado tem os mesmos 8.
- Lance o material na compra, não no pagamento. O custo nasce quando o pedido é feito. Esperar a nota ou o boleto atrasa a informação em 30 ou 60 dias.
- Aponte as horas por obra e por etapa. A folha de pagamento diz quanto a empresa pagou. O apontamento diz em que obra e em que etapa a hora foi gasta, e é ele que mostra retrabalho e espera.
- Feche o realizado toda semana. Uma vez por semana, cada linha mostra o orçado, o realizado até ali e quanto falta gastar para terminar.
Com essa estrutura, a pergunta “quanto custou essa obra?” deixa de depender de alguém juntar notas no fim do mês. E a pergunta mais importante, “quanto ainda vai custar?”, passa a ter resposta.
Orçado x realizado: o exemplo
Uma instaladora de climatização vendeu a instalação de um sistema VRF num escritório corporativo de 1.200 m², com prazo de 4 meses. O custo direto orçado foi de R$ 720 mil. Com um BDI de 26,6%, que cobre administração central, seguros, riscos, despesas financeiras, lucro de 8% e tributos, o preço de venda ficou em R$ 911,3 mil, com R$ 61,7 mil de lucro planejado.
No fechamento da obra, a conta ficou assim:
| Grupo de custo | Orçado | Realizado | Diferença | O que aconteceu |
|---|---|---|---|---|
| Materiais e equipamentos | R$ 520 mil | R$ 548 mil | +R$ 28 mil | Cobre reajustado entre o orçamento e a compra; perda de tubulação por mudança de traçado |
| Mão de obra | R$ 156 mil (2.400 h) | R$ 188,5 mil (2.900 h) | +R$ 32,5 mil | Retrabalho e espera de liberação de frente pelo cliente |
| Locação de equipamentos | R$ 24 mil | R$ 31 mil | +R$ 7 mil | Plataforma ficou duas semanas a mais |
| Mobilização e deslocamento | R$ 20 mil | R$ 26 mil | +R$ 6 mil | Equipe mais tempo em campo |
| Custo direto total | R$ 720 mil | R$ 793,5 mil | +R$ 73,5 mil | 10,2% acima do orçado |
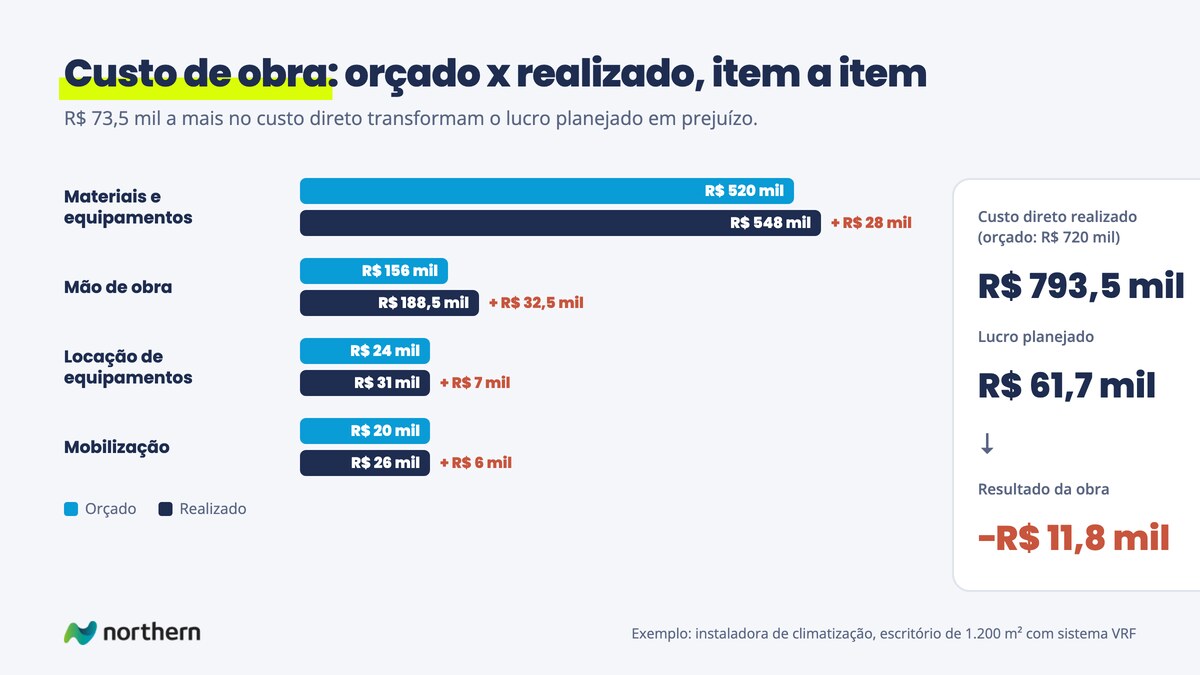
O preço não mudou. Os tributos sobre o preço (R$ 78,8 mil), a administração central, os seguros e riscos (R$ 43,2 mil) e as despesas financeiras (R$ 7,6 mil) também não. O estouro de R$ 73,5 mil saiu inteiro do lucro:
| Resultado da obra | Planejado | Realizado |
|---|---|---|
| Preço de venda | R$ 911,3 mil | R$ 911,3 mil |
| Custo direto | R$ 720 mil | R$ 793,5 mil |
| Indiretos, despesas financeiras e tributos | R$ 129,7 mil | R$ 129,7 mil |
| Lucro da obra | R$ 61,7 mil | prejuízo de R$ 11,8 mil |
Um estouro de 10% no custo direto apagou um lucro de 8% e ainda deixou a obra no vermelho. É a matemática de toda obra com margem apertada: o lucro é pequeno perto do custo, então qualquer desvio no custo pesa muito no lucro. E a empresa só viu isso no fechamento, quando já não havia o que fazer.
Os cinco lugares onde a margem some
O exemplo não tem nenhum erro grande. Tem cinco pequenos, que aparecem em quase toda obra de instalação:
- Preço de insumo entre o orçamento e a compra. O cobre foi cotado no dia da proposta e comprado semanas depois, com reajuste. Sem data na cotação e sem prazo de validade no orçamento, ninguém percebe que o custo mudou antes de assinar.
- Perda e mudança de traçado. O traçado da tubulação mudou em campo, e o material cortado não volta. Se a mudança veio do cliente, ela é aditivo. Se veio de um projeto mal levantado, é custo da empresa.
- Homem-hora. As 500 horas a mais vieram de retrabalho e de equipe parada esperando o cliente liberar a frente. A folha não mostra isso. Só o apontamento por obra e por etapa mostra.
- Locação que passa do prazo. A plataforma é alugada por semana. Cada semana de atraso é custo direto que o orçamento não previu.
- Aditivo não cobrado. Mudança pedida pelo cliente, feita pela equipe e nunca formalizada. O serviço foi entregue e o custo ficou com a empresa. Na prática, é o vazamento mais fácil de evitar e o mais comum.
Repare que três dos cinco (homem-hora, locação e mobilização) vêm do mesmo lugar: a obra demorou mais do que o planejado. O prazo é um dos itens mais caros de uma obra de instalação, e quase nunca aparece no orçamento como custo.
A conta que importa: margem no meio da obra
O fechamento serve para aprender. A decisão acontece antes. A conta que muda o resultado é a margem projetada da obra enquanto ela está em andamento:
Margem projetada = preço contratado + aditivos aprovados − custo realizado até hoje − custo estimado para terminar − indiretos e tributos
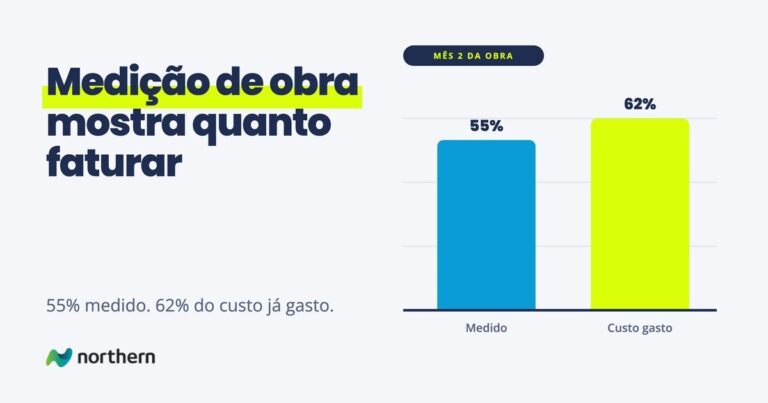
No exemplo, isso já estava visível no segundo mês. A medição de obra mostrava 55% do contrato executado, enquanto o custo apropriado já era 62% do custo orçado. Gastar mais do que se mediu é o sinal de que a margem está indo embora. Com dois meses de obra pela frente, havia tempo para cobrar o aditivo do traçado, renegociar a plataforma e conversar com o cliente sobre a liberação das frentes.
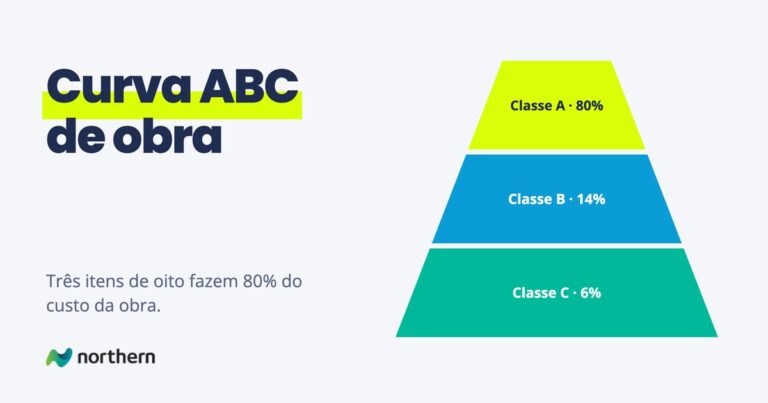
Também não precisa olhar tudo com o mesmo cuidado. A curva ABC de obra mostra que três itens (condensadoras, mão de obra e evaporadoras) somam 80% do custo direto. São eles que precisam do acompanhamento semanal. O resto pode ser conferido no fechamento do mês.
O sonho de todo diretor de instaladora é este: abrir uma tela na segunda-feira e ver, obra por obra, se a margem que ele vendeu ainda está lá. E, quando não estiver, saber em qual linha ela foi embora.
Quando a planilha deixa de dar conta
Na maioria das instaladoras, o custo de obra mora em duas planilhas que não conversam. A planilha de orçamento de obra foi feita pelo orçamentista e fica na pasta do comercial. A planilha de custos de obra, quando existe, é montada pelo financeiro a partir das notas e das horas, e só fica pronta depois que a obra acabou. Cada uma tem a sua estrutura, e juntar as duas é trabalho manual de alguém no fim do mês.
O que a diretoria quer é um número em que possa confiar. Isso acontece quando a regra sai da planilha e vira sistema: o orçamento aprovado vira o orçado da obra, cada compra e cada hora entram já na linha certa, e o orçado x realizado aparece toda semana, sem ninguém precisar montar. A passagem da planilha para um painel em que a diretoria confia está em da planilha ao dashboard.
Por onde seguir
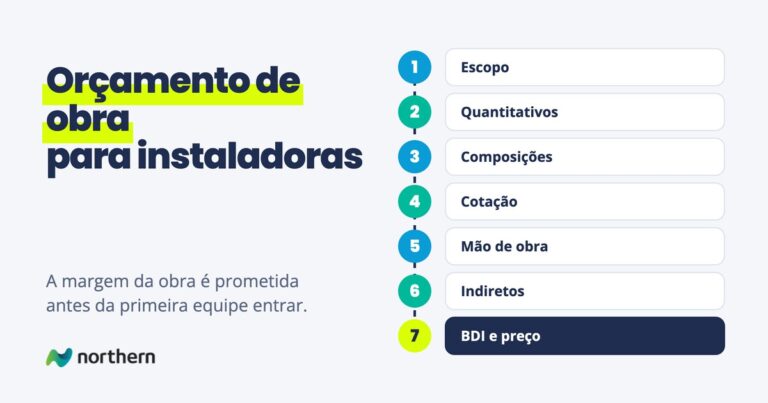
Para montar o custo orçado com o passo a passo completo, o guia de orçamento de obra. Para acompanhar quanto a obra pode faturar a cada mês, a medição de obra, e para saber em quais itens concentrar o acompanhamento, a curva ABC de obra. Para entender quanto cada obra deixa para pagar a estrutura, a margem de contribuição, e para enxergar o resultado de todas as obras juntas, a DRE gerencial. E para fechar, antes de orçar, a fronteira do que entra e do que não entra no contrato, o guia de escopo de projeto.
Perguntas frequentes
O que é custo de obra?
É tudo o que a empresa gasta para entregar uma obra: materiais, equipamentos, mão de obra, locação, mobilização e a parte da estrutura que a obra consome. Ele tem duas versões, o custo orçado, que formou o preço, e o custo realizado, que saiu do caixa. A diferença entre os dois é a margem que a empresa vendeu e não recebeu. Para uma instaladora, ele depende mais de equipamento, homem-hora e prazo do que de área construída.
Qual a diferença entre custo direto e custo indireto de obra?
Custo direto é o que só existe porque a obra existe, como equipamentos, materiais, a equipe que trabalha nela, a locação de plataforma e a mobilização. Custo indireto é o que a obra consome mas é difícil de medir item a item, como o engenheiro que acompanha várias obras ou o almoxarifado. As despesas da empresa, como escritório e comercial, ficam fora do custo direto e entram no preço pelo BDI. O critério de rateio dos indiretos precisa ser o mesmo no orçamento e no realizado.
Como calcular o custo de uma obra por etapa?
Use a mesma estrutura do orçamento: cada grupo orçado vira um centro de custo da obra, e cada gasto realizado é lançado em um deles. O material entra na data do pedido de compra, e as horas entram pelo apontamento por obra e por etapa. Uma vez por semana, cada linha mostra o orçado, o realizado até ali e quanto falta gastar. Assim o custo por etapa fica pronto durante a obra, e não só no fechamento.
O que é orçado x realizado em obra?
É a comparação, linha a linha, entre o custo que foi previsto no orçamento e o custo que a obra de fato teve. Ela mostra em que grupo de custo a obra estourou, de quanto e por quê. Feita só no fechamento, serve para aprender para a próxima obra. Feita toda semana, permite agir enquanto ainda há prazo, cobrando aditivos ou renegociando locação.
Por que um pequeno estouro de custo derruba o lucro da obra?
Porque o lucro é pequeno perto do custo. Numa obra com custo direto de R$ 720 mil e lucro planejado de R$ 61,7 mil, um estouro de 10% no custo, R$ 73,5 mil, é maior que o lucro inteiro. Preço, tributos e indiretos não mudam, então o desvio sai todo do resultado. Por isso a margem de obra precisa ser acompanhada durante a execução.
Onde a margem de uma obra costuma sumir?
Em cinco lugares: preço de insumo que sobe entre o orçamento e a compra, perda de material e mudança de traçado, homem-hora gasto em retrabalho e espera, locação que passa do prazo e aditivo que não foi cobrado. Nenhum deles costuma ser grande sozinho. Juntos, transformam lucro em prejuízo. Três deles vêm do mesmo lugar, a obra que demora mais do que o planejado.
Como saber se a obra está perdendo margem antes do fim?
Compare o percentual medido com o percentual do custo já gasto. Se a medição mostra 55% do contrato executado e o custo apropriado já é 62% do orçado, a obra está gastando mais do que entrega. A margem projetada soma preço e aditivos e desconta o custo realizado, o custo estimado para terminar, os indiretos e os tributos. Esse número precisa ser revisto toda semana nos itens mais pesados.
O que deve ter numa planilha de custos de obra?
Os mesmos grupos do orçamento, com colunas de orçado, realizado até a data, comprometido em pedidos, estimado para terminar e diferença. Cada linha precisa de uma origem clara: pedido de compra, apontamento de horas ou contrato de locação. Também precisa da data do último fechamento, para saber se o número está atualizado. Sem ligação com o orçamento, ela vira só uma soma de notas.
Mão de obra própria entra no custo da obra?
Sim, desde que as horas sejam apontadas por obra e por etapa. O custo da hora deve incluir salário, encargos e benefícios, e não só o valor da folha. Sem apontamento, a mão de obra vira um custo geral da empresa e a obra parece mais rentável do que é. O apontamento também é o único lugar onde aparecem retrabalho e equipe parada esperando liberação de frente.
Mudança pedida pelo cliente é custo da obra?
Só se não for cobrada. Toda mudança de escopo pedida pelo cliente deve virar um aditivo formal, com o custo e o preço calculados antes da execução. Quando a equipe faz a mudança sem formalizar, o serviço é entregue e o custo fica com a empresa. Registrar a origem de cada mudança em campo é o que separa o aditivo do erro de levantamento.