DRE gerencial é a demonstração do resultado montada para a diretoria decidir, e não para o fisco ou para o balanço. Ela organiza receitas, custos e despesas pelo comportamento de cada um, separando o que é variável do que é fixo, e por isso mostra a margem de contribuição, o resultado de cada linha de produto e o que acontece com o lucro se a venda subir ou cair. É mensal, fecha rápido e tem as aberturas que a empresa precisa para agir.
Este guia mostra o que é DRE gerencial, como ela se diferencia da DRE contábil, a estrutura linha a linha com um exemplo de indústria e como montar uma. Depois, a parte que mais falta nas empresas médias: as regras que fazem a diretoria confiar no número, em vez de pedir para conferir a planilha antes de cada reunião.
O que é DRE gerencial
Toda empresa tem uma DRE contábil, feita pela contabilidade seguindo as normas e a legislação, para o balanço, o imposto de renda e os bancos. Ela é obrigatória e precisa estar certa, mas foi desenhada para prestar contas, não para decidir. Chega tarde, agrupa os gastos pela natureza (custo de produção, despesa administrativa, despesa comercial) e mistura, numa mesma linha, o que muda com a venda e o que não muda.
A DRE gerencial reorganiza os mesmos números para responder às perguntas da diretoria: quanto cada real vendido deixa, quanto custa manter a empresa aberta, quais linhas e clientes pagam a estrutura e quanto é preciso vender para não ter prejuízo. Ela não tem formato obrigatório. Cada empresa define a sua, e é por isso que tantas DREs gerenciais acabam virando uma planilha que só uma pessoa entende.
DRE gerencial x DRE contábil
| DRE contábil | DRE gerencial | |
|---|---|---|
| Para quem | Fisco, sócios, bancos, auditoria | Diretoria e gestores |
| Formato | Definido por norma | Definido pela empresa |
| Organização dos gastos | Por natureza: custo dos produtos vendidos, despesas operacionais | Por comportamento: variáveis e fixos |
| Indicador central | Lucro bruto e lucro líquido | Margem de contribuição, resultado operacional, lucro |
| Custos fixos de produção | Dentro do custo dos produtos, parte vai para o estoque | Linha própria, despesa do mês |
| Frequência | Mensal ou anual, fecha semanas depois | Mensal, nos primeiros dias úteis |
| Aberturas | Empresa como um todo | Por linha, cliente, canal, unidade |
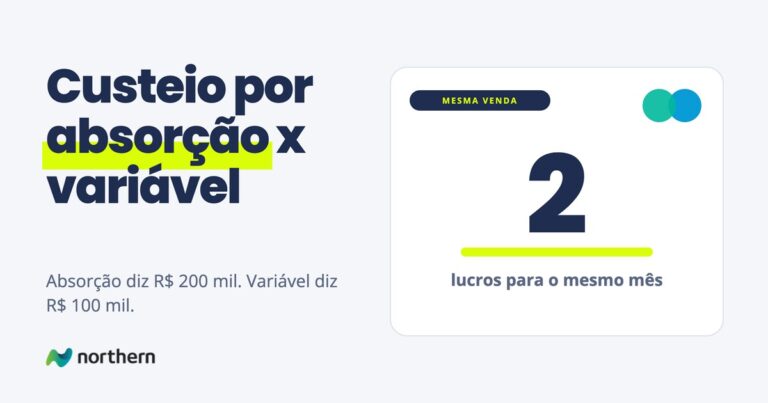
A diferença de método é a mesma entre margem bruta e margem de contribuição. A DRE contábil usa o custeio por absorção, que reparte os custos fixos da fábrica entre os produtos. A DRE gerencial costuma usar o custeio variável (a comparação completa está em custeio por absorção x custeio variável), que deixa os custos fixos numa linha própria e mostra a margem de contribuição antes deles.
Estrutura da DRE gerencial, com exemplo
O exemplo é uma indústria num mês, com R$ 2,5 milhões de receita bruta. Os números são ilustrativos, montados para mostrar a conta:
| Linha | R$ mil | % da receita líquida |
|---|---|---|
| Receita bruta | 2.500 | |
| (−) Deduções: impostos sobre a venda, devoluções, descontos | (500) | |
| = Receita líquida | 2.000 | 100% |
| (−) Custos variáveis: matéria-prima, embalagem, insumos | (1.000) | 50% |
| (−) Despesas variáveis: comissão | (60) | 3% |
| (−) Despesas variáveis: frete | (80) | 4% |
| = Margem de contribuição | 860 | 43% |
| (−) Custos fixos de produção: mão de obra fixa, manutenção, aluguel da fábrica | (400) | 20% |
| (−) Despesas fixas comerciais e administrativas | (260) | 13% |
| = EBITDA | 200 | 10% |
| (−) Depreciação | (40) | 2% |
| = Resultado operacional | 160 | 8% |
| (−) Resultado financeiro: juros, antecipação de recebíveis | (50) | 2,5% |
| = Lucro antes do IR e da CSLL | 110 | 5,5% |
| (−) IR e CSLL | (37,4) | 1,9% |
| = Lucro líquido | 72,6 | 3,6% |
Os percentuais são sempre sobre a receita líquida, que é o dinheiro que de fato pertence à empresa. O regime tributário muda as primeiras linhas: no Simples Nacional, por exemplo, os tributos ficam concentrados numa guia sobre o faturamento. A lógica do resto da DRE gerencial continua a mesma.
A mesma empresa, na DRE contábil, mostraria um lucro bruto de R$ 600 mil, ou 30%, porque os R$ 400 mil de custos fixos da fábrica estariam dentro do custo dos produtos vendidos (sem contar a depreciação). Os dois números estão certos. Só a DRE gerencial mostra que cada real vendido deixa 43 centavos para pagar a estrutura.
O que a DRE gerencial do exemplo mostra
- A empresa precisa de R$ 1,53 milhão de receita líquida por mês para não ter prejuízo operacional. São R$ 660 mil de custos e despesas fixas divididos por 43% de margem de contribuição. Com R$ 2 milhões, ela opera 30% acima desse ponto. A conta completa está no guia de ponto de equilíbrio.
- Cada R$ 100 mil a mais de venda viram R$ 43 mil a mais de resultado, porque os fixos não mudam. E cada R$ 100 mil a menos tiram os mesmos R$ 43 mil. Esse é o efeito que a DRE contábil não mostra.
- Um ponto de margem de contribuição vale R$ 20 mil por mês. Um desconto médio que derruba a margem de 43% para 42% leva 18% do lucro antes do IR: R$ 20 mil de R$ 110 mil.
- O resultado financeiro consome 31% do resultado operacional. Prazo dado a clientes e antecipação de recebíveis são uma decisão comercial com custo financeiro, e a DRE gerencial mostra o tamanho dele.
As aberturas: por linha, cliente e canal
A DRE gerencial total diz como a empresa foi. As aberturas dizem por quê. A estrutura até a margem de contribuição pode ser aberta por qualquer corte em que a receita e os custos variáveis sejam identificáveis: linha de produto, cliente, canal, região, vendedor ou unidade. Os custos fixos ficam na empresa como um todo, sem rateio, porque repartir aluguel e salários administrativos entre linhas só cria ruído.
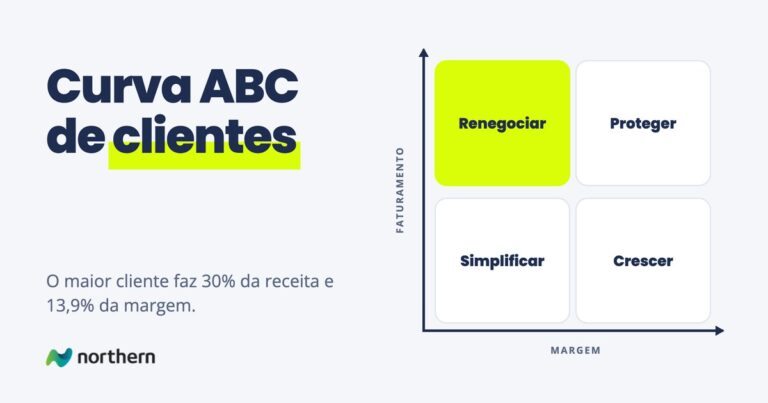
Uma abertura por linha pode mostrar, por exemplo, que a linha que mais fatura tem 30% de margem de contribuição e a linha menor tem 55%, e que a média de 43% esconde as duas. A mesma lógica aplicada aos produtos, ordenados pela margem, é a curva ABC pela margem de contribuição, e aplicada aos clientes, a curva ABC de clientes.
A regra para as aberturas é que elas somem o total. Se a soma das linhas não bate com a DRE da empresa, a diretoria para de acreditar nas duas.
Como montar a DRE gerencial, passo a passo
- Defina a estrutura de linhas, como a do exemplo, e não mude de um mês para o outro.
- Classifique cada conta contábil numa linha gerencial. Cada conta do plano de contas tem um destino só: custo variável, despesa variável, custo fixo, despesa fixa, financeiro. Esse mapa de-para é o coração da DRE gerencial.
- Use o regime de competência. A receita entra no mês em que a venda aconteceu, e a despesa, no mês a que se refere, não no mês do pagamento. Fluxo de caixa é outro relatório.
- Feche com a mesma base da contabilidade. Receita, custos e despesas partem dos mesmos lançamentos, só reorganizados.
- Concilie com a DRE contábil. O lucro das duas deve ser igual, ou a diferença deve ser explicada, em geral pela variação de estoque no custeio por absorção.
- Compare. Com o mês anterior, com o mesmo mês do ano anterior e com o orçamento. Sem comparação, a DRE informa, mas não alerta.
O que faz a diretoria confiar na DRE
A DRE gerencial só serve se a diretoria decide com ela sem pedir para conferir. Na maioria das empresas médias, a desconfiança vem de cinco lugares:
- Classificação que muda. Uma despesa que um mês é fixa e no outro é variável faz a margem oscilar sem que nada tenha mudado no negócio. O de-para precisa ser escrito, com dono, e mudar só por decisão.
- Número que não bate com o contábil. Se o lucro gerencial é um e o contábil é outro sem explicação, a reunião vira uma discussão sobre qual está certo.
- Custo desatualizado. A margem de contribuição usa o custo variável dos produtos. Se ele é de seis meses atrás, a margem está errada para cima ou para baixo, e ninguém sabe.
- Fechamento tardio. DRE que chega no dia 25 do mês seguinte descreve o passado. A diretoria decide sem ela e passa a vê-la como formalidade.
- Planilha de uma pessoa só. Quando a DRE depende de alguém refazer fórmulas à mão, cada número carrega a pergunta “será que está certo?”.
Uma DRE confiável tem regra escrita para cada linha, a mesma base da contabilidade, custos atualizados, fechamento nos primeiros dias úteis e um processo que não depende de uma pessoa.
Os erros mais comuns
- Copiar a DRE contábil e chamar de gerencial. Sem separar variável de fixo, não há margem de contribuição e a DRE responde às mesmas perguntas de antes.
- Misturar caixa e competência. Lançar a despesa no mês do pagamento faz o resultado oscilar com o calendário de contas a pagar.
- Ratear custos fixos por linha ou cliente. O rateio faz linhas e clientes pequenos parecerem deficitários e esconde quanto cada um contribui.
- Esquecer as despesas variáveis de venda. Comissão, frete e custo de prazo variam com cada venda e precisam estar antes da margem de contribuição.
- Tratar o resultado financeiro como problema do financeiro. Ele é, em boa parte, consequência das condições dadas aos clientes.
Quando a planilha deixa de dar conta
Quase toda DRE gerencial começa numa planilha, e isso é razoável no começo. O problema aparece quando a empresa cresce: o fechamento depende de exportar relatórios do ERP, colar na planilha, reclassificar à mão e conferir. O de-para vive nas fórmulas, o custo dos produtos é atualizado quando alguém lembra, e as aberturas por linha e cliente são feitas uma vez por trimestre, se forem.
O que a diretoria quer é abrir o mês com a DRE fechada, com as aberturas que somam o total e com a certeza de que o número está certo. Isso acontece quando a classificação de cada conta é uma regra no sistema, e não uma fórmula na planilha, e a margem de contribuição vem calculada pedido a pedido, com o custo e as condições de cada venda. A passagem da planilha para esse tipo de painel está em da planilha ao dashboard, e o que entra na tela da diretoria, no guia do painel da diretoria.
Por onde seguir
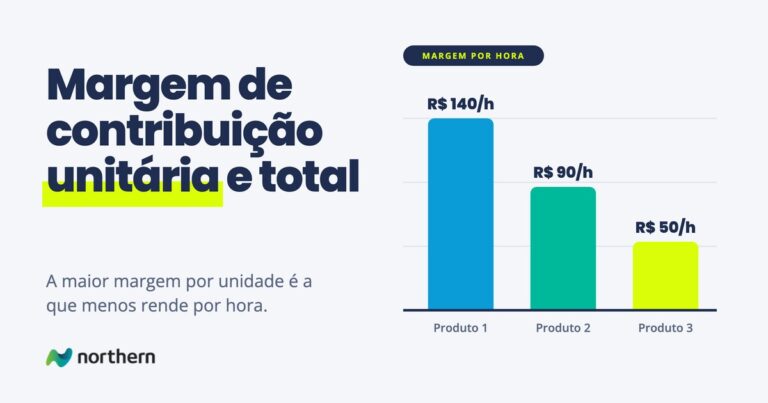
A linha central da DRE gerencial é a margem de contribuição, e as diferenças entre a margem de contribuição unitária e total mostram como ler cada uma. Para as margens que aparecem na DRE contábil, margem bruta e margem líquida. Para o faturamento mínimo que paga os fixos, o ponto de equilíbrio. Para os outros números que acompanham a DRE, como caixa, prazo e endividamento, os indicadores financeiros. E para ver quais produtos e clientes formam a margem, a curva ABC pela margem.
Perguntas frequentes
O que é DRE gerencial?
É a demonstração do resultado montada para a diretoria decidir. Ela reorganiza receitas, custos e despesas pelo comportamento de cada um, separando variáveis de fixos, e mostra a margem de contribuição, o resultado operacional e o lucro. Não tem formato obrigatório, fecha todo mês e pode ser aberta por linha de produto, cliente, canal ou unidade.
Qual a diferença entre DRE gerencial e DRE contábil?
A DRE contábil segue as normas, organiza os gastos por natureza e serve ao fisco, aos sócios e aos bancos. A gerencial é definida pela empresa, organiza os gastos por comportamento, variável ou fixo, e serve à decisão. A contábil mostra o lucro bruto; a gerencial mostra a margem de contribuição, que diz quanto cada real vendido deixa para pagar a estrutura.
Qual a estrutura da DRE gerencial?
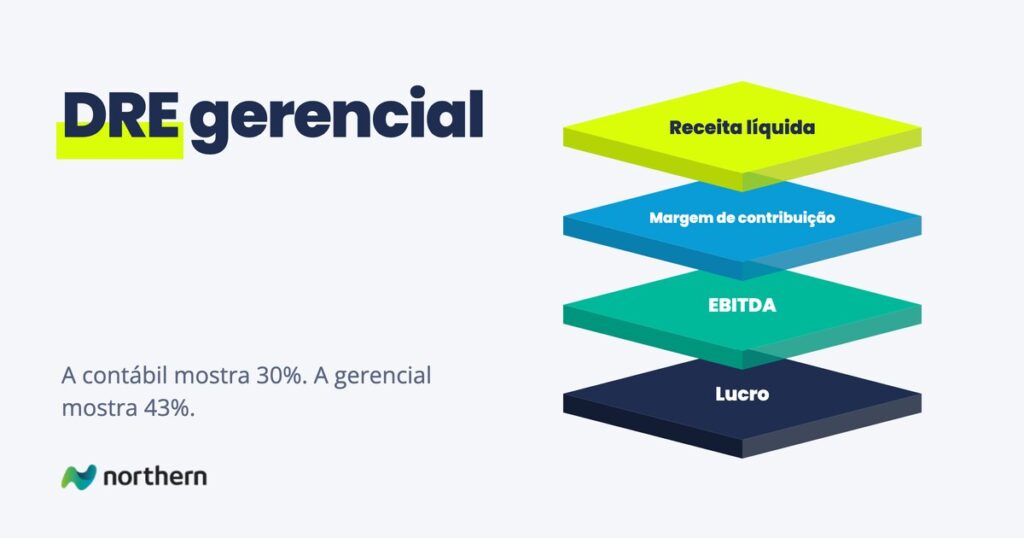
Receita bruta, menos deduções, dá a receita líquida. Menos custos e despesas variáveis, dá a margem de contribuição. Menos custos e despesas fixas, dá o EBITDA. Menos depreciação, o resultado operacional. Menos o resultado financeiro, o lucro antes do IR e da CSLL, e depois dos impostos, o lucro líquido. Os percentuais são calculados sobre a receita líquida.
Como montar uma DRE gerencial?
Defina a estrutura de linhas, classifique cada conta contábil numa linha gerencial com uma regra escrita, use o regime de competência, parta da mesma base da contabilidade, concilie o lucro com a DRE contábil e compare cada mês com o anterior, com o mesmo mês do ano passado e com o orçamento.
A DRE gerencial é por caixa ou por competência?
Por competência. A receita entra no mês em que a venda aconteceu e a despesa no mês a que se refere, independentemente de quando foram recebidas ou pagas. O que entrou e saiu do banco é assunto do fluxo de caixa, que é outro relatório e deve ser acompanhado junto.
A DRE gerencial precisa bater com a contábil?
O lucro das duas deve ser igual ou a diferença deve ser explicada, em geral pela variação de estoque, porque a contábil usa o custeio por absorção e coloca parte dos custos fixos no estoque. Uma DRE gerencial que não se concilia com a contábil perde a confiança da diretoria.
Com que frequência fazer a DRE gerencial?
Todo mês, fechada nos primeiros dias úteis do mês seguinte. Uma DRE que chega no fim do mês seguinte descreve o passado e deixa de orientar decisões. Empresas com mais maturidade acompanham a margem de contribuição em tempo real e usam a DRE mensal para fechar e comparar.
O que é EBITDA na DRE gerencial?
É o resultado antes de juros, impostos sobre o lucro, depreciação e amortização: a margem de contribuição menos os custos e despesas fixas. Ele mostra quanto a operação gera, sem o efeito de como a empresa é financiada e de quanto investiu em máquinas e instalações.