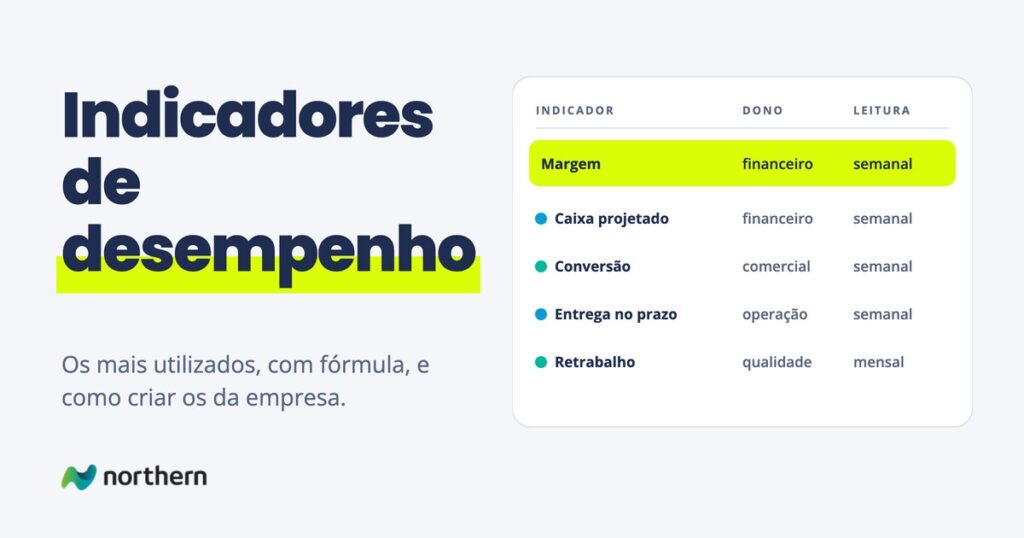
Indicadores de desempenho são os números que mostram se a empresa, uma área ou um processo está entregando o que deveria: margem, prazo de entrega, conversão de propostas, retrabalho, rotatividade. Cada um tem uma fórmula, uma fonte e uma decisão que apoia; sem a decisão, é só um número.
Os indicadores de desempenho mais importantes, aqueles ligados aos objetivos da empresa e acompanhados pela diretoria, são chamados de KPI. Este guia traz os indicadores mais utilizados com fórmula, os financeiros e os organizacionais, um exemplo com números e um passo a passo para criar os indicadores da sua empresa.
Os indicadores de desempenho mais utilizados
Em empresas de médio porte, estes são os indicadores que mais aparecem nas reuniões de diretoria e de área. A meta de cada um depende do setor e do histórico da própria empresa, por isso a tabela traz a fórmula e a decisão, não um valor de referência:
| Indicador | Fórmula | Para que decisão serve |
|---|---|---|
| Margem de contribuição | (receita menos custos e despesas variáveis) ÷ receita | que produto, cliente ou canal empurrar, e qual preço revisar |
| Margem líquida | lucro líquido ÷ receita | se o negócio, no fim, se paga |
| Caixa projetado | saldo atual + recebimentos previstos − pagamentos previstos, semana a semana | quando vai faltar dinheiro e o que antecipar ou adiar |
| Prazo médio de recebimento | contas a receber ÷ receita a prazo do período × dias do período | política de crédito e necessidade de capital de giro |
| Taxa de conversão | propostas fechadas ÷ propostas enviadas | onde o funil perde e se o problema é preço ou qualificação |
| Ticket médio | receita ÷ número de vendas | mix, combos e pedido mínimo |
| Entrega no prazo e completa (OTIF) | pedidos entregues no prazo e sem falta ÷ total de pedidos | estoque, transporte e promessa de prazo |
| Taxa de retrabalho | itens refeitos ÷ itens produzidos ou entregues | onde o processo falha e quanto isso custa |
| Rotatividade | desligamentos do período ÷ número médio de pessoas | onde a empresa perde conhecimento e o que mudar na gestão |
Indicadores de desempenho financeiro
Os indicadores de desempenho financeiro traduzem a operação em respostas sobre saúde: se sobra dinheiro, se sobra a tempo e se dá para crescer sem quebrar. Nenhum deles serve isolado.
As três famílias
- Rentabilidade. Sobra dinheiro? Mede quanto do que entra se transforma em resultado, e é a família que diz se o negócio faz sentido.
- Liquidez e caixa. Sobra a tempo? Mede se a empresa consegue pagar o que deve nos próximos períodos. Empresa lucrativa quebra por essa família, não pela primeira.
- Estrutura e eficiência. Dá para crescer? Mede endividamento, giro e quanto capital a operação exige para funcionar.
A ordem de prioridade em empresa pequena e média é a segunda, a primeira e a terceira. Caixa mata mais rápido que margem.
Os principais, com fórmula
| Indicador | Fórmula | Responde |
|---|---|---|
| Margem bruta | (receita menos custo do que foi vendido) dividido pela receita | sobra depois de produzir ou entregar? |
| Margem de contribuição | (receita menos custos e despesas variáveis) dividido pela receita | quanto cada venda contribui para pagar o fixo |
| Margem líquida | lucro líquido dividido pela receita | sobra no fim, depois de tudo? |
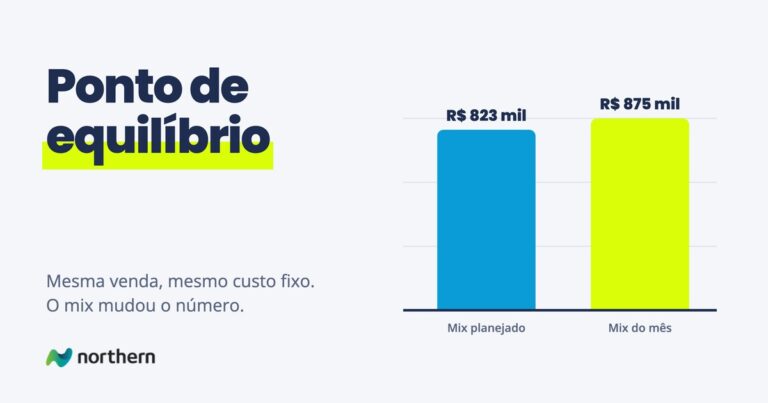
| Ponto de equilíbrio | custos fixos divididos pela margem de contribuição em percentual | quanto preciso vender para não ter prejuízo |
| Liquidez corrente | ativo circulante dividido pelo passivo circulante | o que tenho a receber cobre o que devo no curto prazo? |
| Ciclo financeiro | prazo de estoque mais prazo de recebimento menos prazo de pagamento | quantos dias a empresa financia a própria operação |
| Endividamento | passivo total dividido pelo ativo total | quanto da empresa é financiado por terceiros |
| Ticket médio | receita dividida pelo número de vendas | quanto cada venda traz, em média |
Margem bruta e margem líquida, em resumo: a bruta mostra o que sobra da receita depois do custo do que foi vendido; a líquida, o que sobra no fim, depois de todas as despesas, juros e impostos. A diferença entre as duas, a fórmula com exemplo e o que cada uma esconde sobre produtos, clientes e obras estão em margem bruta e margem líquida.
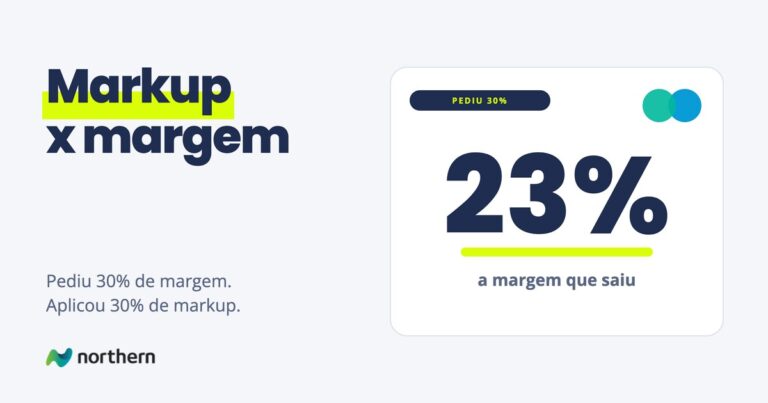
Margem bruta e margem de contribuição também não são a mesma coisa: a primeira usa o custo do que foi vendido, e a segunda todos os custos que variam com a venda, como comissão, frete e taxa de cartão. E ticket médio precisa ser lido junto com a distribuição, porque um cliente grande distorce a média inteira.
Um exemplo com números
Uma empresa de serviços com faturamento mensal de 200 mil, para ver as contas funcionando juntas (números ilustrativos):
| Linha | Valor | Conta |
|---|---|---|
| Receita do mês | R$ 200.000 | ponto de partida |
| Custos variáveis | R$ 90.000 | o que só existe porque houve venda |
| Margem de contribuição | 55% | (200 menos 90) dividido por 200 |
| Despesa fixa | R$ 88.000 | existe mesmo sem vender |
| Ponto de equilíbrio | R$ 160.000 | 88 dividido por 0,55 |
| Resultado | R$ 22.000 | 110 de contribuição menos 88 de fixo |
O que essa tabela permite decidir é o que uma DRE mensal não permite tão rápido: a empresa precisa faturar 160 mil para empatar, e cada real acima disso contribui com 55 centavos para o resultado. Se um desconto de 10% for dado em toda a base, a margem de contribuição cai para cerca de 50%, e o ponto de equilíbrio sobe para 176 mil. Um desconto aparentemente pequeno moveu a meta de venda em 16 mil.
Os cinco para começar
Empresa que não acompanha nada ganha mais implantando cinco do que discutindo quinze:
- Caixa projetado para as próximas oito semanas. O único que decide se a empresa existe no mês que vem.
- Margem de contribuição por produto ou serviço. Costuma revelar que parte do faturamento não paga o próprio custo.
- Ponto de equilíbrio mensal, que transforma meta de venda em número claro em vez de ambição.
- Prazo médio de recebimento, porque vender e receber são coisas diferentes, e a distância entre as duas consome caixa.
- Despesa fixa mensal, acompanhada mês a mês. É o número que cresce sem ninguém decidir.
O que esses cinco têm em comum é serem calculáveis com o que a empresa já tem, sem sistema novo. O formato de acompanhamento está em relatórios gerenciais.
Como ler em conjunto
Indicador isolado engana, e as combinações mais informativas são estas:
- Margem boa com caixa apertado quer dizer problema de prazo, não de preço. A solução é recebimento e estoque, e não aumentar preço.
- Crescimento com margem caindo quer dizer que a empresa está comprando receita, e o desconto ou o custo de entrega está engolindo o ganho.
- Ticket médio subindo com número de vendas caindo pode ser boa notícia, se a margem melhorou, ou perda de mercado disfarçada de posicionamento.
- Endividamento alto com ciclo financeiro longo é a combinação mais perigosa, porque a empresa depende de crédito para financiar a própria operação.
- Lucro contábil e caixa negativo acontece e é normal em empresa que cresce: a diferença está no capital de giro.
Indicadores de desempenho organizacional
Os indicadores de desempenho organizacional medem como a empresa funciona, e não só quanto ela ganha. Costumam ser os antecedentes dos financeiros: quando eles pioram, a margem e o caixa pioram semanas depois.
- Operação. Entrega no prazo e completa (OTIF); tempo de ciclo do pedido, do recebimento à entrega; produtividade, como pedidos ou horas produtivas por pessoa; e, em obras e projetos, custo orçado contra realizado.
- Comercial. Taxa de conversão de propostas; tempo de resposta ao pedido de orçamento; ticket médio; e margem por canal ou por vendedor, que mostra se o crescimento está vindo com lucro.
- Pessoas. Rotatividade; absenteísmo; tempo até a pessoa nova ficar produtiva; e horas de treinamento por pessoa, quando o treinamento está ligado a um objetivo.
- Qualidade. Taxa de retrabalho; reclamações por mil pedidos; devoluções; e índice de satisfação ou de recomendação do cliente, medido sempre do mesmo jeito.
Para cada indicador de resultado financeiro, vale ter ao menos um organizacional que ajude a explicar por que ele vai se mover. Painel só com resultado é retrovisor; painel só com antecedente perde a noção de se aquilo virou dinheiro.
Como criar os indicadores da empresa
O indicador nasce da decisão, não do dado disponível. O caminho que funciona tem cinco passos:
- Comece pela decisão. Escreva as decisões que a diretoria e cada área tomam com frequência: dar ou não um desconto, contratar, comprar estoque, mudar um preço. Cada indicador precisa servir a uma delas.
- Defina o indicador. Nome, o que significa e a fórmula, escrita de forma que duas áreas cheguem ao mesmo número. É aqui que a maioria das empresas tropeça, e o assunto é governança de dados.
- Dê um dono. Uma pessoa que responde pelo indicador e consegue influenciá-lo. Indicador sem dono é observação.
- Escolha a fonte e a frequência. De onde o número sai, sem retrabalho manual, e com que frequência é lido: a frequência da decisão que ele apoia.
- Defina a meta. A partir do histórico da própria empresa, não de média de mercado. A meta diz aonde chegar; o indicador diz se está chegando.
Comece com poucos, de 5 a 8 na diretoria, e revise a cada trimestre, cortando os que não provocaram nenhuma decisão. Quando a regra de cálculo de um indicador vive numa planilha que só uma pessoa entende, o número perde a confiança; tirar essa regra da planilha e transformá-la em sistema é o trabalho da frente de Dados e decisão da Northern, operações e tecnologia sob medida.
A frequência de cada um
| Frequência | Indicadores |
|---|---|
| Semanal | caixa projetado, contas a receber em atraso, vendas contra a meta |
| Mensal | margens, ponto de equilíbrio, despesa fixa, ticket médio |
| Trimestral | endividamento, ciclo financeiro, retorno sobre investimento |
Olhar tudo todo mês cansa e não muda decisão; olhar caixa só no fechamento é como dirigir olhando o retrovisor. A frequência certa é a frequência da decisão que aquele número afeta.
Os erros de interpretação
- Comparar com média de mercado em vez do próprio histórico. Setores diferentes têm estruturas de custo diferentes, e a única comparação sempre válida é com você mesmo.
- Confundir faturamento com receita e receita com caixa, que é a confusão que mais atrapalha em empresa pequena.
- Usar média em distribuição torta, sem olhar quem puxa o número.
- Trocar a definição no meio da série, o que reinicia a comparação sem avisar.
- Olhar resultado sem olhar antecedente, porque quando a margem cai a causa aconteceu semanas antes.
- Esperar o fechamento contábil para decidir algo operacional. Número aproximado a tempo decide melhor que número exato tarde.
Onde eles devem viver
Indicador que mora em planilha aberta uma vez por mês não muda comportamento. O lugar dele é a rotina de decisão: a reunião semanal, o painel que já está aberto, o resumo que chega na segunda-feira.
Como escolher quais entram na tela principal está em KPI, e o formato do painel da diretoria em dashboard gerencial. A camada de dado que sustenta tudo está em business intelligence para empresas, e quando a diretoria não confia no número, em Dados e decisão. Para negócio de receita recorrente, há contas específicas em métricas SaaS; para avaliar investimento, em como calcular ROI. E se a forma como a sua empresa organizou esse acompanhamento virar algo que outras pagariam para usar, vale product market fit.
Perguntas frequentes
O que são indicadores de desempenho?
São os números que mostram se a empresa, uma área ou um processo está entregando o que deveria, como margem, prazo de entrega, conversão de propostas, retrabalho e rotatividade. Cada indicador tem uma fórmula, uma fonte, um dono e uma decisão que apoia. Os mais importantes, ligados aos objetivos da empresa e acompanhados pela diretoria, são chamados de KPI. Sem uma decisão associada, o indicador é só um número.
Quais são os indicadores de desempenho mais utilizados?
Em empresas de médio porte, os que mais aparecem são margem de contribuição, margem líquida, caixa projetado, prazo médio de recebimento, taxa de conversão, ticket médio, entrega no prazo e completa (OTIF), taxa de retrabalho e rotatividade. Os financeiros costumam ser os mais usados, mas os organizacionais explicam por que os financeiros se movem. A meta de cada um depende do setor e do histórico da empresa.
Quais são exemplos de indicadores de desempenho financeiro?
Margem bruta, margem de contribuição e margem líquida, na família de rentabilidade. Liquidez corrente, ciclo financeiro e caixa projetado, na de liquidez. Endividamento, na de estrutura. E ponto de equilíbrio e ticket médio, que atravessam as famílias. Numa empresa pequena ou média, a liquidez vem primeiro, porque caixa quebra a empresa mais rápido que margem.
Quais são exemplos de indicadores de desempenho organizacional?
Na operação, entrega no prazo e completa, tempo de ciclo do pedido e custo orçado contra realizado. No comercial, conversão de propostas, tempo de resposta ao orçamento e margem por canal. Em pessoas, rotatividade, absenteísmo e tempo até a pessoa nova ficar produtiva. Em qualidade, retrabalho, reclamações e devoluções. Eles costumam antecipar o que vai acontecer com os financeiros.
Como criar os indicadores de desempenho da empresa?
Comece pelas decisões que a diretoria e as áreas tomam com frequência, e crie um indicador para cada uma. Escreva o nome, o significado e a fórmula de forma que duas áreas cheguem ao mesmo número. Dê um dono que consiga influenciá-lo, escolha a fonte e a frequência de leitura, e defina a meta a partir do histórico da própria empresa. Revise a cada trimestre, cortando os que não provocaram decisão.
Quantos indicadores de desempenho uma empresa deve ter?
Na tela da diretoria, de 5 a 8. Cada área pode ter mais, detalhando os números de cima, mas a regra vale em todos os níveis: se ninguém age quando o indicador muda, ele não precisa estar ali. Empresa que não acompanha nada ganha mais começando com cinco do que discutindo quinze. Indicador entra com facilidade e quase nunca sai, por isso a revisão periódica importa.
Indicador e meta são a mesma coisa?
Não. O indicador é a medida, por exemplo a taxa de entrega no prazo; a meta é o valor que a empresa quer alcançar nessa medida, num prazo definido. O indicador diz onde a empresa está, e a meta diz aonde ela quer chegar. A meta deve partir do histórico da própria empresa, e não de média de mercado, que mistura empresas com estruturas diferentes.
Onde acompanhar os indicadores de desempenho?
Onde a decisão acontece: na reunião semanal, no painel que a diretoria já abre, no resumo que chega na segunda-feira. Planilha aberta uma vez por mês não muda comportamento. Para os indicadores da diretoria, o formato que funciona é um dashboard gerencial com poucos números, cada um com comparação e dono, alimentado direto das fontes. Para começar, uma planilha bem organizada também serve.
Com que frequência acompanhar os indicadores de desempenho?
Na frequência da decisão que o indicador apoia. Semanalmente: caixa projetado, contas a receber em atraso, vendas contra a meta e entrega no prazo. Mensalmente: margens, ponto de equilíbrio, despesa fixa, ticket médio e retrabalho. Trimestralmente: endividamento, ciclo financeiro, retorno sobre investimento e rotatividade. Olhar tudo todo mês cansa e não muda decisão.
Qual a diferença entre indicador de desempenho e KPI?
Todo KPI é um indicador de desempenho, mas nem todo indicador é KPI. KPI, ou indicador-chave de desempenho, é o punhado de indicadores ligados aos objetivos da empresa e acompanhados pela diretoria. Os demais indicadores de desempenho detalham as áreas e servem para investigar quando um KPI se mexe. A diferença está na palavra chave: o KPI muda uma decisão importante quando varia.