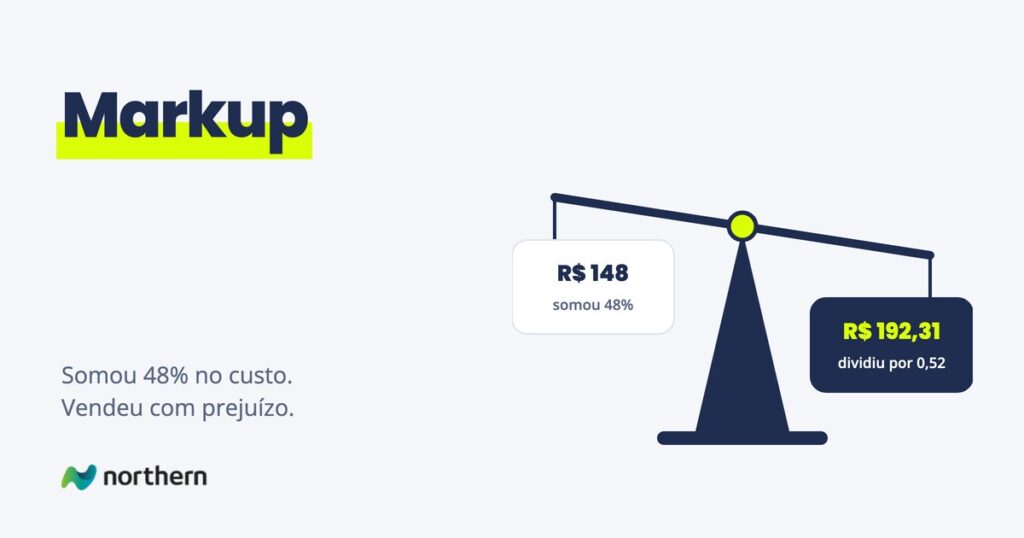
Markup é o índice aplicado sobre o custo de um produto ou serviço para chegar ao preço de venda que cobre as despesas variáveis, as despesas fixas e o lucro desejado. A fórmula parte do custo e divide, em vez de somar: preço de venda = custo ÷ (1 − soma dos percentuais sobre o preço). Uma peça de custo R$ 100, com 48% do preço comprometidos com despesas e lucro, deve ser vendida a R$ 100 ÷ 0,52 = R$ 192,31.
Este guia mostra a fórmula do markup componente por componente, como calcular markup passo a passo com um exemplo completo e a prova da conta. Depois mostra o erro que mais faz empresa vender abaixo do custo, somar os percentuais em cima do custo, e as situações em que mesmo o markup certo engana.
O que é markup
Em linguagem de diretor, o markup é o fator que transforma custo em preço. A empresa sabe quanto custa produzir ou comprar uma peça. O que ela precisa descobrir é por quanto vender essa peça para que, depois de pagar o imposto, a comissão, o frete e a parte dela na estrutura, ainda sobre o lucro que a diretoria quer. O markup é o número que faz essa ponte: multiplica-se o custo por ele e sai o preço.
O markup de venda é o mesmo conceito, visto a partir do preço. Quando se diz que um produto tem “markup de venda de 48%”, quer-se dizer que 48% do preço de venda estão comprometidos com despesas e lucro, e os outros 52% pagam o custo. As duas formas de falar levam à mesma conta.
O markup existe por um motivo prático: o custo é conhecido em reais, mas as despesas e o lucro são conhecidos em percentual do preço. O imposto incide sobre o valor da nota. A comissão é um percentual da venda. A taxa do cartão ou do marketplace também. E a diretoria define o lucro como percentual da receita. Como todos esses números dependem do preço, que ainda não existe, a conta precisa de um índice que resolva tudo de uma vez.
Fórmula do markup
O markup tem três componentes, todos expressos como percentual do preço de venda, e não do custo. Essa é a parte que mais se erra.
| Componente | O que entra | No exemplo |
|---|---|---|
| Despesas variáveis (DV) | impostos sobre a venda, comissão, frete, taxa de cartão ou de marketplace | 12% + 3% + 5% = 20% |
| Despesas fixas rateadas (DF) | a parte da estrutura (aluguel, folha administrativa, sistemas) que cada venda precisa pagar, em percentual da receita prevista | 18% |
| Margem de lucro desejada (ML) | o lucro que a diretoria quer em cada venda, em percentual do preço | 10% |
| Total | 48% |
Com os três componentes somados, a fórmula do markup fica:
- Markup divisor = 1 − (DV% + DF% + ML%)
- Preço de venda = custo ÷ markup divisor
A lógica é simples. Se 48% do preço vão para despesas e lucro, o custo precisa caber nos outros 52%. Então o preço é o custo dividido por 0,52.
Markup multiplicador e markup divisor
São a mesma conta escrita de dois jeitos. O markup divisor é 1 − 0,48 = 0,52, e o preço é o custo dividido por ele. O markup multiplicador é 1 ÷ 0,52 = 1,923, e o preço é o custo multiplicado por ele. R$ 100 ÷ 0,52 e R$ 100 × 1,923 dão o mesmo R$ 192,31. Muitas tabelas de preço usam o multiplicador porque é mais fácil de aplicar numa lista longa de produtos.
Como calcular o markup, passo a passo
O exemplo é o de uma indústria que vende para revendas e obras. A peça da sua linha padrão custa R$ 100 por unidade, entre matéria-prima e produção.
- Levante o custo unitário. R$ 100 por peça. É o único número da conta que está em reais.
- Some as despesas variáveis em percentual do preço. Impostos sobre a venda de 12%, comissão de 3% e frete de 5%: 20%.
- Defina as despesas fixas rateadas. Divida os custos fixos do mês pela receita prevista do mês. No exemplo, 18%.
- Defina a margem de lucro desejada. A diretoria quer 10% de lucro sobre o preço. Somando tudo, 48%.
- Calcule o markup e o preço. Markup divisor de 1 − 0,48 = 0,52. Preço de venda de R$ 100 ÷ 0,52 = R$ 192,31.
A prova é decompor o preço e ver se ele volta exatamente aos componentes:
| Decomposição do preço de R$ 192,31 | Valor | % do preço |
|---|---|---|
| Despesas variáveis (imposto, comissão, frete) | R$ 38,46 | 20% |
| Despesas fixas rateadas | R$ 34,62 | 18% |
| Lucro | R$ 19,23 | 10% |
| Custo da peça | R$ 100,00 | 52% |
| Preço de venda | R$ 192,31 | 100% |
A conta fecha: o preço paga o custo, as despesas variáveis, a parte da estrutura e ainda deixa os 10% de lucro planejados. Se a prova não fecha, há erro em algum dos passos.
O erro de somar percentuais sobre o custo
Agora a mesma peça, com os mesmos 48%, calculada do jeito que muita planilha calcula: somando os percentuais em cima do custo. R$ 100 × 1,48 = R$ 148. A conta parece cobrir tudo, porque os 48% “estão lá”. Não estão.
| Somou 48% sobre o custo | Dividiu por 0,52 | |
|---|---|---|
| Preço de venda | R$ 148,00 | R$ 192,31 |
| Custo da peça | R$ 100,00 | R$ 100,00 |
| Despesas variáveis (20% do preço) | R$ 29,60 | R$ 38,46 |
| Despesas fixas rateadas (18% do preço) | R$ 26,64 | R$ 34,62 |
| Lucro por peça | −R$ 8,24 (−5,6%) | R$ 19,23 (10%) |
| Margem de contribuição | R$ 18,40 (12%) | R$ 53,85 (28%) |
Quem somou cobra R$ 148 e perde R$ 8,24 em cada peça. O motivo é que os percentuais são do preço, e o preço ficou menor: 20% de R$ 148 não é o mesmo que 20% de R$ 192,31. O custo, porém, continua inteiro, e é ele que fica sem cobertura.
E a conta acima ainda é otimista. Ela rateia a estrutura como 18% do preço, como a planilha faz. Mas a estrutura não encolhe porque o preço caiu: se a empresa vende o mesmo número de peças, cada uma continua precisando pagar R$ 34,62 de custos fixos. Com esse valor, o prejuízo por peça vendida a R$ 148 passa para R$ 16,22, quase o dobro.
O erro é difícil de ver porque o preço de R$ 148 não parece absurdo. O cliente compra, o vendedor comemora, o volume cresce. A empresa só percebe no fechamento, quando a margem não aparece, e muitas vezes conclui que o problema é o custo, e não a fórmula do preço.
Markup e margem não são a mesma coisa
O markup é calculado sobre o custo; a margem, sobre o preço. Para o mesmo produto, o markup é sempre o número maior. Uma peça de custo R$ 100 vendida a R$ 150 tem markup de 50% (R$ 50 sobre R$ 100) e margem de 33,3% (R$ 50 sobre R$ 150).
| Markup sobre o custo | Margem sobre o preço |
|---|---|
| 25% | 20% |
| 50% | 33,3% |
| 100% | 50% |
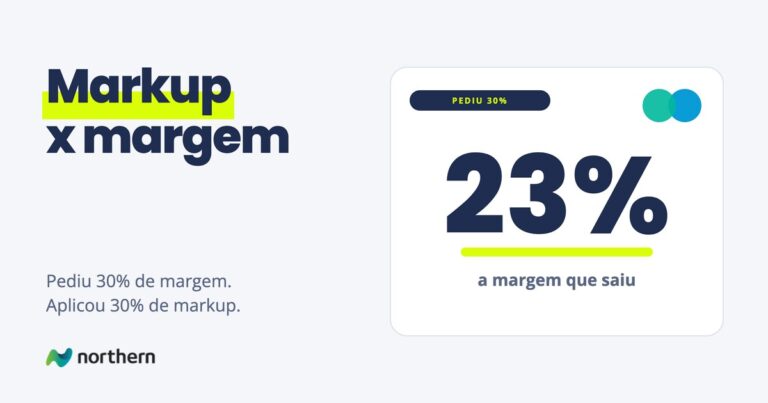
Quando a diretoria pede uma margem e a planilha aplica o mesmo número como markup, a empresa entrega menos do que pediu. As fórmulas para converter um no outro e quanto custa essa confusão estão no comparativo de markup x margem. Para as margens que aparecem na DRE, veja o guia de margem bruta e líquida.
Quando o markup engana
Mesmo calculado do jeito certo, o markup é uma regra apoiada em premissas. Quando elas mudam e a regra não, o preço parece certo e deixa de ser. Quatro armadilhas são as mais comuns:
- Um markup só para todos os produtos. Uma linha que vai para longe tem frete maior; uma linha vendida por representante tem comissão maior; produtos diferentes podem ter tributação diferente. Um índice único faz as linhas baratas de vender subsidiarem as caras, e ninguém enxerga qual é qual.
- Despesa fixa rateada por um volume que não veio. Os 18% de despesas fixas supõem uma receita prevista. Se a venda cai 20%, a mesma estrutura passa a pesar 22,5% do preço, e o markup certo seria outro: o divisor cai para 0,475 e o preço sobe para R$ 210,53. Quem continua cobrando R$ 192,31 não cobre mais a estrutura.
- Desconto dado depois do markup. O markup calcula o preço cheio; o vendedor dá o desconto na negociação. Com 8% de desconto, a peça sai a R$ 176,93. As despesas variáveis acompanham o preço (R$ 35,39), a estrutura por peça não muda (R$ 34,62), e o lucro cai de R$ 19,23 para R$ 6,92: de 10% para 3,9%. Um desconto que parece pequeno levou quase dois terços do lucro.
- Premissa parada na planilha. Imposto, comissão, frete e taxas mudam; a célula da planilha, não. A reforma tributária vai mudar a tributação sobre a venda ao longo dos próximos anos, e a fórmula do markup precisa acompanhar cada etapa da transição. Uma premissa sem data de atualização é uma premissa que ninguém sabe se ainda vale.
Markup diz o preço; a margem de contribuição diz se ele paga
O markup é uma regra de formação de preço. Ele diz quanto cobrar, dadas as premissas. Mas ele não prova que o preço está pagando a estrutura, porque as premissas podem estar erradas e o preço efetivamente praticado pode ser outro, depois do desconto.
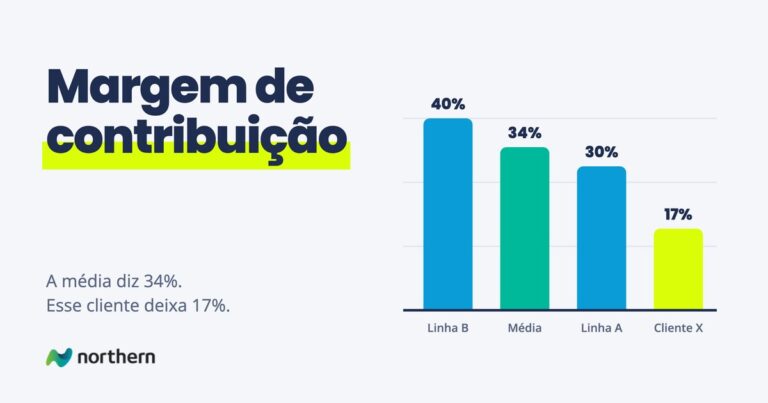
Quem prova é a margem de contribuição: receita líquida menos todos os custos e despesas variáveis, calculada pedido a pedido. No exemplo, o preço de R$ 192,31 deixa margem de contribuição de R$ 53,85 por peça, ou 28%, que é o que paga a estrutura e forma o lucro. O preço de R$ 148 deixa só R$ 18,40, ou 12%, menos do que a estrutura precisa.
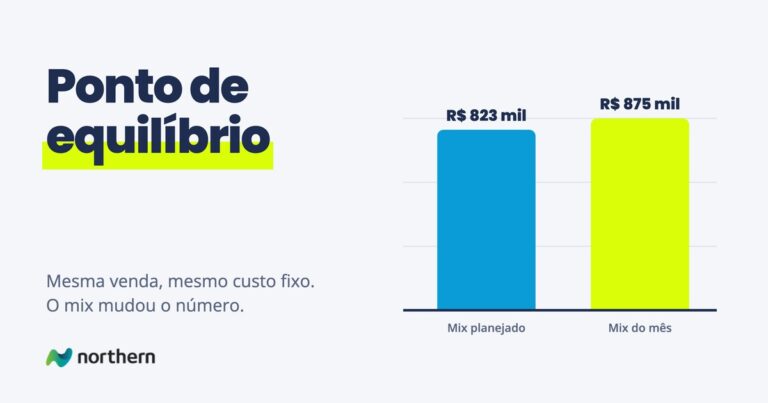
Por isso as duas contas andam juntas. O markup forma o preço antes da venda. A margem de contribuição por pedido e por cliente, depois da venda, mostra se a regra está funcionando ou se alguma premissa saiu do lugar. É também a margem de contribuição que alimenta o ponto de equilíbrio, o faturamento mínimo para pagar a estrutura.
Quando a planilha deixa de dar conta
A fórmula do markup cabe numa célula. O problema é justamente esse: a célula. A planilha de preço deixa de dar conta quando aparecem estes sinais:
- O markup está numa célula que ninguém sabe quem mudou. O índice é 1,923 há dois anos, ou foi mudado na semana passada, e não há registro de por quê.
- Cada vendedor tem a sua versão da planilha. Copiada em épocas diferentes, com premissas diferentes, e o mesmo produto sai com preços diferentes conforme quem orça.
- O orçamento demora porque depende de uma pessoa. Só quem montou a planilha sabe quais abas atualizar, e o cliente espera.
Em sistema, a regra é a mesma, mas cada premissa tem valor, data e dono: o imposto atualizado pelo fiscal, a comissão pela área comercial, o frete pela logística, o rateio da estrutura pelo financeiro. O preço sai da regra escrita, e não de uma cópia da planilha. Quando uma premissa muda, todos os orçamentos seguintes já saem com ela. E, antes de desligar a planilha, o sistema roda ao lado dela e bate com ela orçamento a orçamento, até os dois darem o mesmo preço. Aí o orçamento sai sabendo que cobre o que precisa cobrir, sem depender de quem montou a planilha há três anos.
Por onde seguir
O markup forma o preço; o que mostra se ele paga a estrutura é a margem de contribuição, calculada por produto, cliente e pedido. Para entender as margens que aparecem na DRE, veja margem bruta e margem líquida, e para os outros números que a diretoria precisa acompanhar, os indicadores financeiros. E quando a planilha de preço que a empresa construiu fica boa a ponto de virar uma ferramenta que outras empresas usariam, vale ler como transformar uma ferramenta interna em produto. Para não confundir percentual sobre o custo com percentual sobre o preço, veja markup x margem, e para saber quanto é preciso vender para pagar a estrutura, o ponto de equilíbrio. O guia de formação de preço de venda completa o cluster.
Perguntas frequentes
O que é markup?
Markup é o índice aplicado sobre o custo de um produto ou serviço para chegar ao preço de venda. Ele embute, num número só, os impostos sobre a venda, a comissão, o frete, a parte da estrutura que cada venda precisa pagar e o lucro desejado. Multiplicado pelo custo, ou com o custo dividido por ele, o markup dá o preço. É a ferramenta mais usada para formar preço quando o custo é conhecido e as despesas são definidas como percentual do preço.
Qual a fórmula do markup?
A fórmula é preço de venda = custo ÷ (1 − (DV% + DF% + ML%)), em que DV% são as despesas variáveis, DF% as despesas fixas rateadas e ML% a margem de lucro desejada, todas como percentual do preço. O termo entre parênteses é o markup divisor. O markup multiplicador é o inverso dele: 1 ÷ markup divisor. Com 48% de percentuais, o divisor é 0,52 e o multiplicador é 1,923.
Como calcular o markup de um produto?
Levante o custo do produto, só o que é dele, como matéria-prima e mão de obra de produção. Some os percentuais sobre o preço: impostos sobre a venda, comissão, frete, despesa fixa rateada e lucro desejado. Subtraia essa soma de 1 para ter o markup divisor e divida o custo por ele. Numa peça de custo R$ 100 com 48% de percentuais, o preço é R$ 100 ÷ 0,52 = R$ 192,31. Depois, decomponha o preço para conferir se ele volta exatamente ao custo, às despesas e ao lucro.
O que é markup de venda?
É o mesmo markup, visto pelo lado do preço final: quanto do preço é custo e quanto é o que a empresa acrescentou para pagar despesas e lucro. O termo aparece muito em varejo e em sistemas de gestão. A conta é a mesma: o preço de venda é o custo dividido pelo markup divisor ou multiplicado pelo markup multiplicador. O que importa é que os percentuais usados sejam sobre o preço, e não sobre o custo.
Qual a diferença entre markup multiplicador e markup divisor?
Nenhuma no resultado: são a mesma conta escrita de dois jeitos. O markup divisor é 1 menos a soma dos percentuais sobre o preço, e o custo é dividido por ele. O markup multiplicador é o inverso do divisor, e o custo é multiplicado por ele. Com divisor de 0,52, o multiplicador é 1,923, e os dois levam uma peça de custo R$ 100 ao mesmo preço de R$ 192,31.
Por que não posso somar os percentuais sobre o custo?
Porque os percentuais de imposto, comissão, frete, estrutura e lucro são definidos sobre o preço, e somá-los sobre o custo gera um preço menor do que o necessário para que eles caibam. Numa peça de custo R$ 100 com 48% de percentuais, somar dá R$ 148, e dividir por 0,52 dá R$ 192,31. Com o preço de R$ 148, as despesas levam R$ 56,24 e cada peça dá R$ 8,24 de prejuízo. O lucro de 10% que a planilha prometia não existe.
Markup e margem de lucro são a mesma coisa?
Não. O markup é calculado sobre o custo e diz quanto foi acrescentado a ele para chegar ao preço. A margem é calculada sobre o preço e diz quanto de cada real vendido fica com a empresa. Para o mesmo produto, o markup é sempre o número maior: uma peça de custo R$ 100 vendida a R$ 150 tem markup de 50% e margem de 33,3%. Confundir os dois faz a empresa pedir 30% de margem e entregar 23%.
Qual é um bom markup?
Não existe um número certo para todas as empresas. O markup adequado depende do imposto que incide sobre a venda, da comissão, do frete, do peso da estrutura sobre o faturamento e do lucro que a empresa quer. Um markup de mercado copiado de outra empresa carrega as despesas dela, não as suas. O bom markup é o que, decomposto, volta exatamente ao custo, às despesas e ao lucro da sua operação.
Devo usar o mesmo markup para todos os produtos?
Quase nunca. Produtos com frete, comissão, imposto ou canal de venda diferentes têm percentuais diferentes, e um markup único faz uma linha subsidiar a outra. A peça pesada que viaja longe precisa de um índice maior que a peça leve vendida no balcão. O mais comum é ter um markup por linha, por canal ou por região, cada um com as suas premissas escritas. Assim, quando uma premissa muda, dá para saber quais preços ela afeta.
Com que frequência devo revisar o markup?
Sempre que uma premissa mudar, e pelo menos uma vez por trimestre. Imposto, comissão, frete e despesa fixa mudam ao longo do ano, e o volume de vendas que serviu de base para o rateio da estrutura também. A reforma tributária vai trocar os tributos sobre a venda em etapas ao longo dos próximos anos, o que pede revisões extras nesse período. O sinal de alerta é a margem de contribuição dos pedidos ficar abaixo da que o markup previa.