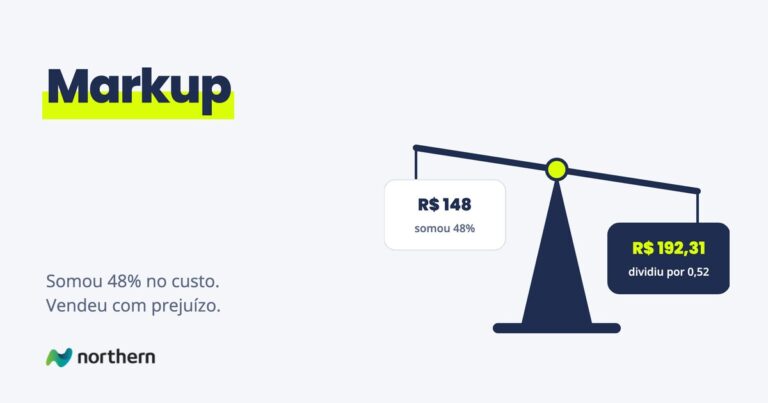
Markup é o percentual aplicado sobre o custo para chegar ao preço; margem é o percentual do preço que sobra depois de pagar o custo. A diferença entre markup e margem está na base da conta: um usa o custo, o outro usa o preço. Por isso o mesmo produto, com custo de R$ 100 e preço de R$ 150, tem markup de 50% e margem de 33,3%, e os dois números estão certos.
Este texto mostra as duas fórmulas para converter um no outro, uma tabela de conversão pronta, como calcular o markup de um produto a partir da margem que a empresa quer e, principalmente, quanto custa confundir os dois: numa linha que vende 4.000 peças por mês, a diferença passa de R$ 50 mil por mês.
Diferença entre margem e markup
Markup e margem descrevem a mesma distância entre custo e preço, vista de lados opostos. O markup olha a partir do custo e pergunta quanto acrescentar a ele. A margem olha a partir do preço e pergunta quanto dele fica com a empresa.
| Markup | Margem | |
|---|---|---|
| Base de cálculo | o custo | o preço de venda |
| Fórmula simples | (preço − custo) ÷ custo | (preço − custo) ÷ preço |
| Pergunta que responde | quanto cobrar? | quanto sobra? |
| Quem costuma usar | planilha de preço, compras, varejo | diretoria, DRE, metas |
| Limite | não tem teto: pode passar de 100%, 200%, 300% | nunca chega a 100%: o custo sempre leva uma parte |
| Para o mesmo produto | sempre o número maior | sempre o número menor |
A última linha da tabela é a que mais importa na prática. Para o mesmo produto, o markup é sempre maior que a margem. Quem lê um como se fosse o outro sempre acha que a empresa ganha mais do que ganha.
Um exemplo com o mesmo produto
Uma indústria vende uma peça da sua linha padrão. O custo da peça é de R$ 100 e o preço de venda é de R$ 150. O lucro por peça, nesta conta simples, é de R$ 50.
- Markup: R$ 50 ÷ R$ 100 de custo = 50%. A empresa acrescentou metade do custo para chegar ao preço.
- Margem: R$ 50 ÷ R$ 150 de preço = 33,3%. De cada real vendido, 33 centavos ficam com a empresa.
O lucro em reais é o mesmo: R$ 50 por peça. O que muda é o número pelo qual ele é dividido. Por isso não existe “o markup está errado” ou “a margem está errada” nesse exemplo. Existe uma conversa em que alguém diz “50%” e o outro entende a coisa errada.
Como converter markup em margem e margem em markup
As duas conversões cabem em uma fórmula cada, com os percentuais escritos em decimal (30% = 0,30):
- margem = markup ÷ (1 + markup)
- markup = margem ÷ (1 − margem)
No exemplo: markup de 0,50 ÷ 1,50 = 0,333, ou 33,3% de margem. E no caminho inverso: margem de 0,333 ÷ 0,667 = 0,50, ou 50% de markup. A tabela abaixo traz as conversões mais usadas:
| Markup sobre o custo | Margem sobre o preço |
|---|---|
| 25% | 20,0% |
| 30% | 23,1% |
| 42,9% | 30,0% |
| 50% | 33,3% |
| 66,7% | 40,0% |
| 100% | 50,0% |
| 150% | 60,0% |
| 200% | 66,7% |
Repare que a distância entre os dois números cresce depressa. Com markup de 25%, a diferença é de 5 pontos. Com markup de 100%, a margem é a metade. É por isso que a confusão custa pouco em produto de margem baixa e muito em produto de margem alta.
Como calcular o markup de um produto a partir da margem que você quer
Na maioria das empresas, a meta nasce em margem: a diretoria decide que a linha precisa deixar 30%. Mas o preço é formado sobre o custo, com markup. O caminho certo é partir da margem desejada e converter:
- Defina a margem que a empresa quer. No exemplo, 30% sobre o preço.
- Converta em markup. 0,30 ÷ (1 − 0,30) = 0,30 ÷ 0,70 = 0,4286, ou markup de 42,9%.
- Aplique sobre o custo. R$ 100 × 1,4286 = R$ 142,86. Conferindo: R$ 42,86 de lucro ÷ R$ 142,86 de preço = 30% de margem.
Esse é o caso simples, que considera só o custo do produto e a margem. No cálculo completo, o markup entra como um índice multiplicador (1,429 neste caso) que embute também os impostos sobre a venda, a comissão, as despesas e o lucro; a fórmula do markup com todos esses componentes tem um guia próprio.
Quanto custa confundir os dois
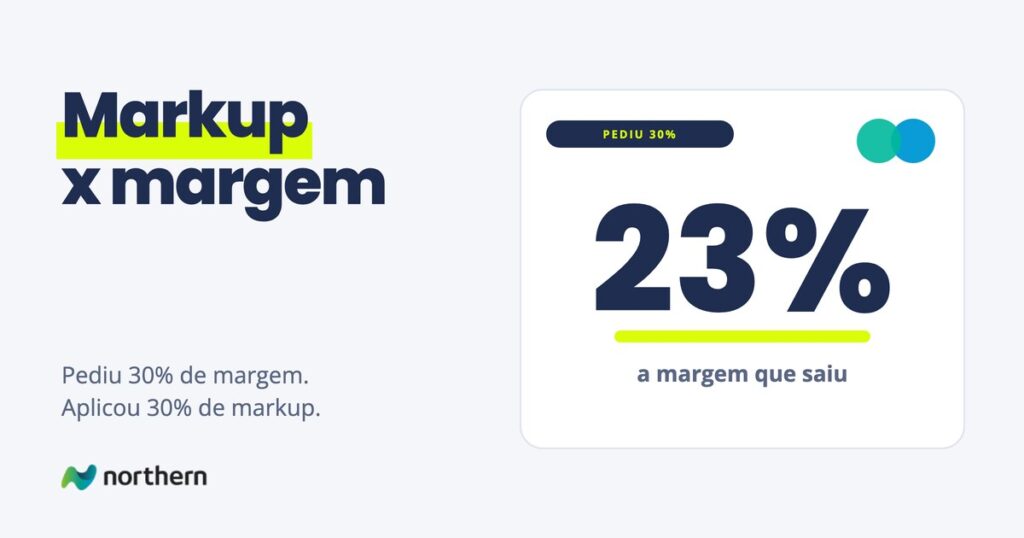
A cena é comum. A diretoria define que a linha padrão precisa de 30% de margem. A informação chega à planilha de preço, que trabalha em markup, e alguém aplica 30% sobre o custo. Ninguém errou a conta: cada um usou a palavra “30%” de um jeito.
| Pediu 30% de margem | Aplicou 30% de markup | |
|---|---|---|
| Custo da peça | R$ 100,00 | R$ 100,00 |
| Preço | R$ 142,86 | R$ 130,00 |
| Lucro por peça | R$ 42,86 | R$ 30,00 |
| Margem | 30,0% | 23,1% |
| Diferença por peça | R$ 12,86 | |
| Em 4.000 peças por mês | R$ 51.440 | |
| Em 12 meses | R$ 617.280 |
A empresa pediu 30% e entregou 23%. São quase 7 pontos de margem e mais de R$ 600 mil por ano numa única linha, sem que nenhuma venda pareça ruim. O preço de R$ 130 parece razoável, o cliente compra, o vendedor bate a meta. A diferença só aparece no fechamento, quando a margem da DRE não bate com a que a diretoria tinha pedido, e aí já são meses de vendas com o preço errado.
O erro também acontece no sentido contrário, com menos frequência: alguém pede 30% de markup e a planilha aplica 30% de margem. O preço sai mais alto do que o necessário, e a empresa perde pedidos para concorrentes sem entender por quê.
O desconto come a margem mais rápido do que parece
A mesma matemática que separa markup de margem faz o desconto pesar mais do que o número sugere. O desconto sai do preço, mas o custo continua inteiro, e todo o corte cai em cima do lucro.
Partindo da peça vendida a R$ 142,86, com margem de 30%:
| Desconto | Preço | Lucro por peça | Margem | Volume extra para empatar |
|---|---|---|---|---|
| sem desconto | R$ 142,86 | R$ 42,86 | 30,0% | nenhum |
| 5% | R$ 135,71 | R$ 35,71 | 26,3% | +20% |
| 10% | R$ 128,57 | R$ 28,57 | 22,2% | +50% |
| 15% | R$ 121,43 | R$ 21,43 | 17,6% | +100% |
Um desconto de 10% parece pequeno. Mas ele tira um terço do lucro de cada peça, de R$ 42,86 para R$ 28,57. Para a empresa ganhar o mesmo em reais, o cliente precisa comprar 50% mais peças. Com 15% de desconto, precisa comprar o dobro. Quando um vendedor oferece 10% “para fechar”, a pergunta certa é se o pedido vem com 50% a mais de volume. Quase nunca vem.
Margem de lucro, margem bruta e margem de contribuição
Até aqui, por simplicidade, margem foi (preço − custo) ÷ preço, com um custo só. Na vida real, o preço também paga os impostos sobre a venda, a comissão do vendedor, o frete, a taxa do cartão. Uma peça vendida com 30% de “margem” sobre o custo do produto pode deixar bem menos depois que essas saídas são descontadas.
A conta que mostra o que sobra de verdade em cada venda é a margem de contribuição: receita líquida menos todos os custos e despesas que variam com a venda. É ela que deve ser a referência quando a diretoria fala em “margem” na conversa de preço e de desconto. Já a margem bruta e a margem líquida são as margens da DRE, que medem a empresa inteira no período; a diferença entre as duas está no guia de margem bruta e margem líquida.
Quando alguém disser “nossa margem é de 30%”, vale perguntar duas coisas antes de seguir: 30% sobre o custo ou sobre o preço? E qual margem: só do produto, de contribuição ou da DRE? Metade das discussões sobre preço termina nessas duas perguntas.
Onde a confusão acontece na empresa
A confusão entre markup e margem raramente é falta de conhecimento. É falta de um combinado sobre qual palavra a empresa usa, e ela aparece sempre nos mesmos lugares:
- A meta da diretoria e a planilha de preço. A diretoria define meta em margem, porque é o número da DRE. A planilha de preço trabalha em markup, porque parte do custo. Se ninguém converte na passagem de uma para a outra, a meta vira o número errado.
- O vendedor que dá desconto “dentro da margem”. A tabela mostra markup de 50%, e o vendedor entende que tem 50% de folga para negociar. Com 33% de margem real, um desconto de 15%, que para ele parece folgado, já come quase metade do lucro da peça.
- A compra que negocia em markup. O fornecedor e o comprador falam em markup sobre o custo dele, e a informação chega ao comercial misturada com a margem da empresa.
- O relatório que soma margens com bases diferentes. Uma linha é calculada sobre o custo, outra sobre o preço, e o relatório soma ou tira a média das duas. O número final não significa nada, mas vai para a reunião.
Para os outros números que uma empresa média precisa acompanhar, cada um com a sua fórmula e a sua base escritas, veja os indicadores financeiros.
Quando a planilha deixa de dar conta
A conversão entre markup e margem é simples. O problema é que ela precisa ser feita do mesmo jeito por todas as pessoas, em todos os orçamentos, todos os dias. A planilha deixa de dar conta quando aparecem estes sinais:
- Cada área usa uma palavra. A diretoria fala em margem, o comercial em markup, a compra em outra coisa, e ninguém tem certeza de qual número a outra área está usando.
- A planilha tem coluna de markup e coluna de margem que ninguém concilia. As duas foram criadas em épocas diferentes, por pessoas diferentes, e às vezes uma é atualizada e a outra não.
- O desconto máximo é decidido de cabeça. O vendedor sabe “mais ou menos” até onde pode ir, e a diretoria só descobre o desconto dado quando a margem do mês cai.
Em sistema, o combinado vira regra. A empresa escolhe um termo só e escreve a fórmula uma vez. A margem-alvo de cada linha vira o piso do orçamento: o preço sugerido já nasce com a margem que a diretoria pediu, e o desconto que fura o piso pede aprovação antes de sair, com o motivo registrado. Antes de desligar a planilha, o sistema roda ao lado dela e bate com ela, produto por produto, até a diferença ser zero ou estar explicada. Aí a diretoria pede uma margem e é ela que sai no orçamento, sem precisar refazer a conta de cada vendedor.
Por onde seguir
Markup e margem são o começo da conversa de preço, não o fim. Para saber quanto cada venda deixa depois de impostos, comissão e frete, e calcular isso por produto, cliente e pedido, o próximo passo é a margem de contribuição. Para entender as margens que aparecem na DRE, veja margem bruta e margem líquida, e para os outros números que a diretoria precisa acompanhar, os indicadores financeiros. E se a regra de preço que a empresa construiu ficar boa a ponto de outras empresas quererem usar, vale ler quando uma ferramenta interna tem potencial de produto. Para formar o preço com todas as despesas e o lucro, veja o que é markup e como calcular, e para saber quanto vender para pagar a estrutura, o ponto de equilíbrio.
Perguntas frequentes
Qual a diferença entre markup e margem?
Markup é o percentual aplicado sobre o custo para chegar ao preço; margem é o percentual do preço que sobra depois de pagar o custo. A diferença está na base da conta: o markup divide o lucro pelo custo, a margem divide o lucro pelo preço. Para o mesmo produto, o markup é sempre maior que a margem. Uma peça de custo R$ 100 vendida a R$ 150 tem markup de 50% e margem de 33,3%.
Markup de 30% é a mesma coisa que margem de 30%?
Não. Um markup de 30% sobre um custo de R$ 100 leva a um preço de R$ 130, e a margem sobre esse preço é de 23,1%. Para ter 30% de margem, o markup precisa ser de 42,9%, e o preço sai a R$ 142,86. A diferença é de R$ 12,86 por peça. Numa linha que vende 4.000 peças por mês, isso passa de R$ 50 mil por mês.
Como converter markup em margem?
Use a fórmula margem = markup ÷ (1 + markup), com os percentuais em decimal. Um markup de 50% vira 0,50 ÷ 1,50 = 0,333, ou 33,3% de margem. Um markup de 100% vira 50% de margem, e um de 25% vira 20%. Quanto maior o markup, maior a distância entre os dois números.
Como calcular o markup a partir da margem desejada?
Use a fórmula markup = margem ÷ (1 − margem), com a margem em decimal. Para uma margem de 30%, o markup é 0,30 ÷ 0,70 = 0,4286, ou 42,9%. Aplicado sobre um custo de R$ 100, o preço fica em R$ 142,86, e a margem sobre esse preço é exatamente 30%. É o caminho certo quando a meta da diretoria nasce em margem e o preço é formado sobre o custo.
Como calcular o markup de um produto?
No caso simples, divida o lucro desejado por peça pelo custo da peça: um produto de custo R$ 100 vendido a R$ 150 tem markup de 50%. Se a empresa parte de uma margem-alvo, converta a margem em markup com a fórmula markup = margem ÷ (1 − margem). No cálculo completo, o markup vira um índice multiplicador que inclui também impostos sobre a venda, comissão, despesas e lucro. Em qualquer caso, confira o resultado calculando a margem sobre o preço final.
Margem de lucro e markup são a mesma coisa?
Não. A margem de lucro é calculada sobre o preço de venda e diz quanto de cada real vendido fica com a empresa. O markup é calculado sobre o custo e diz quanto foi acrescentado ao custo para chegar ao preço. Os dois descrevem o mesmo lucro em reais, mas dão percentuais diferentes. Tratar um como se fosse o outro faz a empresa achar que ganha mais do que ganha.
A margem pode passar de 100%?
Não, enquanto o produto tiver algum custo. A margem é o lucro dividido pelo preço, e o lucro é sempre menor que o preço, porque o custo leva uma parte. O markup, ao contrário, não tem teto: um produto de custo R$ 100 vendido a R$ 400 tem markup de 300% e margem de 75%. Quando alguém fala em margem acima de 100%, quase sempre está falando de markup.
O que é melhor usar para formar preço, markup ou margem?
Os dois têm papéis diferentes. O markup é prático para formar o preço a partir do custo, porque é um multiplicador aplicado direto sobre ele. A margem é o número certo para definir a meta e conferir o resultado, porque é como a DRE e a diretoria leem a empresa. O erro é misturar os dois na mesma conversa: definir a meta em margem e aplicar o mesmo percentual como markup.
Quanto um desconto de 10% reduz a margem?
Mais do que parece, porque o desconto sai do preço e o custo continua inteiro. Numa peça de custo R$ 100 vendida a R$ 142,86, com margem de 30%, um desconto de 10% derruba a margem para 22,2% e o lucro por peça de R$ 42,86 para R$ 28,57. É um terço a menos de lucro. Para ganhar o mesmo em reais, a empresa precisa vender 50% mais peças.
Por que a margem do relatório não bate com o markup da planilha?
Porque os dois usam bases diferentes: o markup da planilha é calculado sobre o custo, e a margem do relatório, sobre o preço. Um markup de 50% sempre aparece como 33,3% de margem, mesmo com tudo certo. Além disso, o relatório costuma descontar o que a planilha de preço não vê, como desconto concedido, imposto, comissão e frete. Para conciliar, converta o markup em margem e compare as duas sobre a mesma base.