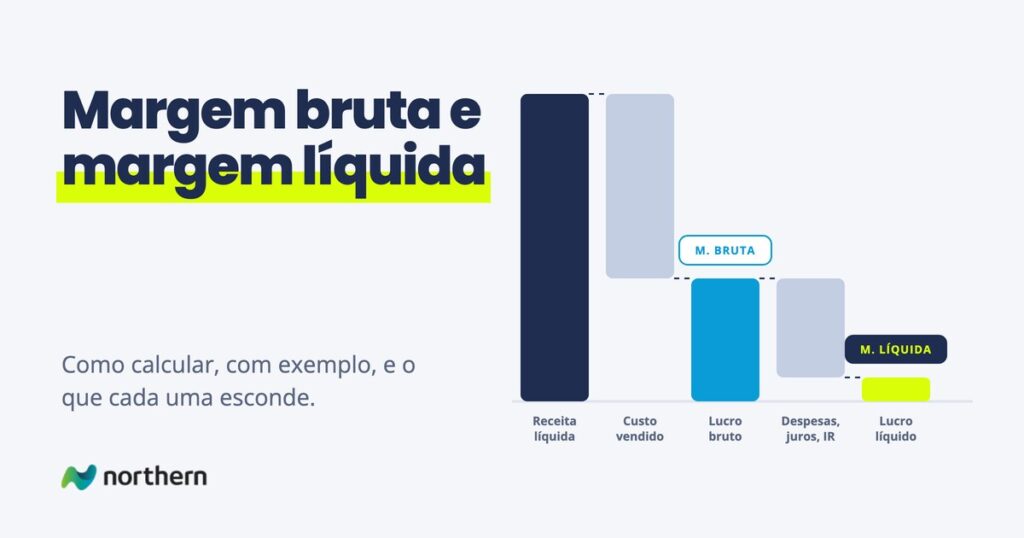
Margem bruta é o percentual da receita que sobra depois de pagar o custo do que foi vendido: margem bruta = (receita líquida menos custo dos produtos ou serviços vendidos) ÷ receita líquida. Ela mostra se a empresa ganha dinheiro na operação básica de comprar, produzir ou entregar.
Margem líquida é o percentual da receita que sobra no fim, depois de todos os custos, despesas, juros e impostos: margem líquida = lucro líquido ÷ receita líquida. Ela mostra se o negócio, como um todo, se paga. Este guia explica as duas, calcula um exemplo completo, mostra a margem operacional que fica entre elas e o que cada uma esconde sobre produtos, clientes e obras.
O que é margem bruta
A margem bruta responde a uma pergunta simples: de cada real vendido, quanto sobra depois de pagar o que foi vendido? Numa distribuidora, o custo é o que se pagou pela mercadoria. Numa indústria, é o custo de produzir: matéria-prima, mão de obra da fábrica, energia da linha. Numa empresa de serviços ou de engenharia, é o custo de entregar: equipe alocada, material, deslocamento.
A fórmula usa o lucro bruto, que é a receita líquida menos o custo do que foi vendido, dividido pela receita líquida. Receita líquida é o faturamento depois de impostos sobre a venda, devoluções e descontos concedidos. Algumas fontes usam a receita bruta como base; o resultado muda, e o importante é usar sempre o mesmo critério e deixá-lo escrito.
O que a margem bruta não mostra: despesas de vendas, de administração, juros e impostos sobre o lucro. Uma empresa pode ter margem bruta alta e perder dinheiro, se a estrutura em volta da operação for pesada demais.
O que é margem líquida
A margem líquida responde à pergunta final: depois de pagar tudo, quanto sobrou? Ela parte do lucro líquido, o último número da DRE, depois de custos, despesas operacionais, resultado financeiro e impostos sobre o lucro, e o divide pela receita líquida.
É o número que diz se o negócio se paga e quanto ele gera para reinvestir ou distribuir. Mas, por ser o último da conta, ele mistura tudo: um bom ano operacional pode ter margem líquida baixa por causa de juros de uma dívida, e um ano fraco pode parecer bom por um ganho que não se repete. Para entender de onde vem a margem líquida, é preciso olhar as margens que vêm antes dela.
Como calcular, com exemplo
Uma DRE simplificada de uma empresa industrial num ano, com números ilustrativos, montados só para mostrar a conta:
| Linha da DRE | Valor | Conta |
|---|---|---|
| Receita bruta | R$ 1.000.000 | tudo o que foi faturado |
| (−) Impostos sobre vendas, devoluções e descontos | R$ 150.000 | |
| Receita líquida | R$ 850.000 | base de todas as margens |
| (−) Custo dos produtos vendidos | R$ 510.000 | matéria-prima, mão de obra e gastos da fábrica |
| Lucro bruto | R$ 340.000 | margem bruta: 340 ÷ 850 = 40% |
| (−) Despesas de vendas e administrativas | R$ 220.000 | comercial, escritório, sistemas, diretoria |
| Lucro operacional | R$ 120.000 | margem operacional: 120 ÷ 850 = 14,1% |
| (−) Resultado financeiro | R$ 20.000 | juros pagos menos rendimentos |
| Lucro antes do imposto de renda | R$ 100.000 | |
| (−) Imposto de renda e contribuição social | R$ 34.000 | 34% no exemplo |
| Lucro líquido | R$ 66.000 | margem líquida: 66 ÷ 850 = 7,8% |
O caminho de 40% para 7,8% conta a história da empresa. A operação básica é saudável: de cada real de receita líquida, sobram 40 centavos depois de produzir. A estrutura consome a maior parte disso, 26 centavos em despesas de vendas e administração. Juros e impostos levam mais 6 centavos. Se a diretoria quisesse melhorar a margem líquida, o exemplo mostra onde olhar primeiro: na estrutura, e não no custo da fábrica.
O regime tributário muda as linhas de imposto: no Simples Nacional, por exemplo, os tributos ficam concentrados numa guia sobre o faturamento, e a DRE se organiza de outro jeito. A lógica das margens continua a mesma.
Diferença entre margem bruta, operacional e líquida
| Margem | Fórmula | O que responde | O que deixa de fora |
|---|---|---|---|
| Bruta | lucro bruto ÷ receita líquida | a operação básica de vender, produzir ou entregar dá dinheiro? | despesas de vendas e administração, juros e impostos sobre o lucro |
| Operacional | lucro operacional ÷ receita líquida | o negócio, com a estrutura que tem, dá dinheiro? | juros, rendimentos e impostos sobre o lucro |
| Líquida | lucro líquido ÷ receita líquida | depois de tudo, quanto sobra? | nada, por isso mistura operação, dívida e impostos |
A margem operacional é a que melhor mostra a qualidade da gestão, porque não depende de como a empresa se financia nem do regime de impostos. É próxima do que o mercado chama de margem EBIT. Já a margem EBITDA soma de volta a depreciação e a amortização, e é usada para comparar a geração de caixa operacional.
Ao lado das três, existe a margem de contribuição, que é diferente da bruta: ela desconta da receita todos os custos e despesas que variam com a venda, incluindo comissão, frete e taxa de cartão, e não só o custo do produto. É a margem certa para decidir preço, desconto e mix.
O que cada uma esconde
Margem bruta e margem líquida são médias da empresa inteira. E média esconde. Uma empresa com margem bruta de 40% pode ter produtos com 60% e produtos com margem negativa, clientes que pagam a operação e clientes que ela subsidia, obras que deram muito certo e uma que deu prejuízo.
Um exemplo ilustrativo, numa empresa de engenharia com três obras no ano:
| Obra | Participação na receita | Margem bruta da obra |
|---|---|---|
| Obra A | 40% | 48% |
| Obra B | 35% | 42% |
| Obra C | 25% | −4% |
| Empresa | 100% | 32,9% |
A margem da empresa, perto de 33%, parece razoável e não acende nenhum alerta. Só a margem por obra mostra que uma delas destruiu valor, e que o orçamento ou a execução dela precisa ser entendido antes da próxima proposta parecida. O mesmo vale para produto, cliente e canal de venda.
O próximo passo depois de entender margem bruta e líquida é a margem de contribuição por item: por produto, por cliente, por obra, por canal. É ela que mostra onde a empresa ganha, onde só fatura e onde perde, e é a base para decidir preço e desconto.
A margem vendida e a margem executada
Na empresa de engenharia, na instaladora e na indústria que produz sob encomenda, existe uma terceira forma de a margem esconder o problema. O orçamento promete uma margem quando a proposta é aprovada. A execução entrega outra quando a obra ou o pedido termina. Entre as duas, entram o material que subiu, a hora a mais da equipe, o frete que não estava previsto, o retrabalho.
Se ninguém compara a margem vendida com a margem executada, projeto por projeto, a diferença só aparece no fechamento do ano, diluída na margem bruta da empresa. E o próximo orçamento é feito com a mesma planilha, com o mesmo erro.
A pergunta que vale fazer é direta: você sabe se a margem que vendeu está sobrando? Responder exige três coisas: a regra de formação de preço fora da planilha, num sistema que guarda a margem prometida em cada proposta; o custo realizado de cada obra ou pedido, ligado ao ERP; e a comparação entre os dois, enquanto ainda dá para agir. É o trabalho da frente de Operação e margem da Northern, operações e tecnologia sob medida.
Por onde seguir
As outras contas financeiras, com fórmula e um exemplo de ponto de equilíbrio, estão em indicadores de desempenho. A diferença entre um indicador qualquer e o que deve ir para a tela da diretoria está em KPI. E quando a planilha de margem que a empresa construiu fica boa o suficiente para outras empresas quererem usar, vale conferir quando uma ferramenta interna tem potencial de produto.
Perguntas frequentes
O que é margem bruta?
É o percentual da receita que sobra depois de pagar o custo do que foi vendido. A fórmula é o lucro bruto, receita líquida menos custo dos produtos ou serviços vendidos, dividido pela receita líquida. Ela mostra se a operação básica de comprar, produzir ou entregar dá dinheiro. Não inclui despesas de vendas e administração, juros nem impostos sobre o lucro.
O que é margem líquida?
É o percentual da receita que sobra no fim, depois de todos os custos, despesas, juros e impostos. A fórmula é o lucro líquido dividido pela receita líquida. Ela mostra se o negócio, como um todo, se paga. Por ser o último número da DRE, mistura operação, dívida e impostos, e precisa ser lida junto com as margens que vêm antes dela.
Como calcular a margem líquida?
Parta da receita líquida, que é o faturamento menos impostos sobre a venda, devoluções e descontos. Desconte o custo dos produtos vendidos, as despesas de vendas e administrativas, o resultado financeiro e os impostos sobre o lucro, e chegue ao lucro líquido. Divida o lucro líquido pela receita líquida e multiplique por 100. Numa empresa com R$ 850 mil de receita líquida e R$ 66 mil de lucro líquido, a margem líquida é de 7,8%.
Qual a diferença entre margem bruta e margem líquida?
A margem bruta desconta da receita só o custo do que foi vendido; a margem líquida desconta tudo, incluindo despesas de vendas e administração, juros e impostos sobre o lucro. A bruta mostra a saúde da operação básica, e a líquida mostra quanto sobra no fim. Entre as duas fica a margem operacional, que mostra se o negócio dá dinheiro com a estrutura que tem. Uma margem bruta boa com margem líquida baixa aponta para a estrutura, para a dívida ou para os impostos.
Qual é uma boa margem líquida?
Depende do setor, e não existe um número único que sirva para todos. Varejo e distribuição costumam trabalhar com margens líquidas menores e giro alto; serviços especializados e software, com margens maiores. A comparação mais útil é com o histórico da própria empresa e com empresas parecidas do mesmo setor, no mesmo regime tributário. Mais importante que o nível é a tendência: margem líquida caindo ano a ano é sinal para investigar.
Margem e markup são a mesma coisa?
Não. A margem é calculada sobre o preço de venda: quanto do preço sobra. O markup é calculado sobre o custo: quanto se acrescenta ao custo para chegar ao preço. Um produto que custa 60 e é vendido a 100 tem margem de 40% e markup de 66,7%. Confundir os dois é um dos erros mais comuns na formação de preço, porque aplicar um markup de 40% não gera uma margem de 40%.
O que significa margem líquida negativa?
Que a empresa teve prejuízo no período: os custos, despesas, juros e impostos somaram mais que a receita líquida. Pode ser um problema de operação, de estrutura ou de dívida, e as margens anteriores ajudam a localizar. Se a margem bruta já é baixa, o problema está no preço ou no custo do produto; se a bruta é boa e a operacional é negativa, está na estrutura; se só a líquida é negativa, estão nos juros. Um período isolado pode ter causa pontual, mas a repetição exige ação.
Por que a margem bruta é alta e o lucro é baixo?
Porque o que sobra da operação básica é consumido pelo que vem depois: despesas de vendas e administração, juros ou impostos. É comum em empresas que cresceram a estrutura mais rápido que a receita, ou que se financiam com dívida cara. A DRE mostra onde está a perda, comparando margem bruta, operacional e líquida. Também vale olhar a margem por produto ou cliente, porque a média pode esconder itens que dão prejuízo.
Qual a diferença entre margem bruta e margem de contribuição?
A margem bruta desconta da receita o custo dos produtos ou serviços vendidos. A margem de contribuição desconta todos os custos e despesas que variam com a venda, incluindo comissão, frete e taxa de cartão. Por isso a margem de contribuição é a conta certa para decidir preço, desconto e mix, e para calcular o ponto de equilíbrio. A margem bruta é mais usada na análise contábil da DRE.
O que a margem média da empresa esconde?
Esconde produtos, clientes, canais e obras que dão prejuízo, compensados pelos que dão muito lucro. Uma empresa com margem bruta de 33% pode ter uma obra com margem negativa que ninguém viu, porque a média parecia razoável. Para enxergar, é preciso calcular a margem por item. Em empresas que vendem por projeto, também vale comparar a margem vendida no orçamento com a margem executada no fim de cada obra.