O ponto de equilíbrio é o faturamento em que a margem de contribuição das vendas paga exatamente os custos fixos da empresa: nem lucro, nem prejuízo. A fórmula é ponto de equilíbrio = custos fixos ÷ índice de margem de contribuição. Uma empresa com R$ 280 mil de custos fixos e índice de margem de contribuição de 34% precisa faturar R$ 823.529 por mês para empatar.
Este guia mostra como calcular o ponto de equilíbrio passo a passo, em reais, em unidades e em obras; calcula os três tipos (contábil, econômico e financeiro) com o mesmo exemplo, para que dê para comparar; explica a margem de segurança; e mostra por que o número muda de um mês para o outro mesmo quando a venda e a estrutura não mudam.
O que é ponto de equilíbrio
Toda empresa tem uma estrutura que custa o mesmo todo mês, venda ela muito ou pouco: aluguel, folha administrativa, sistemas, diretoria, contabilidade. O ponto de equilíbrio é o faturamento que paga essa estrutura. Abaixo dele, a empresa paga para trabalhar: cada mês fecha no vermelho, mesmo com o comercial batendo meta. Acima dele, cada real vendido passa a virar lucro.
Em linguagem de diretor, ele responde à pergunta mais básica do planejamento: quanto preciso vender, no mínimo, para não perder dinheiro? Em inglês, o conceito aparece como break even, e o ponto de equilíbrio às vezes é chamado de break even point nos materiais de finanças.
O número é útil porque transforma a estrutura da empresa numa meta de venda. Dizer que os custos fixos são de R$ 280 mil não ajuda o comercial. Dizer que é preciso faturar R$ 823 mil antes de começar a ganhar dinheiro, sim.
Margem de contribuição e ponto de equilíbrio
O ponto de equilíbrio não sai do faturamento: sai do que cada venda deixa. Uma venda de R$ 100 não paga R$ 100 da estrutura, porque parte dela vai embora com a matéria-prima, o frete, a comissão e os impostos sobre a venda. O que sobra para pagar a estrutura é a margem de contribuição: receita líquida menos custos e despesas variáveis.
Por isso a fórmula divide os custos fixos pelo índice de margem de contribuição, e não pelo faturamento. Se cada R$ 100 vendidos deixam R$ 34, são necessárias vendas de R$ 100 ÷ 34 para cada real de estrutura. Uma consequência direta: o ponto de equilíbrio é tão confiável quanto a margem de contribuição que entra nele. Se o custo variável da planilha está desatualizado, o ponto de equilíbrio também está.
Como calcular o ponto de equilíbrio, passo a passo
O exemplo que segue no guia inteiro é o de uma indústria que vende para revendas e para obras, com duas linhas de produto, num mês de referência. Os números são ilustrativos.
| Item | Valor no mês |
|---|---|
| Receita líquida | R$ 1.000.000 (Linha A: R$ 600.000; Linha B: R$ 400.000) |
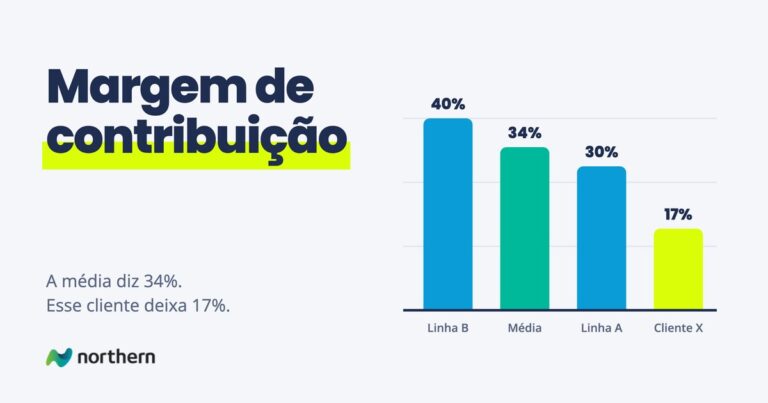
| Margem de contribuição | R$ 340.000, índice de 34% (Linha A: 30%; Linha B: 40%) |
| Custos fixos | R$ 280.000, dos quais R$ 30.000 são depreciação |
| Resultado | R$ 60.000 |
- Separe os custos fixos dos variáveis. Fixo é o que continua igual com ou sem a venda: aluguel, folha administrativa, sistemas, depreciação. No exemplo, R$ 280.000. O que varia com a venda vai para a margem de contribuição.
- Calcule o índice de margem de contribuição. Margem de contribuição dividida pela receita líquida: R$ 340.000 ÷ R$ 1.000.000 = 34%.
- Divida os custos fixos pelo índice. R$ 280.000 ÷ 0,34 = R$ 823.529. É o faturamento mínimo do mês para não ter prejuízo.
- Confira. R$ 823.529 × 34% = R$ 280.000 de margem de contribuição, exatamente os custos fixos. Resultado zero.
Em reais e em unidades
A conta em reais serve para a empresa que vende muitos produtos diferentes. Quem vende um produto principal pode fazer a mesma conta em unidades, dividindo os custos fixos pela margem de contribuição unitária. Com um produto vendido a R$ 250 e R$ 160 de custos variáveis, a margem de contribuição unitária é de R$ 90. Se ele sozinho tivesse de pagar os R$ 280.000 de estrutura, seriam R$ 280.000 ÷ R$ 90 = 3.111,1, ou 3.112 peças por mês. O arredondamento é sempre para cima: com 3.111 peças, ainda falta um pouco.
Em pedidos ou obras
Para quem vende por projeto, como instaladoras, empresas de engenharia e indústrias sob encomenda, a unidade natural é o pedido ou a obra. A conta é a mesma: custos fixos divididos pela margem de contribuição média por obra. Uma instaladora com R$ 280.000 de custos fixos e margem de contribuição média de R$ 35.000 por obra precisa fechar 8 obras por mês para empatar.
O cuidado aqui é com a palavra “média”. Se a margem de contribuição prevista no orçamento é de R$ 35.000, mas a execução entrega R$ 28.000 por causa de material mais caro e hora extra, o ponto de equilíbrio passa de 8 para 10 obras. A conta precisa usar a margem executada, e não a vendida.
Ponto de equilíbrio contábil, econômico e financeiro
Os três tipos usam a mesma lógica e o mesmo índice de margem de contribuição. O que muda é o que entra no numerador: só os custos fixos, os custos fixos mais o lucro que o dono espera, ou só o que de fato sai do caixa.
Ponto de equilíbrio contábil: fórmula e exemplo
É o que foi calculado acima, e o mais usado. A fórmula do ponto de equilíbrio contábil é custos fixos ÷ índice de margem de contribuição. No exemplo, R$ 280.000 ÷ 0,34 = R$ 823.529. Ele responde se a empresa tem lucro contábil, aquele que aparece na DRE, considerando todos os custos fixos, inclusive a depreciação.
Ponto de equilíbrio econômico
O contábil para no lucro zero. Mas lucro zero significa que o capital que o dono colocou na empresa não rendeu nada, quando poderia estar aplicado. O ponto de equilíbrio econômico soma ao numerador o lucro mínimo que remunera esse capital, o chamado custo de oportunidade.
Se o dono quer que a empresa renda pelo menos R$ 40.000 por mês, a conta fica (R$ 280.000 + R$ 40.000) ÷ 0,34 = R$ 941.176. Abaixo desse faturamento, a empresa pode até ter lucro contábil, mas rende menos do que o dinheiro renderia fora dela.
Ponto de equilíbrio financeiro: como calcular
O ponto de equilíbrio financeiro olha só para o caixa. Ele tira dos custos fixos o que é despesa mas não sai do caixa, principalmente a depreciação, e soma o que sai do caixa sem ser despesa, como a parcela do principal de um empréstimo.
No exemplo, a depreciação é de R$ 30.000 e a empresa paga R$ 25.000 por mês de parcela de empréstimo. A conta fica (R$ 280.000 − R$ 30.000 + R$ 25.000) ÷ 0,34 = R$ 275.000 ÷ 0,34 = R$ 808.824. Abaixo desse faturamento, falta dinheiro no caixa para pagar as contas do mês, mesmo que a DRE ainda mostre pouco prejuízo.
| Tipo | O que entra no numerador | Conta no exemplo | Faturamento mínimo | Pergunta que responde |
|---|---|---|---|---|
| Contábil | custos fixos | 280.000 ÷ 0,34 | R$ 823.529 | a empresa tem lucro na DRE? |
| Econômico | custos fixos + lucro mínimo do dono | 320.000 ÷ 0,34 | R$ 941.176 | a empresa remunera o capital investido? |
| Financeiro | custos fixos − depreciação + parcelas de dívida | 275.000 ÷ 0,34 | R$ 808.824 | o caixa fecha o mês? |
Os três números são próximos neste exemplo, mas nem sempre. Uma empresa com muita máquina depreciando e pouca dívida tem o financeiro bem abaixo do contábil. Uma empresa endividada pode ter o financeiro acima do contábil: dá lucro na DRE e falta dinheiro no caixa.
Margem de segurança: quanto a venda pode cair
A margem de segurança mostra a distância entre o faturamento atual e o ponto de equilíbrio, ou seja, quanto a venda pode cair antes de a empresa entrar no prejuízo. A fórmula é margem de segurança = (faturamento atual − ponto de equilíbrio) ÷ faturamento atual.
No exemplo, (R$ 1.000.000 − R$ 823.529) ÷ R$ 1.000.000 = 17,6%. A venda do mês pode cair até 17,6% antes de o resultado ficar negativo. É uma folga razoável, mas não grande: um cliente que represente 20% do faturamento, se sair, leva a empresa para o prejuízo. A margem de segurança é um bom número para colocar ao lado da concentração de clientes na reunião de diretoria.
O ponto de equilíbrio muda com o mix
Quase todos os exemplos de ponto de equilíbrio usam um produto só. Na empresa com várias linhas, o índice de margem de contribuição é uma média ponderada pelo mix de vendas, e o ponto de equilíbrio é a foto daquele mix. Se o mix muda, o número muda, mesmo com a mesma venda e a mesma estrutura.
No exemplo, o índice de 34% vem de 60% da receita na Linha A, com 30%, e 40% na Linha B, com 40%. Agora imagine um mês em que o comercial vendeu o mesmo R$ 1 milhão, mas puxado pela Linha A, que é mais fácil de vender:
| Mix planejado | Mix do mês | |
|---|---|---|
| Linha A (30% de margem de contribuição) | 60% da receita | 80% da receita |
| Linha B (40% de margem de contribuição) | 40% da receita | 20% da receita |
| Índice de margem de contribuição | 34% | 32% |
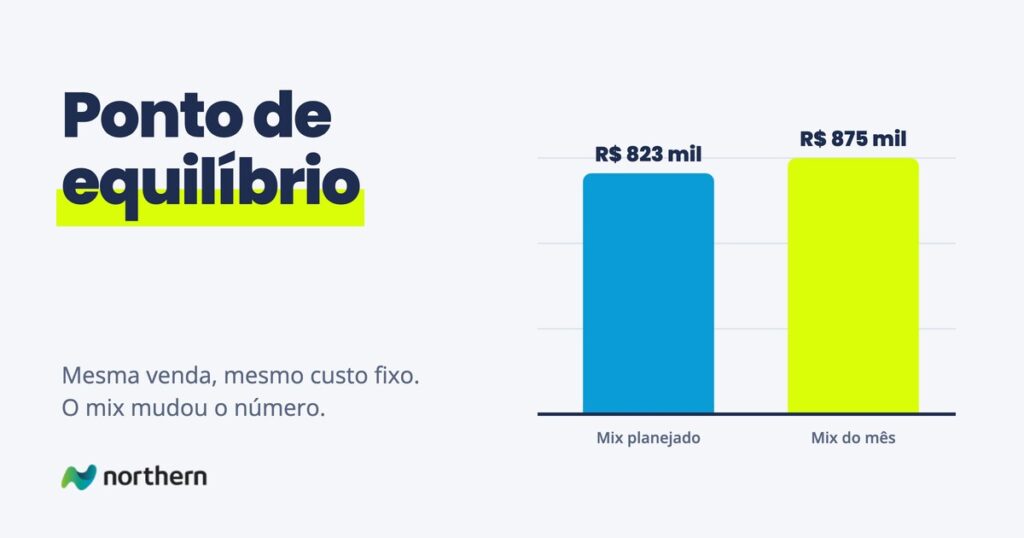
| Ponto de equilíbrio | R$ 823.529 | R$ 875.000 |
| Resultado com R$ 1 milhão de venda | R$ 60.000 | R$ 40.000 |
Mesma venda, mesmo custo fixo. O ponto de equilíbrio subiu R$ 51.471 e o lucro caiu um terço. O comercial bateu a meta de faturamento, e a empresa ganhou R$ 20 mil a menos. Se a meta do comercial é só em faturamento, ele foi premiado por isso.
Desconto e frete fazem o mesmo efeito, por outro caminho. Um cliente grande da Linha A que, com 8% de desconto e frete por conta da empresa, deixa 17% de margem de contribuição em vez dos 30% da linha puxa o índice da empresa para baixo a cada pedido que fecha. Quanto mais ele compra, mais alto fica o ponto de equilíbrio.
Como usar o ponto de equilíbrio para decidir
- Meta de venda que considera o mix. Uma meta só em faturamento deixa o comercial livre para vender o que é mais fácil. Uma meta em margem de contribuição, ou em faturamento por linha, mantém o ponto de equilíbrio onde o planejamento o colocou.
- Contratação ou investimento novo. Todo custo fixo novo sobe o ponto de equilíbrio na proporção do índice. Um gerente de R$ 17.000 por mês, com índice de 34%, exige R$ 50.000 a mais de faturamento por mês só para se pagar. Se o investimento é num produto ou serviço novo, essa conta faz parte da estratégia de produto, antes de qualquer linha de código ou de fábrica.
- Desconto e campanha. Um desconto de 5% em toda a venda leva o índice de 34% para 30,5% e o ponto de equilíbrio de R$ 823.529 para R$ 917.241. São R$ 94 mil a mais de venda por mês só para empatar. A campanha precisa trazer mais do que isso de venda nova para valer a pena. A formação de preço com markup é o outro lado dessa conta.
- Acompanhamento no mês. O ponto de equilíbrio é mais útil no dia 15 do que no dia 10 do mês seguinte. Com o faturamento e o mix até a metade do mês, dá para projetar se o mês vai pagar a estrutura e agir enquanto ainda há tempo. Ele cabe numa linha do painel da diretoria, ao lado da margem de segurança.
Quando a planilha deixa de dar conta
Calcular o ponto de equilíbrio uma vez é fácil. O difícil é mantê-lo vivo. A planilha deixa de dar conta quando aparecem estes sinais:
- O ponto de equilíbrio foi calculado no orçamento do ano e não mudou mais. O mix mudou, a matéria-prima subiu, a estrutura cresceu, e a meta continua a mesma de janeiro.
- A margem de contribuição por linha só sai no fechamento. Sem ela, não dá para saber o índice do mês, e sem o índice não dá para saber o ponto de equilíbrio do mês.
- Ninguém sabe dizer no meio do mês se ele vai fechar acima ou abaixo. A diretoria descobre o resultado quando já não há o que fazer.
Em sistema, o ponto de equilíbrio deixa de ser um número do orçamento e passa a ser um número do mês. Cada pedido nasce com a margem de contribuição calculada, com o custo atualizado e o desconto que foi de fato concedido. O índice do mês é a soma desses pedidos, com o mix real, e o ponto de equilíbrio é refeito a cada dia a partir dele. A diretoria vê, no dia 15, quanto falta vender e de qual linha. E, antes de desligar a planilha, o sistema roda ao lado dela e bate com ela no fechamento, até os dois darem o mesmo número.
Por onde seguir
O ponto de equilíbrio depende de uma conta que vem antes dele: a margem de contribuição, com o cálculo por produto, cliente e pedido. Depois do ponto de equilíbrio, o que interessa é quanto sobra no fim, e aí entra a margem líquida. Para os outros números financeiros que uma empresa média precisa acompanhar, veja os indicadores financeiros, e para levar tudo isso à reunião de diretoria numa tela só, o painel da diretoria. Do lado do preço, o markup e a diferença entre markup x margem completam a conta. Os guias de custeio variável e de DRE gerencial entram no cluster nas próximas semanas.
Perguntas frequentes
O que é ponto de equilíbrio?
É o faturamento em que a margem de contribuição das vendas paga exatamente os custos fixos da empresa, sem lucro nem prejuízo. Abaixo dele, a empresa fecha o mês no vermelho; acima dele, cada real vendido passa a virar lucro. Em inglês, o conceito é chamado de break even. Ele transforma a estrutura da empresa numa meta mínima de venda.
Como calcular o ponto de equilíbrio?
Separe os custos fixos, que não mudam com a venda, dos variáveis. Calcule o índice de margem de contribuição, que é a margem de contribuição dividida pela receita líquida. Divida os custos fixos pelo índice. Uma empresa com R$ 280 mil de custos fixos e índice de 34% tem ponto de equilíbrio de R$ 280.000 ÷ 0,34 = R$ 823.529 por mês.
Qual a fórmula do ponto de equilíbrio contábil?
Ponto de equilíbrio contábil = custos fixos ÷ índice de margem de contribuição. Os custos fixos incluem todos os gastos que não variam com a venda, inclusive a depreciação. O índice de margem de contribuição é o percentual da receita líquida que sobra depois dos custos e despesas variáveis. O resultado é o faturamento em que o lucro contábil da DRE é zero.
Qual a diferença entre ponto de equilíbrio contábil, econômico e financeiro?
Os três dividem um valor pelo mesmo índice de margem de contribuição; muda o que entra no numerador. O contábil usa os custos fixos e mostra quando a DRE empata. O econômico soma aos custos fixos o lucro mínimo que remunera o capital do dono. O financeiro tira a depreciação, que não sai do caixa, e soma as parcelas de empréstimo, que saem, e mostra quando o caixa do mês fecha.
Como calcular o ponto de equilíbrio financeiro?
Parta dos custos fixos, subtraia o que é despesa mas não sai do caixa, como a depreciação, e some o que sai do caixa sem ser despesa, como a parcela do principal de empréstimos. Divida o resultado pelo índice de margem de contribuição. Com R$ 280 mil de custos fixos, R$ 30 mil de depreciação, R$ 25 mil de parcela e índice de 34%, a conta é R$ 275.000 ÷ 0,34 = R$ 808.824. Abaixo desse faturamento, falta dinheiro no caixa para pagar as contas do mês.
Qual a relação entre margem de contribuição e ponto de equilíbrio?
O ponto de equilíbrio depende diretamente da margem de contribuição. Cada venda deixa a sua margem de contribuição, e a soma delas no mês precisa cobrir os custos fixos. Por isso a fórmula divide os custos fixos pelo índice de margem de contribuição, e não pelo faturamento. Quando a margem de contribuição cai, por desconto, frete ou custo maior, o ponto de equilíbrio sobe.
Como calcular o ponto de equilíbrio de uma empresa com vários produtos?
Calcule o índice de margem de contribuição de cada linha e faça a média ponderada pela participação de cada uma na receita. Com 60% da receita numa linha de 30% e 40% numa linha de 40%, o índice médio é de 34%. Divida os custos fixos por esse índice médio. O número vale só para aquele mix: se a participação das linhas mudar, o índice e o ponto de equilíbrio mudam junto.
O que é margem de segurança?
É o quanto a venda pode cair antes de a empresa entrar no prejuízo. A fórmula é (faturamento atual menos ponto de equilíbrio) dividido pelo faturamento atual. Uma empresa que fatura R$ 1 milhão com ponto de equilíbrio de R$ 823.529 tem margem de segurança de 17,6%. Quanto menor a margem de segurança, mais a empresa depende de cada cliente grande.
Por que o ponto de equilíbrio muda de um mês para o outro?
Porque o índice de margem de contribuição muda, mesmo quando a estrutura não muda. Se o mês vende mais da linha que deixa menos, o índice médio cai e o ponto de equilíbrio sobe. Descontos, frete por conta da empresa e aumento de matéria-prima fazem o mesmo efeito. Com a mesma venda de R$ 1 milhão e o mesmo custo fixo, uma mudança de mix pode subir o ponto de equilíbrio em mais de R$ 50 mil.
Com que frequência devo recalcular o ponto de equilíbrio?
Pelo menos todo mês, com o mix e a margem de contribuição reais do mês, e não só uma vez no orçamento do ano. Também vale recalcular sempre que entra um custo fixo novo, como uma contratação, ou quando muda o preço, o desconto padrão ou o custo da matéria-prima. O mais útil é acompanhá-lo durante o mês, para saber no dia 15 se a venda vai pagar a estrutura. Descobrir no fechamento deixa pouco espaço para agir.