Margem de contribuição é o quanto cada venda deixa, depois de pagar tudo o que ela mesma consome, para cobrir os custos fixos da empresa e formar o lucro. A fórmula é direta: margem de contribuição = receita líquida menos custos e despesas variáveis. O índice de margem de contribuição é esse valor dividido pela receita líquida, em percentual.
Este guia mostra a fórmula, um exemplo completo com números e o passo a passo para calcular. Depois vai além da conta com um produto só: calcula a margem de contribuição por produto, por cliente e por pedido, mostra como a média da empresa esconde vendas que pagam para trabalhar e aponta onde a conta costuma enganar.
O que é margem de contribuição
Toda venda carrega custos que só existem porque ela aconteceu: a matéria-prima do produto, o frete da entrega, a comissão do vendedor, o imposto sobre a nota, a taxa do cartão. O que sobra depois de pagar esses custos é a contribuição daquela venda. É com a soma das contribuições de todas as vendas do mês que a empresa paga o aluguel, a folha do escritório, os sistemas, a diretoria. O que passar disso é lucro.
Em linguagem de diretor: a margem de contribuição diz quanto cada pedido ajuda a pagar a estrutura. Um pedido de R$ 100 mil com margem de contribuição de 40% deixa R$ 40 mil para a empresa. Outro pedido do mesmo tamanho, com 15%, deixa R$ 15 mil. No faturamento os dois pesam igual. No caixa, um vale quase três vezes o outro.
A diferença para o lucro é de ordem. A margem de contribuição vem antes dos custos fixos: ela mede o que cada venda produz. O lucro vem depois deles: mede o que sobrou para a empresa inteira. Uma empresa pode ter margem de contribuição positiva em todas as vendas e ainda dar prejuízo, se a soma das contribuições não alcançar a estrutura.
Fórmula da margem de contribuição
A margem de contribuição tem duas formas, e as duas são usadas:
- Em valor (R$): margem de contribuição = receita líquida − custos variáveis − despesas variáveis
- Em índice (%): índice de margem de contribuição = margem de contribuição ÷ receita líquida × 100
A receita líquida é o faturamento depois dos impostos sobre a venda, das devoluções e dos descontos concedidos. Algumas empresas preferem tratar os impostos sobre a venda como despesa variável e partir da receita bruta; o resultado em reais é o mesmo, o índice muda um pouco. O que importa é escolher um critério, deixá-lo escrito e usar sempre o mesmo.
A parte difícil da fórmula não é a conta. É decidir o que entra como custo variável. A regra é uma pergunta: se esta venda não acontecesse, este gasto deixaria de existir? Se sim, ele é variável e entra. Se o gasto continuaria igual, é fixo e fica de fora.
| Entra na margem de contribuição (variável) | Não entra (fixo) |
|---|---|
| Matéria-prima, insumos e mercadoria revendida | Aluguel e condomínio |
| Frete de entrega pago pela empresa | Folha administrativa e da diretoria |
| Comissão de vendas | Sistemas, licenças e assinaturas |
| Impostos sobre a venda (quando não descontados na receita líquida) | Contabilidade, jurídico e consultorias fixas |
| Taxa de cartão, de antecipação ou de marketplace | Depreciação de máquinas e instalações |
| Embalagem e material de expedição | Marketing institucional e salário fixo da equipe comercial |
Custo variável ou fixo: os casos que confundem
- Mão de obra de produção. Se a equipe da fábrica é registrada e recebe o mesmo salário produzindo muito ou pouco, ela é fixa no curto prazo. Hora extra, terceirizado por empreitada e diária de montagem variam com o volume e entram como variáveis. Muita empresa trata a mão de obra inteira como variável e distorce a conta para os dois lados.
- Frete de entrega. É variável quando a empresa paga por entrega. Vira problema quando entra no cálculo como um percentual médio, porque o frete de um cliente a 30 km e o de um cliente a 800 km não pesam igual.
- Desconto comercial. Não é custo: é receita que deixou de entrar. Por isso ele sai da receita líquida, e não da lista de custos. O erro comum é calcular a margem sobre o preço de tabela e esquecer o desconto que o vendedor deu.
- Bônus de vendedor. Comissão por venda é variável. Bônus trimestral por meta batida tem cara de variável, mas não acompanha cada pedido; a maioria das empresas o trata como despesa comercial fixa e o acompanha à parte.
Como calcular a margem de contribuição, passo a passo
O exemplo que segue no guia inteiro é o de uma indústria que vende para revendas e para obras, com duas linhas de produto, num mês de referência. Os números são ilustrativos, montados para mostrar a conta.
- Apure a receita líquida de cada linha. Faturamento menos impostos sobre a venda, devoluções e descontos. Linha A, de produtos padrão: R$ 600.000. Linha B, sob encomenda: R$ 400.000.
- Some os custos e despesas variáveis de cada linha. Matéria-prima, frete, comissão, taxas, embalagem. Linha A: R$ 420.000. Linha B: R$ 240.000.
- Subtraia. A margem de contribuição em reais é a diferença: R$ 180.000 na Linha A e R$ 160.000 na Linha B.
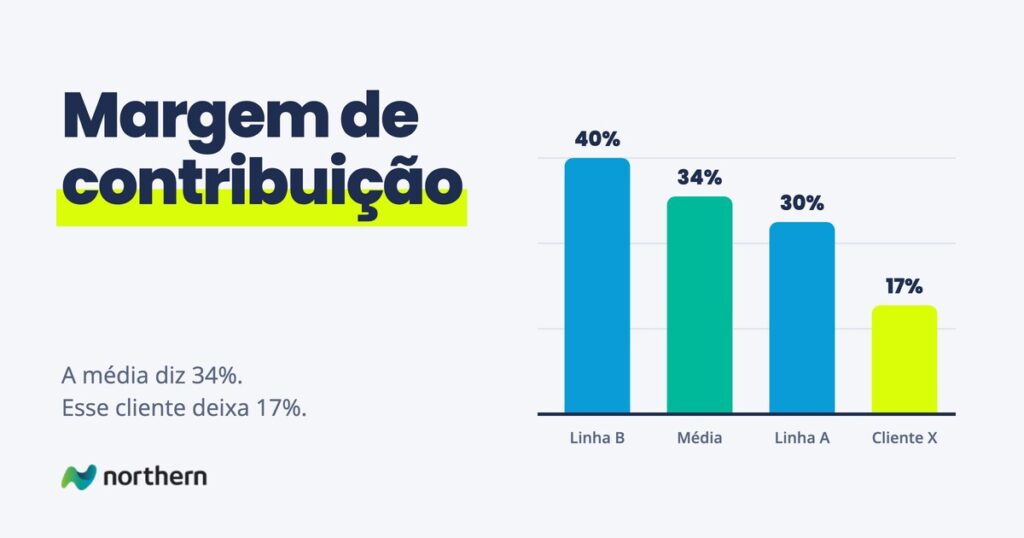
- Divida pela receita líquida. O índice da Linha A é 30%; o da Linha B, 40%. O da empresa, 34%.
| Linha | Receita líquida | Custos variáveis | Margem de contribuição | Índice |
|---|---|---|---|---|
| Linha A (padrão) | R$ 600.000 | R$ 420.000 | R$ 180.000 | 30% |
| Linha B (sob encomenda) | R$ 400.000 | R$ 240.000 | R$ 160.000 | 40% |
| Total | R$ 1.000.000 | R$ 660.000 | R$ 340.000 | 34% |
Com custos fixos de R$ 280.000 no mês, a empresa fecha com resultado de R$ 60.000, ou 6% da receita. Repare na proporção: de cada R$ 34 que as vendas deixam, R$ 28 vão para a estrutura e só R$ 6 viram lucro. É por isso que poucos pontos de margem de contribuição mudam tanto o resultado.
Para quem buscou como calcular a margem de contribuição de um item só, a conta unitária é a mesma: um produto vendido a R$ 250, com R$ 160 de custos variáveis, tem margem de contribuição de R$ 90 por unidade, ou 36%. A margem de contribuição unitária e a total, com mais exemplos e a discussão de qual é uma margem ideal, têm um guia próprio no cluster.
Margem de contribuição por produto, por cliente e por pedido
Os 34% do exemplo são uma média. E média esconde. A mesma empresa, olhada em três cortes diferentes, conta três histórias diferentes, e só os cortes mostram onde ela realmente ganha dinheiro.
| Corte | O que a média mostra | O que o corte mostra | Decisão que ele permite |
|---|---|---|---|
| Linha de produto | 34% na empresa | Linha A com 30%, Linha B com 40% | qual linha empurrar no comercial |
| Cliente | 30% na Linha A | um cliente grande da Linha A com 17% | qual cliente renegociar |
| Pedido ou obra | 40% na Linha B | um pedido vendido com 40% e entregue com 31% | como orçar o próximo |
Por produto ou linha
É o corte mais comum, e o primeiro a fazer. No exemplo, ele já muda a leitura: a Linha A traz 60% do faturamento, mas a Linha B, com 40% da receita, deixa quase a mesma contribuição em reais. Cada real vendido da Linha B vale 10 centavos a mais para a empresa do que um real da Linha A.
Isso não quer dizer que a Linha A deve sair do catálogo. Ela pode dar escala à fábrica, abrir a porta de clientes que depois compram da Linha B, ocupar uma capacidade que ficaria ociosa. Mas quem decide meta comercial, campanha e prioridade de produção precisa saber que as duas não valem o mesmo.
Por cliente
Aqui a média costuma esconder mais. Pegue um cliente grande da Linha A, que compra R$ 200.000 por mês a preço de tabela. Na conta da linha, ele teria 30% de margem de contribuição, como qualquer outro. Mas ele tem condições próprias: 8% de desconto negociado e frete por conta da empresa.
| Cliente grande da Linha A | Valor | Conta |
|---|---|---|
| Compras a preço de tabela | R$ 200.000 | |
| (−) Desconto negociado de 8% | R$ 16.000 | sai da receita, não dos custos |
| Receita líquida | R$ 184.000 | |
| (−) Custos variáveis do produto | R$ 140.000 | os mesmos 70% da tabela da Linha A |
| (−) Frete por conta da empresa | R$ 12.000 | que a média da linha não carrega |
| Margem de contribuição | R$ 32.000 | 32.000 ÷ 184.000 = 17% |
A empresa enxerga uma linha com 30% e um cliente que compra muito. Na verdade, esse cliente deixa 17%, pouco mais da metade da linha. A preço de tabela e sem frete, ele deixaria R$ 60.000 por mês; com as condições negociadas, deixa R$ 32.000. São R$ 28.000 por mês, R$ 336.000 por ano, que saíram da margem sem que ninguém tivesse decidido isso de uma vez: o desconto veio numa renegociação, o frete veio em outra.
Isso não significa que o cliente é ruim. Ele ainda contribui com R$ 32.000 por mês para pagar a estrutura. Mas a próxima conversa comercial com ele precisa ser feita com esse número na mesa, e não com os 30% da linha.
Por pedido, projeto ou obra
Na indústria que produz sob encomenda, na empresa de engenharia e na instaladora, o corte que mais importa é o do pedido. Cada orçamento nasce com uma margem de contribuição prevista. A execução entrega outra.
Um pedido da Linha B, de R$ 80.000 de receita líquida, foi orçado com R$ 48.000 de custos variáveis: 40% de margem de contribuição, a média da linha. Na execução, a matéria-prima subiu entre a proposta e a compra (de R$ 36.000 para R$ 38.200), a montagem precisou de hora extra e retrabalho (de R$ 8.000 para R$ 11.000) e o prazo apertado exigiu frete expresso (de R$ 2.400 para R$ 4.400). O custo variável real fechou em R$ 55.200, e a margem de contribuição entregue foi de R$ 24.800: 31%.
Nove pontos de margem sumiram entre a venda e a entrega. Se ninguém compara a margem vendida com a margem executada, pedido por pedido, essa diferença só aparece no fechamento do ano, diluída na média. E o próximo orçamento sai da mesma planilha, com os mesmos custos defasados.
Margem de contribuição, margem bruta e markup: não são a mesma coisa
Os três números falam de quanto sobra da venda, e por isso são confundidos o tempo todo. Mas cada um tem uma base e uma pergunta diferente.
| Margem de contribuição | Margem bruta | Markup | |
|---|---|---|---|
| O que desconta | todos os custos e despesas variáveis (produto, frete, comissão, taxas) | só o custo do produto ou serviço vendido | não desconta: multiplica o custo |
| Base do cálculo | receita líquida | receita líquida | custo |
| No produto de R$ 250 com custo variável de R$ 160 | 36% | depende de quanto dos R$ 160 é custo do produto | 56,25% (250 ÷ 160 = 1,5625) |
| Para que serve | decidir preço, desconto, mix e ponto de equilíbrio | analisar a DRE e comparar com o mercado | formar o preço a partir do custo |
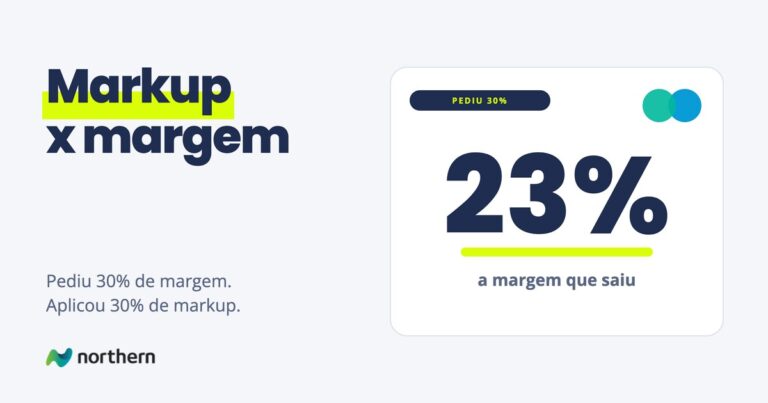
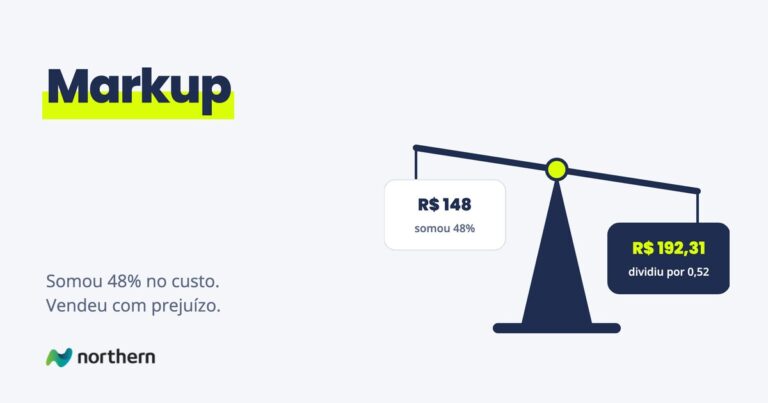
A margem bruta é o número da contabilidade: ela fica na DRE, logo abaixo do custo dos produtos vendidos, e não enxerga frete, comissão nem taxa de cartão. A diferença entre as duas e o que cada margem da DRE esconde estão no guia de margem bruta e margem líquida. Já o markup é o multiplicador aplicado sobre o custo para chegar ao preço; um markup de 36% não gera uma margem de contribuição de 36%, e essa confusão é a origem de muito preço errado, como mostra o comparativo de markup x margem.
Como usar a margem de contribuição para decidir
O número só vale pelo que ele muda na decisão. Quatro decisões do dia a dia da diretoria dependem dele:
- Aceitar ou recusar um desconto. Na Linha A, com 30% de margem de contribuição, cada R$ 100 de venda deixa R$ 30. Um desconto de 8 pontos sobre o preço faz o mesmo volume deixar R$ 22. Para a empresa ficar com a mesma contribuição de antes, o cliente precisa comprar 36% a mais (30 ÷ 22 = 1,36). Se o pedido de desconto não vem com esse aumento de volume, ele tira dinheiro do caixa. Dizer “não” fica mais fácil com essa conta na mão.
- Qual linha empurrar. Com capacidade e esforço comercial limitados, a linha de maior margem de contribuição por hora de fábrica ou por hora de vendedor é a que mais paga a estrutura. No exemplo, cada real a mais da Linha B deixa 40 centavos; da Linha A, 30.
- Qual cliente renegociar. A lista de clientes ordenada por margem de contribuição, e não por faturamento, mostra onde as condições comerciais foram longe demais. É o cruzamento que a curva ABC de clientes só por faturamento não faz.
- Piso de preço do orçamento. Conhecendo o custo variável real do pedido e a margem de contribuição mínima que a empresa aceita, o orçamento passa a ter um piso. Abaixo dele, a proposta só sai com aprovação da diretoria, e com o motivo escrito.
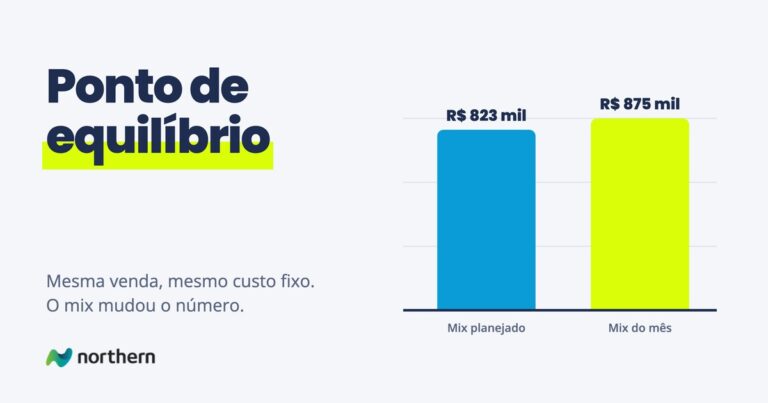
A margem de contribuição também é a base do ponto de equilíbrio: dividindo os custos fixos pelo índice de margem de contribuição, sai o faturamento mínimo para não ter prejuízo. No exemplo, R$ 280.000 ÷ 34% dá cerca de R$ 823.500 por mês. O cálculo completo, com os tipos contábil, econômico e financeiro, está no guia de ponto de equilíbrio. Para acompanhar esses números junto com caixa, prazo e endividamento, vale ver os indicadores financeiros que uma empresa média precisa medir, e como eles cabem num painel da diretoria que se lê em poucos minutos.
Onde a conta engana
A margem de contribuição é tão boa quanto o custo variável que entra nela. Quatro erros aparecem em quase toda empresa que calcula a margem em planilha, e cada um muda o resultado em pontos inteiros:
- Custo variável desatualizado. A planilha de custos foi montada no começo do ano e ninguém atualizou o preço da matéria-prima. Se, na Linha A, R$ 300.000 dos R$ 420.000 de custos variáveis são matéria-prima e ela subiu 5%, são R$ 15.000 a mais por mês que a planilha não vê. A margem de contribuição real da linha cai de 30% para 27,5%: 2,5 pontos que o comercial continua vendendo como se existissem.
- Frete e comissão rateados pela média. Se o frete entra como 2% da receita para todos, o cliente grande do exemplo carregaria R$ 3.680 de frete, e não os R$ 12.000 reais. A margem de contribuição dele apareceria com cerca de 22%, e não 17%: 5 pontos de diferença, justamente no cliente que mais precisava ser olhado.
- Desconto que não volta para o cálculo. O preço de tabela vai para a planilha; o desconto fica no pedido, no ERP ou na conversa com o vendedor. Calculada sobre os R$ 200.000 de tabela, a margem de contribuição do mesmo cliente apareceria com 24%. A real é 17%: 7 pontos.
- Imposto calculado por alíquota cheia. Uma alíquota única para todas as vendas ignora a diferença entre estados, produtos, substituição tributária e créditos. Cada ponto de diferença entre a alíquota usada e a efetiva é cerca de um ponto de margem de contribuição a mais ou a menos. A transição da reforma tributária, que muda as alíquotas aos poucos nos próximos anos, torna essa revisão mais frequente.
Nenhum desses erros é de fórmula. Todos são de dado: o número certo existe em algum lugar da empresa, na nota de compra, no conhecimento de frete, no pedido do ERP, mas não chega à conta da margem.
Quando a planilha deixa de dar conta
Para uma empresa com poucas linhas e poucos clientes, uma planilha bem cuidada calcula a margem de contribuição sem problema. Ela deixa de dar conta quando aparecem estes sinais:
- A margem por cliente leva dias para sair. Alguém precisa exportar vendas do ERP, cruzar com a tabela de custos, ratear o frete e conferir, e o número chega quando a decisão já foi tomada.
- Só uma pessoa sabe atualizar. As regras de custo variável moram na cabeça de quem montou a planilha. Se essa pessoa sai de férias, a margem do mês fica para depois.
- O número muda conforme quem calcula. O financeiro tem uma margem, o comercial tem outra, a diretoria tem uma terceira, e a reunião vira discussão sobre qual planilha está certa.
Em sistema, a lógica é a mesma, só que deixa de depender de uma pessoa. A regra do custo variável fica escrita: o que entra, de onde vem cada valor, como o frete é atribuído a cada pedido. Cada pedido nasce com a margem de contribuição calculada, a partir do custo atualizado e do desconto que foi de fato concedido. A margem vendida no orçamento fica guardada para ser comparada com a margem executada quando o pedido termina.
E a transição tem um cuidado que faz diferença: antes de desligar a planilha, o sistema roda em paralelo e bate com ela linha a linha, por produto, cliente e pedido. Quando os dois dão o mesmo número por alguns fechamentos seguidos, e as diferenças que aparecem são explicadas, a planilha pode sair. É o que dá à diretoria confiança para decidir com o número novo, e é o caminho que a Northern segue nos projetos de operação e margem.
Por onde seguir
A margem de contribuição é o centro de um conjunto de contas. Para a diferença entre as margens que aparecem na DRE, comece por margem bruta e margem líquida. Para os outros números financeiros que uma empresa média precisa acompanhar, com fórmula e exemplo, veja os indicadores financeiros. E para levar a margem por linha e por cliente à reunião de diretoria sem virar um relatório de quarenta páginas, o guia do painel da diretoria mostra o que entra na tela e o que fica de fora. Se a regra de margem que a empresa construiu ficar boa o bastante para outras empresas do setor quererem usar, vale ler quando uma ferramenta interna tem potencial de produto. Para formar o preço, veja o que é markup e como calcular; para saber quanto vender para pagar a estrutura, o ponto de equilíbrio. Os guias de custeio variável e de DRE gerencial completam o cluster nas próximas semanas.
Perguntas frequentes
O que é margem de contribuição?
É o quanto cada venda deixa, depois de pagar os custos e despesas que ela mesma gera, para cobrir os custos fixos da empresa e formar o lucro. Entram na conta a matéria-prima, o frete, a comissão, os impostos sobre a venda e as taxas de cartão ou marketplace. Ficam de fora aluguel, folha administrativa e sistemas, que existem com ou sem a venda. Ela pode ser expressa em reais ou em percentual da receita líquida.
Qual a fórmula da margem de contribuição?
Em valor, margem de contribuição = receita líquida menos custos variáveis menos despesas variáveis. Em percentual, o índice de margem de contribuição = margem de contribuição dividida pela receita líquida, vezes 100. A receita líquida é o faturamento depois de impostos sobre a venda, devoluções e descontos. Uma linha com R$ 600 mil de receita líquida e R$ 420 mil de custos variáveis tem R$ 180 mil de margem de contribuição, ou 30%.
Como calcular a margem de contribuição de um produto?
Parta do preço líquido de venda, já sem impostos sobre a venda e sem desconto. Some todos os custos que existem por causa daquela unidade: matéria-prima, embalagem, frete, comissão e taxas. Subtraia a soma do preço e chegue à margem de contribuição unitária. Um produto vendido a R$ 250 com R$ 160 de custos variáveis deixa R$ 90 por unidade, ou 36%.
Qual a diferença entre margem de contribuição e margem bruta?
A margem bruta desconta da receita só o custo dos produtos ou serviços vendidos, e é o número que aparece na DRE contábil. A margem de contribuição desconta todos os custos e despesas que variam com a venda, incluindo frete, comissão e taxa de cartão. Por isso a margem de contribuição costuma ser menor e é a mais útil para decidir preço, desconto e mix. A margem bruta serve mais para comparar a empresa com o mercado e com o próprio histórico.
Quais custos entram na margem de contribuição?
Entram os custos e despesas que só existem porque a venda aconteceu. Os mais comuns são matéria-prima ou mercadoria, embalagem, frete de entrega pago pela empresa, comissão de vendas, impostos sobre a venda e taxas de cartão, antecipação ou marketplace. Não entram aluguel, folha administrativa, sistemas, contabilidade e depreciação, que continuam iguais com ou sem a venda. A pergunta para decidir é: se esta venda não acontecesse, este gasto deixaria de existir?
Frete e comissão são custo variável?
Sim, quando são pagos por venda. A comissão acompanha cada pedido, e o frete de entrega pago pela empresa também. O cuidado está em não usar um percentual médio para todos, porque o frete de um cliente distante pode ser várias vezes o de um cliente próximo. Bônus trimestral de vendedor por meta, por outro lado, não acompanha cada pedido e costuma ser tratado como despesa comercial fixa.
Como calcular a margem de contribuição por cliente?
Some a receita líquida do cliente no período, já descontado tudo o que foi negociado com ele. Desconte os custos variáveis dos produtos que ele comprou e os custos que são só dele, como frete por conta da empresa, comissão diferenciada ou prazo maior financiado. Divida o resultado pela receita líquida. Um cliente que compra R$ 200 mil de tabela com 8% de desconto e R$ 12 mil de frete por conta da empresa pode deixar 17%, numa linha que na média deixa 30%.
Margem de contribuição negativa: o que significa e o que fazer?
Significa que a venda não paga nem os custos que ela mesma gera: cada unidade vendida aumenta o prejuízo, antes mesmo de pagar qualquer custo fixo. As causas mais comuns são preço desatualizado, desconto excessivo, frete por conta da empresa ou custo de matéria-prima que subiu. O primeiro passo é confirmar o custo variável real, porque às vezes o erro está na conta. Se for real, a saída é reajustar preço ou condições, ou deixar de vender aquele item para aquele cliente, salvo uma razão estratégica explícita.
Qual é uma boa margem de contribuição?
Não existe um número que sirva para todas as empresas. Uma boa margem de contribuição é a que, multiplicada pelo volume de vendas, paga os custos fixos e ainda deixa o lucro que a empresa quer. Empresas com estrutura pesada precisam de margens de contribuição maiores ou de mais volume. Por isso a referência mais útil é o ponto de equilíbrio: custos fixos divididos pelo índice de margem de contribuição mostram o faturamento mínimo para não ter prejuízo.
Com que frequência a margem de contribuição deve ser recalculada?
O ideal é que ela seja calculada em cada pedido, no momento da venda, com o custo e o desconto daquele pedido. A análise por linha e por cliente vale ser feita todo mês, junto com o fechamento. Os custos variáveis que entram na conta precisam ser revistos sempre que a matéria-prima, o frete ou a tabela de impostos mudam. Uma margem calculada com custos do começo do ano pode estar vários pontos acima da real.