Margem de contribuição unitária é quanto cada unidade vendida deixa depois de pagar os próprios custos e despesas variáveis: preço de venda menos custo variável por unidade. Margem de contribuição total é a soma disso em todas as unidades vendidas no período, o dinheiro que sobra para pagar a estrutura e formar o lucro. A primeira compara produtos. A segunda diz se a empresa fecha o mês no azul.
Este guia mostra as duas fórmulas com um exemplo de três produtos, explica qual margem olhar em cada decisão e mostra o caso em que nenhuma das duas basta: quando a fábrica está cheia e a pergunta é qual produto merece a hora de máquina. No fim, a conta da margem de contribuição ideal, que não é um número de mercado, mas um número que sai dos custos fixos de cada empresa.
Margem de contribuição unitária
A fórmula da margem de contribuição unitária é:
Margem de contribuição unitária = preço de venda − custos variáveis por unidade − despesas variáveis por unidade
Entram no cálculo tudo o que aumenta a cada unidade vendida: matéria-prima, embalagem, insumos, impostos sobre a venda, comissão e frete. Ficam de fora os custos fixos, como salários administrativos, aluguel e depreciação, que existem com ou sem aquela venda. A separação entre o que é variável e o que é fixo, com os casos que confundem, está no guia de margem de contribuição.
Um exemplo de margem de contribuição unitária: um produto vendido a R$ 200, com R$ 130 de custos e despesas variáveis por unidade, deixa R$ 70 de margem de contribuição unitária. Dividindo pelo preço, sai o percentual, também chamado de índice de margem de contribuição: R$ 70 ÷ R$ 200 = 35%.
Margem de contribuição total
A margem de contribuição total é a margem unitária multiplicada pela quantidade vendida, somada para todos os produtos:
Margem de contribuição total = Σ (margem unitária × quantidade vendida)
Ou, de forma equivalente, a receita total menos todos os custos e despesas variáveis do período. É o número que vai pagar os custos fixos. O que sobra depois disso é o lucro operacional.
No exemplo, uma indústria vende três produtos por mês e tem R$ 380 mil de custos fixos:
| Produto | Preço | Custo variável | Margem unitária | Margem % | Unidades/mês | Margem total (R$ mil) |
|---|---|---|---|---|---|---|
| Produto 1 | 200 | 130 | 70 | 35% | 3.000 | 210 |
| Produto 2 | 80 | 44 | 36 | 45% | 5.000 | 180 |
| Produto 3 | 500 | 375 | 125 | 25% | 800 | 100 |
| Total | 35% | 490 |
A receita é de R$ 1,4 milhão e a margem de contribuição total, de R$ 490 mil. Descontados os R$ 380 mil de custos fixos, o lucro operacional é de R$ 110 mil, 7,9% da receita.
Repare que cada produto ganha num critério diferente. O produto 3 tem a maior margem unitária, R$ 125. O produto 2 tem o maior percentual, 45%. O produto 1 tem a maior margem total, R$ 210 mil. Qual é o “melhor” depende da pergunta.
Unitária, total ou percentual: qual olhar em cada decisão
| Margem | Responde | Use para |
|---|---|---|
| Unitária (R$) | Quanto cada unidade deixa | Aceitar ou recusar um pedido, avaliar um desconto, comparar o efeito de uma mudança de custo |
| Percentual (%) | Quanto de cada real vendido sobra | Comparar produtos de preços muito diferentes, definir política de desconto, calcular o ponto de equilíbrio |
| Total (R$) | Quanto o produto, cliente ou linha paga da estrutura | Decidir mix, priorizar esforço comercial, montar a curva ABC pela margem |
| Por recurso limitado (R$ por hora) | Quanto cada hora do gargalo rende | Decidir o que produzir quando a capacidade está cheia |
O erro mais caro é usar o percentual para decidir mix. O produto 2 tem o maior percentual, mas aumentar a venda dele em 10% traz R$ 18 mil de margem. O mesmo aumento no produto 1 traz R$ 21 mil. Percentual alto em produto barato rende pouco em reais, e a estrutura se paga em reais.
Quando a fábrica está cheia: margem por hora
Enquanto há capacidade sobrando, vender mais de qualquer produto com margem positiva aumenta o lucro. Quando a fábrica está cheia, cada unidade a mais de um produto tira lugar de outro, e a pergunta muda: qual produto rende mais por hora de máquina, que virou o recurso escasso.
No exemplo, cada produto usa a linha de produção por um tempo diferente:
| Produto | Margem unitária (R$) | Horas-máquina por unidade | Margem por hora (R$) | Horas no mês |
|---|---|---|---|---|
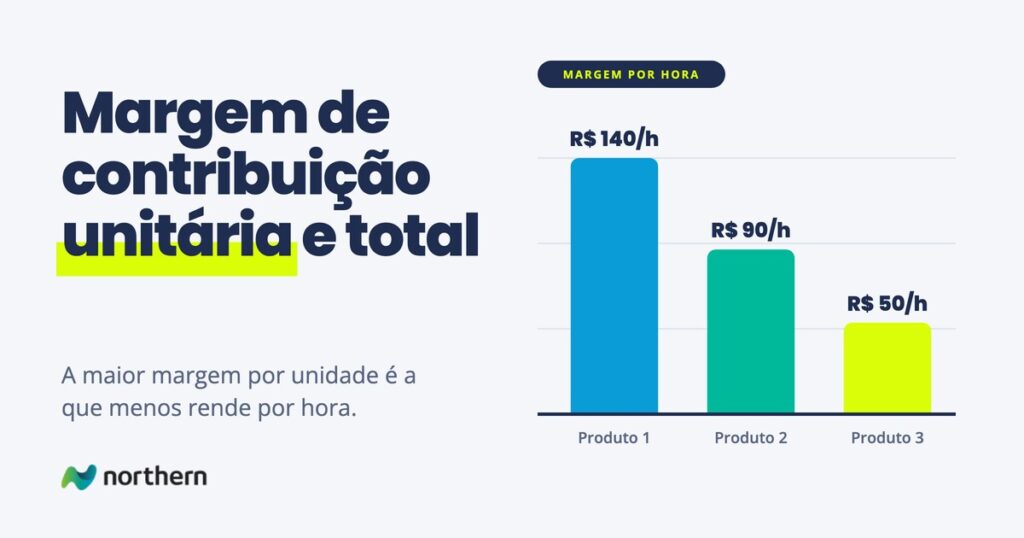
| Produto 1 | 70 | 0,5 | 140 | 1.500 |
| Produto 2 | 36 | 0,4 | 90 | 2.000 |
| Produto 3 | 125 | 2,5 | 50 | 2.000 |
A linha está cheia, com 5.500 horas por mês. Um cliente pede mais 2.000 unidades do produto 1, que precisam de 1.000 horas. De onde tirar essas horas?
- Tirando do produto 3, a empresa deixa de fazer 400 unidades e perde R$ 50 mil de margem. Ganha R$ 140 mil com o pedido. Resultado: +R$ 90 mil no mês.
- Tirando do produto 2, deixa de fazer 2.500 unidades e perde R$ 90 mil. Resultado: +R$ 50 mil.
O produto 3, com a maior margem unitária da casa, é o que menos rende por hora de fábrica. Quem decide pela margem unitária protegeria o produto errado. Na prática, a decisão também pesa contratos, clientes que compram o mix completo e o risco de abrir espaço para um concorrente, mas a conta da margem por recurso limitado mostra quanto custa cada escolha.
Qual a margem de contribuição ideal
Não existe uma margem de contribuição ideal de mercado. Uma distribuidora com estrutura enxuta vive bem com 15%, e uma indústria com fábrica própria e engenharia pode precisar de 40%. O número ideal sai dos custos fixos e do lucro que a empresa quer:
Margem de contribuição ideal (%) = (custos fixos + lucro desejado) ÷ receita
No exemplo, com R$ 380 mil de custos fixos e um lucro desejado de 10% da receita (R$ 140 mil), a margem de contribuição ideal é (380 + 140) ÷ 1.400 = 37,1%. A empresa opera com 35%. Faltam 2,1 pontos, ou R$ 30 mil de margem por mês, que podem vir de preço, de custo variável ou de mix, vendendo mais do que rende mais. O caminho pelo preço está no guia de precificação de produtos.
Dois cuidados. Primeiro, a margem ideal vale para a média da empresa, não para cada produto: um produto com 25% pode ser ótimo se vende muito e usa pouco recurso, e um com 45% pode ser irrelevante. Segundo, o piso não é a margem ideal, é a que paga só os custos fixos. Com R$ 380 mil de fixos e 35% de margem, a empresa precisa faturar cerca de R$ 1,09 milhão por mês para não ter prejuízo. Essa conta é o ponto de equilíbrio.
Os erros mais comuns
- Decidir mix pelo percentual. A estrutura se paga em reais. Um produto com percentual alto e volume baixo contribui pouco.
- Proteger o produto de maior margem unitária com a fábrica cheia. Com capacidade limitada, o que importa é a margem por hora do gargalo.
- Usar a margem de tabela. A margem unitária real é a do pedido, depois de desconto, frete e prazo. Ela pode ser muito menor que a da tabela, e a diferença entre markup e margem costuma estar na origem do problema.
- Copiar uma margem ideal de outra empresa. Cada estrutura de custos fixos pede uma margem diferente.
- Olhar a margem total só no fechamento do ano. Ela é o primeiro número a mostrar que o mix mudou, e deveria ser vista todo mês.
Quando a planilha deixa de dar conta
Com três produtos, as quatro margens cabem numa planilha. Com trezentos, custos que mudam a cada compra e uma fábrica que às vezes está cheia e às vezes ociosa, a planilha responde à pergunta do mês passado. A margem unitária fica com o custo antigo, a margem total chega no fechamento e a margem por hora de máquina quase nunca é calculada, porque depende de dados da produção que não estão no financeiro.
O que a diretoria quer é decidir o próximo pedido, o próximo desconto e o próximo mês de produção sabendo quanto cada escolha deixa. Isso acontece quando a margem de contribuição é calculada no próprio pedido, com o custo atual e o tempo de produção de cada produto, e as visões unitária, total e por recurso saem dessa mesma base. A passagem da planilha para esse tipo de painel está em da planilha ao dashboard.
Por onde seguir
O conceito, a fórmula e a margem por cliente e por pedido estão no guia de margem de contribuição. Para o faturamento mínimo que paga a estrutura, o ponto de equilíbrio. Para formar o preço que chega à margem ideal, o markup. Para ver quais produtos e clientes pagam a empresa, a curva ABC pela margem. Para montar o resultado do mês com a margem de contribuição no centro, a DRE gerencial. Para entender por que o custo rateado engana na decisão, custeio por absorção x custeio variável. E para as margens que aparecem na DRE, margem bruta e margem líquida.
Perguntas frequentes
O que é margem de contribuição unitária?
É quanto cada unidade vendida deixa depois de pagar os próprios custos e despesas variáveis. A fórmula é preço de venda menos custos variáveis por unidade menos despesas variáveis por unidade, como impostos sobre a venda, comissão e frete. Um produto vendido a R$ 200 com R$ 130 de custos variáveis tem margem de contribuição unitária de R$ 70.
Como calcular a margem de contribuição total?
Multiplique a margem de contribuição unitária de cada produto pela quantidade vendida e some todos os produtos. Ou, de forma equivalente, subtraia da receita total todos os custos e despesas variáveis do período. O resultado é o dinheiro disponível para pagar os custos fixos; o que sobra é o lucro operacional.
Qual a diferença entre margem de contribuição unitária e total?
A unitária mostra quanto cada unidade deixa e serve para comparar produtos, avaliar pedidos e descontos. A total mostra quanto todas as vendas do período deixam e serve para saber se os custos fixos estão pagos e para decidir mix. Um produto pode ter margem unitária alta e margem total baixa, se vende pouco.
Qual a margem de contribuição ideal?
Não existe um número de mercado. A margem de contribuição ideal é a que paga os custos fixos e o lucro desejado: custos fixos mais lucro desejado, divididos pela receita. Uma empresa com R$ 380 mil de custos fixos, R$ 1,4 milhão de receita e meta de 10% de lucro precisa de 37,1% de margem de contribuição média.
Como calcular a margem de contribuição em percentual?
Divida a margem de contribuição pelo preço de venda, ou a margem total pela receita total. O resultado é o índice de margem de contribuição. Um produto de R$ 200 com R$ 70 de margem unitária tem índice de 35%: a cada real vendido, 35 centavos sobram para pagar a estrutura e formar o lucro.
O que é margem de contribuição por fator limitante?
É a margem de contribuição dividida pela quantidade do recurso escasso que cada produto usa, como horas de máquina. Quando a capacidade está cheia, ela mostra qual produto rende mais por hora do gargalo. Um produto com margem unitária alta pode render pouco por hora, se ocupa a máquina por muito tempo.
Margem de contribuição alta em percentual é sempre melhor?
Não. A estrutura da empresa se paga em reais, e um produto barato com percentual alto pode contribuir pouco no total. Para decidir mix e esforço comercial, a margem total e a margem por recurso limitado dizem mais que o percentual. O percentual é útil para comparar produtos de preços diferentes e para o ponto de equilíbrio.
Exemplo de margem de contribuição
Uma indústria vende 3.000 unidades de um produto a R$ 200, com R$ 130 de custos variáveis por unidade. A margem de contribuição unitária é R$ 70, o índice é 35% e a margem total do produto é R$ 210 mil por mês. Somada aos outros produtos, a margem total da empresa precisa cobrir os custos fixos para haver lucro.