Custeio por absorção é o método que leva para o custo de cada produto todos os custos da produção, inclusive os fixos, como aluguel da fábrica, depreciação de máquinas e salários da supervisão. Custeio variável é o método que leva para o produto só os custos que variam com o volume e trata os custos fixos como despesa do período. O primeiro é o exigido na contabilidade e no fisco. O segundo é o que mostra a margem de cada produto para decidir preço e mix.
Este guia explica os dois métodos, as diferenças entre custeio por absorção e custeio variável, e mostra com um exemplo numérico como o mesmo mês pode ter dois lucros diferentes, conforme o método. Depois mostra qual usar em cada decisão, com um pedido que o custeio por absorção manda recusar e o custeio variável manda aceitar.
O que é custeio por absorção
No custeio por absorção, o produto “absorve” todos os custos de produção. Entram os custos diretos, que se identificam com cada produto, como matéria-prima, embalagem e mão de obra direta, e os custos indiretos de fabricação, que são da fábrica como um todo e precisam ser distribuídos entre os produtos por algum critério de rateio, como horas-máquina, horas de mão de obra ou volume produzido.
Ficam de fora as despesas: administrativas, comerciais e financeiras. Elas vão direto para o resultado do período em que acontecem. O custo por absorção de cada unidade, portanto, é o custo variável de produção mais a parcela de custo fixo de fábrica que coube a ela no rateio.
É o método aceito pela legislação brasileira e pelas normas contábeis (o CPC 16, que trata de estoques) para avaliar os estoques e apurar o lucro no balanço e no imposto de renda. Por isso toda indústria tem um custeio por absorção, mesmo que ninguém na diretoria olhe para ele.
O que é custeio variável
O custeio variável, também chamado de custeio direto, separa os gastos pelo comportamento em relação ao volume. O produto recebe só os custos que crescem com cada unidade produzida: matéria-prima, embalagem, energia de máquina, comissão, frete e impostos sobre a venda. Os custos fixos, de fábrica ou de escritório, não são distribuídos entre os produtos. Eles são tratados como o custo de manter a empresa aberta no mês.
A fórmula do custeio variável chega à margem de contribuição:
Margem de contribuição = receita − custos variáveis − despesas variáveis
Resultado = margem de contribuição − custos fixos − despesas fixas
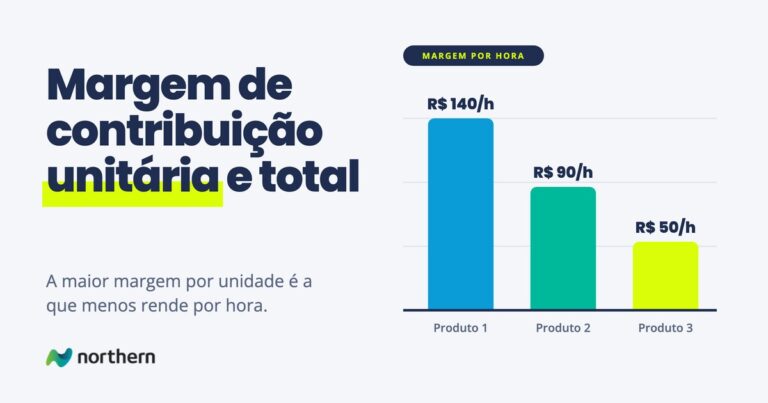
A margem de contribuição diz quanto cada produto, cliente ou pedido deixa para pagar a estrutura e formar o lucro. Como não depende de rateio, ela não muda quando outro produto vende mais ou menos. Por isso o método de custeio variável é o preferido para decisão, mas não é aceito para o balanço nem para o fisco: ele deixa os custos fixos de produção fora do estoque.
Custeio por absorção e custeio variável: as diferenças
| Custeio por absorção | Custeio variável | |
|---|---|---|
| O que vai para o produto | Todos os custos de produção, fixos e variáveis | Só os custos e despesas variáveis |
| Custos fixos de fábrica | Rateados entre os produtos e parte fica no estoque | Despesa do período, inteira |
| Indicador principal | Lucro bruto e margem bruta | Margem de contribuição |
| Depende de rateio | Sim | Não |
| Lucro muda com o volume produzido | Sim, mesmo sem vender mais | Não, só com o volume vendido |
| Aceito no balanço e no fisco | Sim | Não |
| Para que serve | Contabilidade, estoques, impostos | Preço, mix, desconto, aceitar ou recusar pedido |
No custeio por absorção, a DRE mostra o lucro bruto e a margem bruta. No custeio variável, a DRE gerencial mostra a margem de contribuição antes dos custos fixos. Os dois métodos convivem na mesma empresa: um para prestar contas, outro para decidir.
Exemplo: o mesmo mês, dois lucros
Uma indústria fabrica um produto vendido a R$ 100. O custo variável de produção é de R$ 40 por unidade e as despesas variáveis de venda, de 10% do preço. Os custos fixos da fábrica somam R$ 300 mil por mês e as despesas fixas administrativas e comerciais, R$ 100 mil. A empresa vende 10.000 unidades por mês.
Mês 1: produz 10.000 e vende 10.000. No custeio por absorção, o custo fixo por unidade é R$ 300 mil ÷ 10.000 = R$ 30, e o custo de cada unidade é R$ 70. Os dois métodos chegam ao mesmo lucro:
| Mês 1 (R$ mil) | Absorção | Variável |
|---|---|---|
| Receita | 1.000 | 1.000 |
| Custo dos produtos vendidos | (700) | (400) |
| Despesas variáveis de venda | (100) | (100) |
| Margem de contribuição | não mostra | 500 |
| Custos fixos de fábrica | já no custo | (300) |
| Despesas fixas | (100) | (100) |
| Lucro | 100 | 100 |
Mês 2: produz 15.000 e vende as mesmas 10.000. As outras 5.000 vão para o estoque. No custeio por absorção, o mesmo custo fixo de R$ 300 mil agora se divide por 15.000 unidades, e o custo de cada uma cai para R$ 60:
| Mês 2 (R$ mil) | Absorção | Variável |
|---|---|---|
| Receita | 1.000 | 1.000 |
| Custo dos produtos vendidos | (600) | (400) |
| Despesas variáveis de venda | (100) | (100) |
| Custos fixos de fábrica | já no custo | (300) |
| Despesas fixas | (100) | (100) |
| Lucro | 200 | 100 |
| Estoque das 5.000 unidades | 300 | 200 |
A empresa vendeu exatamente o mesmo, pelo mesmo preço, e o custeio por absorção mostra o lucro dobrando. Os R$ 100 mil de diferença não são lucro: são custo fixo do mês que foi para o estoque junto com as 5.000 unidades e só vai aparecer no resultado quando elas forem vendidas. O custeio variável mostra o que de fato aconteceu: a operação continua gerando R$ 100 mil por mês.
É por isso que, numa indústria com estoque oscilando, o lucro contábil e a sensação da diretoria muitas vezes não batem. Produzir para estoque melhora o resultado do mês no custeio por absorção, consome caixa e não melhora em nada a margem dos produtos.
Qual usar para decidir preço
Na mesma indústria, num mês de 10.000 unidades e com capacidade ociosa na fábrica, um cliente novo oferece um pedido de 2.000 unidades a R$ 65, de uma região onde a empresa não vende hoje.
- Pelo custeio por absorção, o custo da unidade é R$ 70. Vender a R$ 65, mais R$ 6,50 de despesa variável, parece dar prejuízo de R$ 11,50 por unidade. A decisão seria recusar.
- Pelo custeio variável, cada unidade custa R$ 40 de produção e R$ 6,50 de venda. Sobra uma margem de contribuição de R$ 18,50 por unidade, ou R$ 37 mil no pedido. Os custos fixos já estão pagos pelas 10.000 unidades normais e não aumentam. A decisão seria aceitar, e o lucro do mês sobe de R$ 100 mil para R$ 137 mil.
O custeio por absorção erra aqui porque trata o custo fixo rateado como se fosse gasto a mais em cada unidade. Ele não é: a fábrica custa R$ 300 mil com ou sem esse pedido.
O cuidado é o limite dessa lógica. Ela vale para volume adicional, com capacidade sobrando, sem estragar o preço dos clientes atuais. Se todo pedido fosse vendido a R$ 65, a margem de contribuição total não pagaria os custos fixos, e a empresa ficaria abaixo do ponto de equilíbrio. A regra prática: o custeio variável diz se um pedido, um desconto ou um produto vale a pena. A soma das margens de contribuição precisa cobrir a estrutura, e é isso que o preço de tabela, calculado pelo markup, garante.
Os outros métodos de custeio
Além dos dois, três outros métodos aparecem com frequência na indústria:
| Método | Como funciona | Quando usar |
|---|---|---|
| Custeio ABC | Distribui os custos indiretos pelas atividades que cada produto consome, como setup, inspeção e pedidos de compra | Muitos produtos com processos diferentes, em que o rateio por volume distorce o custo |
| Custo padrão | Define quanto cada produto deveria custar e compara com o custo real todo mês | Controle de eficiência da produção e de variação de insumos |
| RKW | Rateia todos os custos e despesas, inclusive administrativos e comerciais, entre os produtos | Pouco recomendado para decisão: acumula todos os problemas do rateio |
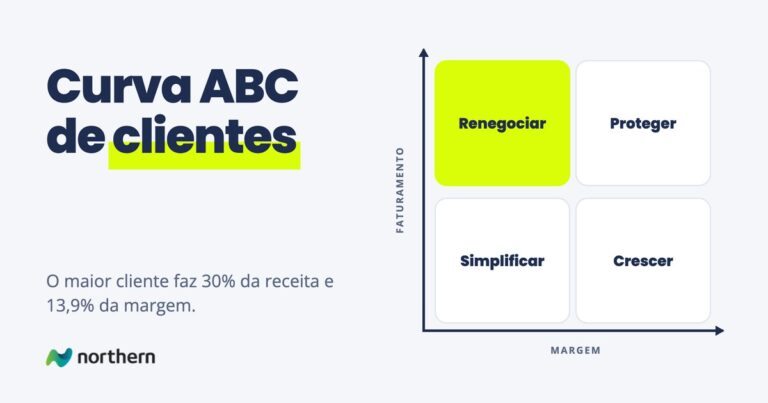
O custeio ABC é muitas vezes confundido com a curva ABC, que classifica produtos e clientes pela participação no faturamento ou na margem. São coisas diferentes, mas se encontram: uma curva ABC pela margem só é confiável se o custo de cada produto for confiável.
Os erros mais comuns
- Decidir preço pelo custo por absorção. O custo rateado muda com o volume. Um produto parece caro quando a fábrica produz pouco e barato quando produz muito, sem que nada mude nele.
- Cortar um produto que “dá prejuízo” no rateio. Se ele tem margem de contribuição positiva, cortá-lo não elimina o custo fixo que ele carregava. O custo passa para os outros produtos e o lucro total cai.
- Classificar errado o que é fixo e o que é variável. Mão de obra direta com salário fixo, por exemplo, só é variável se a equipe de fato cresce e diminui com o volume. Classificação errada contamina a margem de contribuição.
- Esquecer as despesas variáveis de venda. Comissão, frete e impostos sobre a venda são variáveis e mudam de pedido para pedido. O custeio variável que olha só a fábrica superestima a margem.
- Comemorar lucro de mês com estoque crescendo. No custeio por absorção, parte do lucro é custo fixo guardado no estoque.
Quando a planilha deixa de dar conta
Na maioria das indústrias médias, o custeio por absorção vem pronto da contabilidade, e o custeio variável vive numa planilha que alguém monta para responder uma pergunta da diretoria. Ela fica desatualizada na primeira alta de matéria-prima, não tem as despesas de venda de cada pedido e não conversa com o ERP. Quando surge um pedido como o do exemplo, a resposta sai do feeling do comercial.
O que a diretoria quer é responder na hora se um pedido, um desconto ou um cliente paga a empresa. Isso acontece quando a margem de contribuição é calculada no próprio pedido, com o custo variável atual e as condições daquele pedido, e o custeio por absorção continua cuidando do balanço, sem misturar as duas coisas. A passagem da planilha para esse tipo de painel está em da planilha ao dashboard.
Por onde seguir
O custeio variável termina na margem de contribuição, que é o número para decidir preço, mix e desconto. Para saber quanto é preciso vender para pagar os custos fixos, o ponto de equilíbrio. Para formar o preço de tabela, a precificação de produtos, o markup e a diferença entre markup e margem. Para ver quais produtos e clientes pagam a empresa, a curva ABC feita pela margem. E para as margens da DRE contábil, margem bruta e margem líquida.
Perguntas frequentes
O que é custeio por absorção?
É o método de custeio que leva para o custo de cada produto todos os custos de produção, os variáveis e os fixos da fábrica, como aluguel, depreciação e supervisão. Os custos indiretos são distribuídos entre os produtos por rateio. As despesas administrativas, comerciais e financeiras ficam de fora e vão direto para o resultado. É o método aceito no balanço e no imposto de renda.
O que é custeio variável?
É o método que leva para o produto só os custos e despesas que variam com o volume, como matéria-prima, embalagem, comissão, frete e impostos sobre a venda. Os custos fixos não são rateados: são tratados como despesa do período. O resultado é a margem de contribuição de cada produto, usada para decidir preço, mix e desconto.
Qual a diferença entre custeio por absorção e custeio variável?
No custeio por absorção, os custos fixos de fábrica são rateados entre os produtos e parte deles fica no estoque. No custeio variável, eles são despesa do período, inteira. Por isso, na absorção o lucro muda com o volume produzido, mesmo sem vender mais, e no variável só muda com o volume vendido. A absorção serve à contabilidade; o variável, à decisão.
Qual a fórmula do custeio variável?
A margem de contribuição é a receita menos os custos variáveis e as despesas variáveis. O resultado do período é a margem de contribuição menos os custos fixos e as despesas fixas. Por unidade, a margem de contribuição é o preço menos o custo variável unitário e as despesas variáveis daquela venda.
Por que o custeio variável não é aceito pelo fisco?
Porque ele deixa os custos fixos de produção fora do valor do estoque. As normas contábeis brasileiras, como o CPC 16, e a legislação do imposto de renda exigem que o estoque inclua os custos de produção, fixos e variáveis. Por isso a empresa usa o custeio por absorção no balanço e pode usar o custeio variável na gestão.
Qual método usar para formar preço?
Para decidir se um pedido, um desconto ou um produto vale a pena, o custeio variável, porque a margem de contribuição não depende de rateio. Para o preço de tabela, a empresa precisa garantir que a soma das margens cubra os custos fixos e o lucro desejado, o que o markup sobre o custo variável, com o percentual de despesas fixas, faz.
Por que o lucro sobe quando a fábrica produz mais do que vende?
No custeio por absorção, o custo fixo do mês é dividido entre todas as unidades produzidas. Quando sobra estoque, parte desse custo fixo vai junto com as unidades estocadas e sai do resultado do mês. O lucro aparece maior sem nenhuma venda a mais. A diferença volta ao resultado quando o estoque é vendido.
Quais são os métodos de custeio?
Os principais são o custeio por absorção, exigido na contabilidade; o custeio variável, usado para decisão; o custeio ABC, que distribui custos indiretos pelas atividades; o custo padrão, que compara custo previsto e real; e o RKW, que rateia todos os custos e despesas entre os produtos e é pouco recomendado para decidir.