Curva ABC de clientes é a classificação da carteira em três grupos pela participação de cada cliente num total: A são os poucos que somam cerca de 80% do valor, B os que levam a soma até 95% e C o restante. Feita pelo faturamento, ela mostra quem compra mais. Feita pela margem de contribuição, ela mostra quem paga a empresa, e as duas listas raramente são iguais.
Este guia mostra como fazer a curva ABC de clientes passo a passo, com um exemplo de oito clientes, e como refazê-la pela margem para medir a rentabilidade por cliente. No exemplo, o maior cliente faz 30% do faturamento e só 13,9% da margem, e a conta mostra para onde foi a diferença: desconto, frete, prazo, rebate e bonificação, que somados levam dois terços da margem que ele deixaria pela tabela.
O que é a curva ABC de clientes e para que serve
A curva ABC de clientes aplica à carteira a mesma lógica da curva ABC de produtos: o valor se concentra em poucos nomes. Em empresas que vendem para outras empresas, essa concentração costuma ser ainda maior do que nos produtos. É comum que cinco ou dez clientes façam metade do faturamento.
Ela serve para três decisões. A primeira é de risco: quanto da receita depende de poucos clientes, e o que acontece se um deles sair. A segunda é de atenção comercial: onde a equipe de vendas e a diretoria devem passar o tempo. A terceira, a mais valiosa e a menos feita, é de rentabilidade: quais clientes deixam dinheiro e quais compram muito e deixam pouco.
As duas primeiras saem da curva por faturamento. A terceira só sai da curva pela margem de contribuição.
Como fazer a curva ABC de clientes
- Escolha o período. Doze meses móveis, para não ser enganado por um pedido grande que não se repete.
- Some a receita líquida de cada cliente. Já sem impostos sobre a venda, devoluções e descontos. Receita bruta premia quem recebe mais desconto.
- Junte os CNPJs do mesmo grupo. Filiais e empresas do mesmo grupo econômico são um cliente só na negociação, e precisam ser um só na curva.
- Ordene do maior para o menor e calcule a participação de cada cliente no total.
- Calcule o percentual acumulado.
- Classifique: até 80% do acumulado é A, até 95% é B, o resto é C.
O exemplo é uma indústria com R$ 5 milhões de receita líquida no ano. Para caber na tela, a carteira tem oito clientes:
| Cliente | Receita líquida (R$ mil) | Participação | Acumulado | Classe |
|---|---|---|---|---|
| Cliente 1 | 1.500 | 30,0% | 30,0% | A |
| Cliente 2 | 900 | 18,0% | 48,0% | A |
| Cliente 3 | 700 | 14,0% | 62,0% | A |
| Cliente 4 | 600 | 12,0% | 74,0% | A |
| Cliente 5 | 500 | 10,0% | 84,0% | B |
| Cliente 6 | 350 | 7,0% | 91,0% | B |
| Cliente 7 | 250 | 5,0% | 96,0% | C |
| Cliente 8 | 200 | 4,0% | 100,0% | C |
Quatro clientes fazem 74% da receita, e o maior sozinho faz 30%. A curva por faturamento já diz duas coisas importantes: a empresa tem risco de concentração no cliente 1, e os quatro primeiros merecem a atenção da diretoria. O que ela não diz é se esses quatro são bons negócios.
A curva pela margem: rentabilidade por cliente
A rentabilidade por cliente se mede pela margem de contribuição de cada um: a receita menos o custo variável dos produtos e tudo o que a venda para aquele cliente gera de despesa, como impostos, comissão, frete, custo do prazo, rebate e bonificação. Como cada cliente compra com condições próprias, a margem de contribuição muda muito de um cliente para outro, mesmo comprando os mesmos produtos.
Refeita pela margem de contribuição em reais, a mesma carteira fica assim:
| Cliente | Classe por faturamento | Margem de contribuição | Margem (R$ mil) | Participação na margem | Acumulado | Classe por margem |
|---|---|---|---|---|---|---|
| Cliente 2 | A | 28% | 252 | 21,8% | 21,8% | A |
| Cliente 3 | A | 30% | 210 | 18,2% | 39,9% | A |
| Cliente 5 | B | 35% | 175 | 15,1% | 55,1% | A |
| Cliente 1 | A | 10,7% | 160,5 | 13,9% | 69,0% | A |
| Cliente 4 | A | 22% | 132 | 11,4% | 80,4% | B |
| Cliente 6 | B | 32% | 112 | 9,7% | 90,1% | B |
| Cliente 8 | C | 40% | 80 | 6,9% | 97,0% | C |
| Cliente 7 | C | 14% | 35 | 3,0% | 100,0% | C |
A carteira deixa R$ 1,16 milhão de margem de contribuição, 23,1% da receita. Três coisas mudam em relação à curva por faturamento:
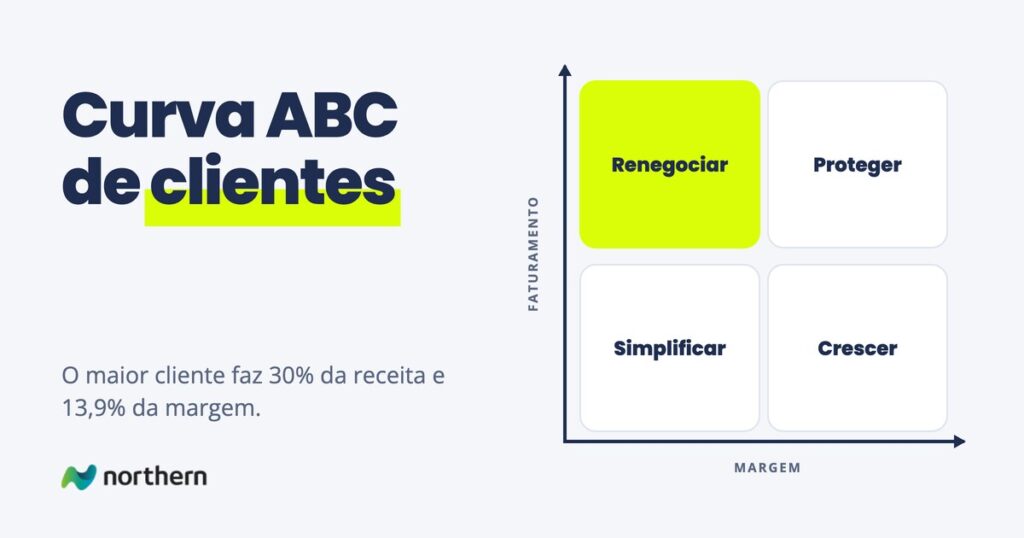
- O cliente 1 cai do primeiro para o quarto lugar. Ele faz 30% da receita e só 13,9% da margem. Continua classe A, mas com 10,7% de margem de contribuição, menos da metade da média da carteira.
- O cliente 5 sobe de B para A. Com um terço da receita do cliente 1, ele deixa quase a mesma margem em reais.
- O cliente 4 cai de A para B. É grande, mas deixa 22%, abaixo da média.
A pergunta que a diretoria costuma fazer olhando a curva por faturamento é “como vender mais para o cliente 1”. Olhando a curva pela margem, a pergunta muda para “por que o cliente 1 deixa tão pouco, e quanto vale vender mais para o cliente 5”.
Para onde foi a margem do maior cliente
O cliente 1 compra os mesmos produtos que os outros. A diferença está nas condições. Na tabela, a linha que ele compra deixa 30% de margem de contribuição: a cada R$ 100 de venda, R$ 50 de custo variável dos produtos, R$ 20 de impostos e comissão e R$ 30 de margem. Ao longo da negociação dos últimos anos, ele conquistou cinco condições:
| A cada R$ 100 de tabela | Margem de contribuição (R$) | Margem sobre a receita |
|---|---|---|
| Preço de tabela | 30,00 | 30,0% |
| Desconto de 10% (preço vira R$ 90) | 22,00 | 24,4% |
| Frete por conta da indústria (4%) | 18,40 | 20,4% |
| Prazo de 120 dias em vez de 30 (1,5% ao mês) | 14,35 | 15,9% |
| Rebate anual de 3% | 11,65 | 12,9% |
| Bonificação de 4% do volume em produto | 9,65 | 10,7% |
Nenhuma das condições parece grande sozinha, e cada uma foi aprovada por uma pessoa diferente: o desconto pelo comercial, o prazo pelo financeiro, o frete pela logística, o rebate e a bonificação no fechamento do contrato. Somadas, elas levam dois terços da margem que o cliente deixaria pela tabela. Como o desconto aparece na nota e as outras quatro não, a empresa costuma enxergar um cliente com 10% de desconto, quando na prática ele tem o equivalente a mais de 20%.
Esse é o mesmo mecanismo que transforma um markup bem calculado numa margem que ninguém sabe explicar no fechamento. A tabela pode estar certa, e a margem se perder pedido a pedido. As regras que evitam isso estão no guia de precificação de produtos, na parte de política de preço.
O que fazer com cada cliente
A decisão mais útil sai do cruzamento das duas curvas, faturamento e margem:
| Margem alta | Margem baixa | |
|---|---|---|
| Faturamento alto | Proteger. Relacionamento da diretoria, nível de serviço garantido e atenção a sinais de saída. No exemplo, os clientes 2 e 3. | Renegociar condições. Rever prazo, frete, rebate e bonificação antes de mexer no preço. Uma condição a menos vale mais que um ponto de reajuste. No exemplo, os clientes 1 e 4. |
| Faturamento baixo | Crescer. Cada real a mais vendido aqui rende acima da média. Ampliar mix e presença. No exemplo, os clientes 5, 6 e 8. | Simplificar ou reprecificar. Atender por canal mais barato, pedido mínimo, frete por conta do cliente. No exemplo, o cliente 7. |
No exemplo, o cliente 1 recebe cerca de R$ 206 mil por ano só em frete, prazo, rebate e bonificação. Recuperar um terço disso vale mais que conquistar um cliente novo do tamanho do cliente 7. Antes de renegociar, porém, vale lembrar que o cliente 1 ainda deixa R$ 160 mil de margem e paga uma parte grande da estrutura: o objetivo é melhorar a condição, não perder o cliente. Para saber quanto da estrutura depende dele, a conta do ponto de equilíbrio ajuda.
Curva ABC de vendas e de fornecedores
A curva ABC de vendas usa a mesma técnica para outros cortes do faturamento: por vendedor, por região, por canal ou por linha de produto. Feita pela margem, ela mostra, por exemplo, o vendedor que bate a meta de faturamento com os maiores descontos da equipe, ou a região que vende muito e deixa pouco por causa do frete.
A curva ABC de fornecedores usa o valor comprado de cada um. Ela mostra com quem vale negociar preço e prazo, onde está a dependência de um fornecedor só e quais compras pequenas podem ser concentradas. O passo a passo é o mesmo do guia de curva ABC.
Os erros mais comuns
- Parar na curva por faturamento. Ela mostra tamanho, não resultado. O cliente que mais compra pode estar entre os que menos pagam a empresa.
- Olhar só o desconto da nota. Frete, prazo, rebate e bonificação têm o mesmo efeito na margem e não aparecem no preço. Sem eles, a rentabilidade por cliente sai otimista justamente nos clientes grandes.
- Ratear custos fixos por cliente. Distribuir aluguel e salários administrativos pela receita faz todo cliente pequeno parecer deficitário. A margem de contribuição compara os clientes pelo que cada um deixa, sem esse ruído.
- Separar CNPJs do mesmo grupo. O grupo negocia como um só, e a curva precisa mostrar isso.
- Fazer uma vez por ano. A curva serve para ver cliente mudando de classe. Feita no fechamento do ano, ela chega depois da renegociação.
Quando a planilha deixa de dar conta
A curva ABC de clientes por faturamento sai de qualquer relatório do ERP. A curva pela margem quase nunca sai, porque as informações estão espalhadas: o desconto está na nota, o frete no conhecimento de transporte, o prazo no contas a receber, o rebate num contrato e a bonificação numa nota separada. Montar a rentabilidade por cliente vira um projeto de planilha que alguém faz uma vez, apresenta, e não consegue refazer no mês seguinte.
O que a diretoria quer é abrir o mês sabendo quais clientes pagam a empresa e quais estão escorregando, a tempo de agir na próxima negociação. Isso acontece quando cada pedido carrega sua própria margem de contribuição, com o custo, o desconto, o frete e o prazo daquele pedido, e a curva sai dessa base em vez de ser montada à mão. A passagem da planilha para esse tipo de painel está em da planilha ao dashboard.
Por onde seguir
O método completo, com produtos, estoque e os cortes de cada classe, está no guia de curva ABC. A conta da rentabilidade por cliente depende da margem de contribuição. Para entender por que o preço de tabela não garante a margem, a diferença entre markup e margem. Para saber quanto a empresa precisa vender para pagar a estrutura, o ponto de equilíbrio. Para levar a margem por cliente à reunião de diretoria, a DRE gerencial com aberturas. E para os outros números que a diretoria acompanha, os indicadores financeiros.
Perguntas frequentes
O que é curva ABC de clientes?
É a classificação dos clientes em três grupos pela participação de cada um num total, como faturamento ou margem. A classe A reúne os poucos clientes que somam cerca de 80% do valor, a B leva a soma até 95% e a C fica com o restante. Ela mostra concentração de receita, onde pôr a atenção comercial e, feita pela margem, quais clientes são mais rentáveis.
Como fazer a curva ABC de clientes?
Some a receita líquida de cada cliente nos últimos doze meses, juntando os CNPJs do mesmo grupo. Ordene do maior para o menor, calcule a participação de cada cliente no total e o percentual acumulado. Classifique como A os clientes até 80% do acumulado, como B até 95% e como C o restante. Para medir rentabilidade, repita com a margem de contribuição de cada cliente.
Como calcular a rentabilidade por cliente?
Pela margem de contribuição de cada cliente: a receita líquida menos o custo variável dos produtos vendidos a ele e todas as despesas que a venda para ele gera, como impostos, comissão, frete, custo do prazo, rebate e bonificação. Os custos fixos não devem ser rateados por cliente, porque fazem os clientes pequenos parecerem deficitários sem que sejam.
Por que o maior cliente nem sempre é o mais rentável?
Porque clientes grandes costumam negociar condições que não aparecem no preço: frete por conta do fornecedor, prazo longo, rebate e bonificação em produto. Cada uma tira margem, e somadas podem levar a maior parte dela. No exemplo do guia, o maior cliente faz 30% do faturamento e só 13,9% da margem de contribuição.
O que fazer com clientes de faturamento alto e margem baixa?
Renegociar condições antes de mexer no preço: rever prazo, frete, rebate e bonificação, que costumam valer mais que um ponto de reajuste. O objetivo é melhorar a margem sem perder o cliente, que ainda paga uma parte importante da estrutura. A renegociação começa pela conta de quanto cada condição custa por ano.
O que é curva ABC de vendas?
É a classificação do faturamento por outros cortes além do cliente, como vendedor, região, canal ou linha de produto. Feita pela margem, ela mostra, por exemplo, o vendedor que bate a meta com os maiores descontos ou a região que vende muito e deixa pouco por causa do frete.
O que é curva ABC de fornecedores?
É a classificação dos fornecedores pelo valor comprado de cada um no período. Ela mostra com quem vale negociar preço e prazo, onde há dependência de um único fornecedor e quais compras pequenas podem ser concentradas para ganhar escala.
Com que frequência refazer a curva ABC de clientes?
Todo mês, com doze meses móveis de dados. Assim a curva mostra a tempo os clientes que mudam de classe, por perda de volume ou por condições novas que corroem a margem. Feita uma vez por ano, ela chega depois das negociações que deveria orientar.