Curva ABC é a classificação de produtos, clientes ou itens de estoque em três classes, pela participação de cada um num total: A são os poucos que somam cerca de 80% do valor, B os que levam a soma até 95% e C todo o resto. Ela serve para decidir onde pôr atenção, preço e capital, porque em quase toda empresa uma minoria de itens responde pela maior parte do resultado.
Este guia mostra como fazer a curva ABC passo a passo, com um exemplo de dez produtos, os cortes de cada classe e o que fazer com elas. Depois mostra a pergunta que a curva por faturamento não responde: quais itens pagam a empresa. Refeita pela margem de contribuição, a mesma lista muda de ordem, e o produto que mais vende cai de A para B.
O que é a curva ABC e para que serve
A curva ABC aplica à gestão uma regularidade que aparece em quase todo negócio: o valor se concentra em poucos itens. O economista Vilfredo Pareto notou isso na distribuição de renda, e a ideia ficou conhecida como regra 80/20. Numa indústria, numa distribuidora ou numa empresa de serviços, é comum que 20% dos produtos façam perto de 80% do faturamento, e que poucos clientes respondam pela maior parte da receita.
Para que serve a curva ABC, na prática: ela transforma uma lista longa e plana numa lista com prioridade. Em vez de tratar trezentos produtos do mesmo jeito, a diretoria sabe quais trinta merecem revisão de preço todo mês, quais clientes pedem condição negociada com cuidado e quais itens de estoque não podem faltar. A mesma técnica vale para qualquer total que se queira entender: vendas, margem, compras, estoque ou horas de serviço.
O ponto que costuma passar despercebido é a escolha desse total. A curva diz quem pesa mais naquilo que foi medido. Medida por faturamento, ela mostra o que vende. Para mostrar o que dá dinheiro, a medida precisa ser outra, e é aí que a maioria das curvas para no meio do caminho.
As três classes e onde cortar
Não existe corte oficial. O mais usado parte do percentual acumulado, do item que mais pesa para o que menos pesa:
| Classe | Corte no acumulado | O que costuma ter |
|---|---|---|
| A | até 80% do total | de 10% a 20% dos itens |
| B | de 80% a 95% | de 20% a 30% dos itens |
| C | de 95% a 100% | de 50% a 70% dos itens |
Algumas empresas usam 70%, 90% e 100%, ou definem as classes pelo número de itens (os 20% primeiros são A, por exemplo). O que importa é manter o mesmo critério de um mês para o outro, para que a mudança de classe signifique mudança no negócio, e não na régua.
Como fazer a curva ABC, passo a passo
O exemplo é uma indústria com dez produtos e R$ 4 milhões de receita líquida no ano. Como fazer a curva ABC por faturamento:
- Escolha o total e o período. Aqui, receita líquida dos últimos doze meses, para não ser enganado por sazonalidade.
- Liste os itens com o valor de cada um. Uma linha por produto, já sem devoluções e descontos.
- Ordene do maior para o menor.
- Calcule a participação de cada item: valor do item dividido pelo total.
- Calcule o percentual acumulado: a participação do item somada à de todos os que vieram antes.
- Classifique pelo corte: até 80% é A, até 95% é B, o resto é C.
| Produto | Receita líquida (R$ mil) | Participação | Acumulado | Classe |
|---|---|---|---|---|
| Item 01 | 1.400 | 35,0% | 35,0% | A |
| Item 02 | 900 | 22,5% | 57,5% | A |
| Item 03 | 600 | 15,0% | 72,5% | A |
| Item 04 | 400 | 10,0% | 82,5% | B |
| Item 05 | 300 | 7,5% | 90,0% | B |
| Item 06 | 180 | 4,5% | 94,5% | B |
| Item 07 | 100 | 2,5% | 97,0% | C |
| Item 08 | 60 | 1,5% | 98,5% | C |
| Item 09 | 40 | 1,0% | 99,5% | C |
| Item 10 | 20 | 0,5% | 100,0% | C |
Três produtos, 30% da lista, fazem 72,5% da receita. É a forma típica da curva. Para quem pergunta como calcular a curva ABC numa planilha, são três colunas além do valor: participação, acumulado e classe, com a lista ordenada antes.
A curva ABC pela margem de contribuição
A curva por faturamento responde quais produtos vendem. A diretoria quase sempre quer saber outra coisa: quais produtos pagam a estrutura e formam o lucro. Essa resposta vem da margem de contribuição de cada item, o que sobra da venda depois dos custos e despesas que ela mesma gera. Refeita com a margem de contribuição em reais no lugar da receita, a mesma lista fica assim:
| Produto | Classe por faturamento | Margem de contribuição | Margem (R$ mil) | Participação na margem | Classe por margem |
|---|---|---|---|---|---|
| Item 02 | A | 30% | 270 | 28,1% | A |
| Item 03 | A | 38% | 228 | 23,7% | A |
| Item 04 | B | 42% | 168 | 17,5% | A |
| Item 01 | A | 8% | 112 | 11,6% | B |
| Item 06 | B | 45% | 81 | 8,4% | B |
| Item 05 | B | 18% | 54 | 5,6% | B |
| Item 08 | C | 35% | 21 | 2,2% | C |
| Item 07 | C | 12% | 12 | 1,2% | C |
| Item 09 | C | 25% | 10 | 1,0% | C |
| Item 10 | C | 30% | 6 | 0,6% | C |
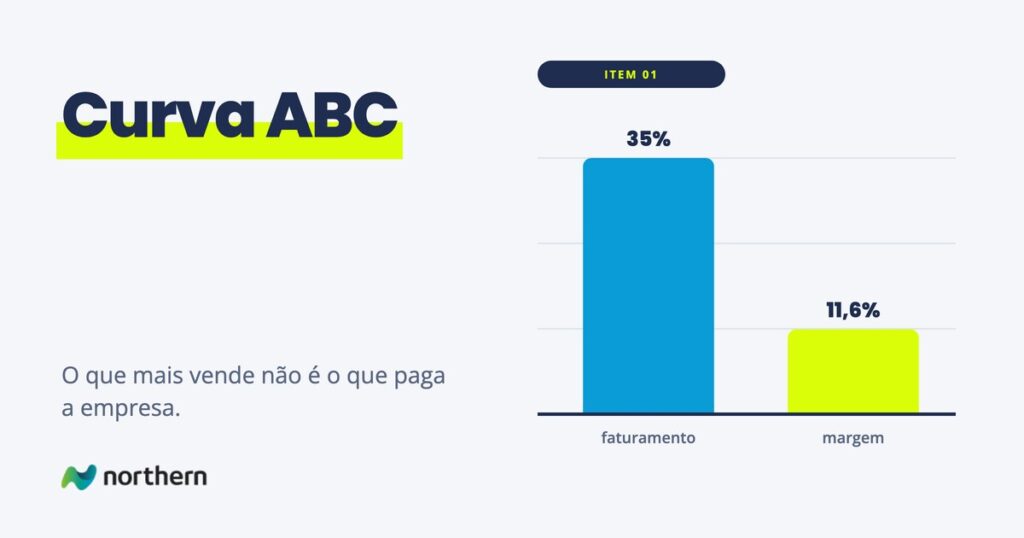
A empresa tem R$ 962 mil de margem de contribuição, 24% da receita. O item 01, o maior da carteira, faz 35% do faturamento e só 11,6% da margem: com 8% de margem de contribuição, ele vende muito e deixa pouco, e cai de A para B. O item 04 faz o caminho contrário: é B no faturamento e A na margem, porque cada real vendido dele deixa 42 centavos.
Nenhuma das duas curvas está errada. Elas respondem perguntas diferentes, e as decisões mudam com elas. Pela curva de faturamento, o item 01 é o primeiro a proteger. Pela curva de margem, ele é o primeiro a ter o preço revisto, porque um ponto de margem a mais nele vale R$ 14 mil por ano. Para revisar esse preço, o caminho passa pelo markup e pela diferença entre markup e margem, que costuma estar na origem de margens como a dele.
Curva ABC de clientes
A curva ABC de clientes segue os mesmos seis passos, com a receita líquida por cliente no lugar da receita por produto. Ela costuma ser ainda mais concentrada: em muitas empresas B2B, cinco clientes fazem metade do faturamento. Ela mostra o risco de dependência e onde a equipe comercial deve passar o tempo.
Aqui também a curva por faturamento engana. O cliente grande quase sempre compra com desconto, prazo maior e frete por conta da empresa. Um cliente que compra R$ 200 mil de tabela com 8% de desconto e R$ 12 mil de frete pode deixar 17% de margem de contribuição, numa linha que na média deixa 30%. Ele é A em faturamento e pode ser B ou C em margem. A conta de margem por cliente está detalhada no guia de margem de contribuição.
Curva ABC de estoque e de fornecedores
No estoque, a curva ABC usa o valor de consumo de cada item no período: quantidade consumida vezes custo unitário. Os itens A pedem contagem frequente, estoque de segurança calculado e compra acompanhada de perto, porque são onde o capital parado pesa e onde a falta para a operação. Os itens C podem ter reposição mais simples e contagem menos frequente.
A curva ABC de fornecedores usa o valor comprado de cada fornecedor. Ela diz com quem vale negociar preço e prazo, onde está a dependência e quais fornecedores pequenos podem ser consolidados. A lógica é a mesma das outras curvas: poucos fornecedores concentram a maior parte das compras.
O que fazer com cada classe
- Classe A: revisão de preço e de condições todo mês, acompanhamento pela diretoria, nenhuma ruptura de estoque e nenhum desconto sem conta feita. É onde um ponto de margem muda o resultado do ano.
- Classe B: revisão trimestral e atenção a quem está mudando de classe. Um item que sobe de C para B, ou desce de A para B, está contando alguma coisa sobre o mercado ou sobre o preço.
- Classe C: processos simples e baratos, e a pergunta se cada item ainda precisa existir. Antes de cortar, conferir se ele completa o mix de um cliente A: há item C que só existe porque o cliente grande compra o pacote.
A decisão mais valiosa costuma estar no cruzamento das duas curvas. O item que é A em faturamento e B ou C em margem é candidato a reajuste ou a mudança de condição. O item que é B em faturamento e A em margem é candidato a esforço de venda, porque cada real a mais vendido dele rende mais que a média.
Os erros que tornam a curva inútil
- Usar só faturamento. A curva por receita mostra volume, não resultado. Sem a curva por margem, a empresa protege o que vende e não o que paga.
- Usar receita bruta. Imposto, devolução e desconto variam por produto e por cliente. A curva precisa da receita líquida, ou ela premia quem mais recebe desconto.
- Período curto demais. Um mês pega a sazonalidade e o pedido grande que não se repete. Doze meses móveis dão uma curva estável.
- Fazer uma vez por ano. A curva serve para ver item mudando de classe. Feita no fechamento do ano, ela chega depois da decisão.
- Cortar a classe C sem olhar o mix. Item pequeno pode ser a razão de um cliente grande comprar de você.
Curva ABC não é custeio ABC
Os nomes se parecem, mas são coisas diferentes. A curva ABC classifica itens pela participação num total. O custeio ABC (de activity-based costing) é um método de apropriar custos indiretos aos produtos pelas atividades que cada um consome, como setup de máquina, inspeção ou pedido de compra. Os dois se encontram quando a empresa quer uma curva por margem confiável: se o custo de cada produto está mal apropriado, a margem dele está errada, e a curva também.
Quando a planilha deixa de dar conta
Com dez produtos, a curva ABC cabe numa planilha e leva meia hora. Com trezentos produtos, duzentos clientes e custos que mudam a cada compra de matéria-prima, ela vira um trabalho de fechamento que alguém refaz quando dá tempo, e a diretoria decide com a curva do trimestre passado. A curva por margem é a primeira a ser abandonada, porque depende do custo variável atualizado de cada item e do desconto real de cada pedido.
O que a diretoria quer, no fundo, é abrir a semana sabendo quais produtos e clientes estão pagando a empresa, e quais mudaram de classe desde o mês anterior. Isso acontece quando a margem de contribuição é calculada no próprio pedido, com o custo e o desconto daquele pedido, e a curva sai dessa base em vez de ser montada à mão. A passagem de planilha para esse tipo de painel está em da planilha ao dashboard.
Por onde seguir
A curva por margem depende de uma margem de contribuição bem calculada, por produto, cliente e pedido. Para as margens que aparecem na DRE, veja margem bruta e margem líquida. Para corrigir o preço dos itens que caíram de classe, o markup e a diferença entre markup e margem. Para saber quanto a empresa precisa vender para pagar a estrutura, o ponto de equilíbrio, e para os outros números que a diretoria acompanha, os indicadores financeiros. E quando a planilha da curva fica boa a ponto de virar uma ferramenta que outras empresas usariam, vale ler como transformar uma ferramenta interna em produto. O guia de custeio ABC completa o tema.
Perguntas frequentes
O que é curva ABC?
É uma forma de classificar produtos, clientes ou itens de estoque em três grupos, pela participação de cada um num total. A classe A reúne os poucos itens que somam cerca de 80% do valor, a B leva a soma até 95% e a C fica com o restante. A ideia vem do princípio de Pareto, a regra 80/20. Ela serve para concentrar atenção, preço e capital onde o resultado realmente está.
Para que serve a curva ABC?
Serve para dar prioridade a uma lista longa. Com ela, a empresa sabe quais produtos merecem revisão de preço frequente, quais clientes pedem negociação cuidadosa e quais itens de estoque não podem faltar. Também mostra risco de dependência, quando poucos clientes ou fornecedores concentram tudo. E, refeita ao longo do tempo, mostra quais itens estão mudando de classe.
Como fazer a curva ABC?
Escolha o total que quer analisar, como receita líquida, margem ou valor de consumo, e o período, de preferência doze meses. Liste os itens com o valor de cada um e ordene do maior para o menor. Calcule a participação de cada item no total e o percentual acumulado. Classifique como A os itens até 80% do acumulado, como B até 95% e como C o restante.
Como calcular a curva ABC no Excel?
Numa planilha, são três colunas além do valor de cada item. A primeira é a participação, o valor do item dividido pela soma de todos. A segunda é o acumulado, a participação do item somada à de todos os anteriores, com a lista já ordenada do maior para o menor. A terceira é a classe, com uma fórmula condicional que devolve A até 80%, B até 95% e C acima disso. O cuidado está em atualizar os valores com a mesma base todo mês.
Quais são os percentuais da curva ABC?
O corte mais usado é 80% para a classe A, de 80% a 95% para a B e de 95% a 100% para a C, sempre no percentual acumulado. Algumas empresas usam 70%, 90% e 100%, ou dividem pelo número de itens. Não existe corte oficial. O importante é manter o mesmo critério ao longo do tempo, para que a mudança de classe reflita o negócio e não a régua.
Qual a diferença entre curva ABC por faturamento e por margem?
A curva por faturamento ordena os itens pela receita e mostra o que vende mais. A curva por margem ordena pela margem de contribuição em reais e mostra o que paga a estrutura e forma o lucro. As duas costumam ser diferentes: um produto com muita venda e margem baixa pode ser A no faturamento e B na margem. A decisão de preço e de mix deve olhar as duas.
O que é curva ABC de clientes?
É a mesma classificação feita com a receita, ou a margem, de cada cliente. Ela mostra quantos clientes sustentam a maior parte do faturamento e qual é o risco de perder um deles. Feita pela margem de contribuição, ela revela clientes grandes que compram com desconto, prazo e frete por conta da empresa e deixam pouca margem. Esses são os primeiros candidatos a renegociar condições.
Como usar a curva ABC no estoque?
No estoque, a curva usa o valor de consumo de cada item, quantidade consumida vezes custo unitário. Os itens A pedem contagem frequente, estoque de segurança calculado e compra acompanhada de perto, porque concentram o capital parado e o risco de parar a operação. Os itens B podem ter controle intermediário. Os itens C admitem reposição mais simples e contagem menos frequente.
Com que frequência refazer a curva ABC?
O ideal é refazer todo mês, com doze meses móveis de dados. Assim a curva não sofre com sazonalidade e mostra a tempo os itens que mudam de classe. Feita uma vez por ano, ela chega depois das decisões que deveria orientar. Quando a margem de contribuição é calculada no próprio pedido, a curva pode ser atualizada automaticamente.
Curva ABC e custeio ABC são a mesma coisa?
Não. A curva ABC classifica itens pela participação num total, como faturamento ou margem. O custeio ABC, de activity-based costing, é um método de apropriar custos indiretos aos produtos pelas atividades que cada um consome. Eles se encontram porque uma curva por margem só é confiável se o custo de cada produto estiver bem apropriado.