Custeio variável é o método de custeio que leva para cada produto só os custos e despesas que variam com o volume, como matéria-prima, embalagem, comissão, frete e impostos sobre a venda. Os custos fixos não são distribuídos entre os produtos: entram inteiros no resultado do mês. O que sobra da receita depois dos gastos variáveis é a margem de contribuição, o número que diz quanto cada produto, cliente ou pedido deixa para pagar a estrutura.
Este guia explica o que é custeio variável, a fórmula, como separar o que é fixo do que é variável (a parte que mais erra na prática) e mostra um exemplo com três produtos em que o rateio aponta um produto como prejuízo e o custeio variável mostra que cortá-lo derruba o lucro da empresa.
O que é custeio variável
O método de custeio variável, também chamado de custeio direto, separa os gastos da empresa pelo comportamento em relação ao volume. A pergunta para cada gasto é uma só: se a empresa vender uma unidade a mais, esse gasto aumenta? Se aumenta, ele é variável e vai para o produto. Se não aumenta, ele é fixo e fica no período.
Entram como variáveis a matéria-prima, a embalagem, a energia das máquinas na parte que acompanha a produção, a comissão de vendas, o frete por pedido e os impostos sobre a venda. Ficam como fixos o aluguel, a depreciação, os salários da supervisão e do escritório, os sistemas e o seguro. A empresa continua pagando todos eles, mas eles não são espalhados entre os produtos por um critério de rateio.
O resultado é uma visão em duas camadas. Na primeira, cada produto mostra quanto contribui. Na segunda, a soma das contribuições paga a estrutura e forma o lucro. É essa separação que permite ver a margem real de cada produto, sem a distorção de um rateio que muda toda vez que o volume muda.
Fórmula do custeio variável
A fórmula do custeio variável é a estrutura de uma DRE em que os gastos variáveis vêm antes dos fixos:
Margem de contribuição = receita − custos variáveis − despesas variáveis
Resultado = margem de contribuição − custos fixos − despesas fixas
Por unidade, a margem de contribuição é o preço menos o custo variável e as despesas variáveis daquela venda. Dividida pelo preço, ela vira o índice de margem de contribuição, que mostra quantos centavos de cada real vendido sobram para a estrutura. Esse índice é a base do ponto de equilíbrio: custos fixos divididos pelo índice dão a receita mínima para não ter prejuízo.
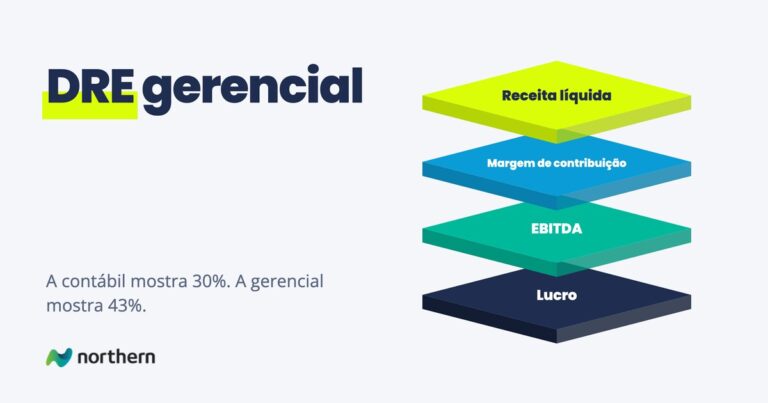
Na prática, a DRE gerencial de quem usa o custeio variável mostra a margem de contribuição logo abaixo da receita líquida, aberta por produto, cliente ou canal, e só depois desconta os custos fixos.
Como separar custos fixos e variáveis
A fórmula é simples. A dificuldade está na classificação, porque muitos gastos não são nem totalmente fixos nem totalmente variáveis. Três casos aparecem em quase toda indústria:
- Custos semivariáveis. Energia, manutenção e água têm uma parte que existe com a fábrica parada e outra que cresce com a produção. Eles precisam ser divididos nas duas partes.
- Mão de obra direta. Se a equipe tem salário fixo e não cresce nem diminui com o volume do mês, ela é fixa no curto prazo, mesmo trabalhando diretamente no produto. Só é variável quando a empresa de fato ajusta horas, turnos ou terceiros conforme a produção.
- Gastos em degraus. Um segundo turno ou uma máquina alugada são fixos dentro de uma faixa de volume e mudam de patamar quando a faixa é ultrapassada. Para decisões dentro da faixa atual, tratam-se como fixos.
Para os semivariáveis, o método mais usado é o dos pontos alto e baixo. Pegue o mês de maior e o de menor produção. Se a conta de energia foi de R$ 38 mil num mês de 9.000 unidades e de R$ 30 mil num mês de 5.000 unidades, a diferença de R$ 8 mil veio das 4.000 unidades a mais: R$ 2 por unidade é a parte variável. O que sobra, R$ 30 mil menos R$ 10 mil, ou R$ 20 mil por mês, é a parte fixa. Vale conferir com um terceiro mês antes de adotar.
Uma regra prática ajuda: na dúvida, classifique pelo horizonte da decisão. Para aceitar um pedido este mês, quase tudo além de material, comissão, frete e imposto é fixo. Para decidir se uma linha de produtos continua no ano que vem, parte do que era fixo passa a ser evitável.
Custeio variável: exemplo com três produtos
Uma indústria fabrica três produtos. Os custos fixos da fábrica somam R$ 180 mil por mês e são rateados por hora-máquina, a R$ 15 por hora. As despesas fixas de escritório e vendas somam R$ 60 mil.
| Produto | Preço | Custo variável por unidade | Unidades por mês | Horas-máquina por unidade |
|---|---|---|---|---|
| A | R$ 50 | R$ 30 | 6.000 | 0,5 |
| B | R$ 80 | R$ 44 | 3.000 | 1,0 |
| C | R$ 40 | R$ 30 | 4.000 | 1,5 |
Pelo rateio, cada produto recebe a parte dos custos fixos da fábrica correspondente às horas que usa. O produto C usa 6.000 das 12.000 horas do mês e recebe R$ 90 mil:
| R$ mil por mês | A | B | C | Total |
|---|---|---|---|---|
| Receita | 300 | 240 | 160 | 700 |
| Custos e despesas variáveis | (180) | (132) | (120) | (432) |
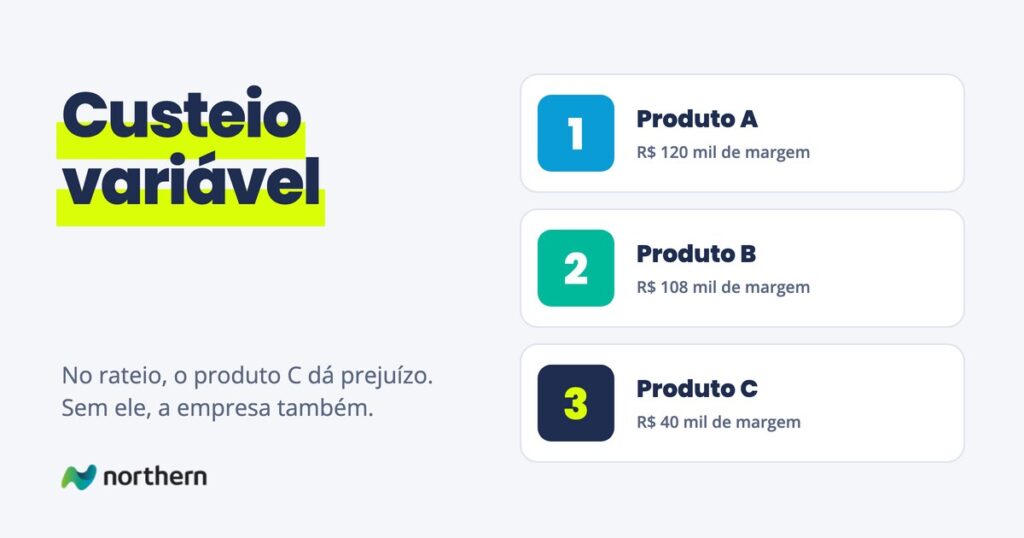
| Margem de contribuição | 120 | 108 | 40 | 268 |
| Rateio dos fixos da fábrica | (45) | (45) | (90) | (180) |
| Resultado pelo rateio | 75 | 63 | (50) | 88 |
| Despesas fixas | (60) | |||
| Lucro da empresa | 28 |
Olhando a linha do rateio, o produto C dá prejuízo de R$ 50 mil por mês, e a conclusão parece óbvia: tirar o C da linha. Pelo custeio variável, a leitura é outra. O C tem margem de contribuição de R$ 40 mil: ele paga todos os seus gastos variáveis e ainda deixa R$ 40 mil para a estrutura.
Se a empresa cortar o C, os R$ 180 mil da fábrica e os R$ 60 mil do escritório continuam lá. A margem de contribuição cai para R$ 228 mil e o resultado vai de um lucro de R$ 28 mil para um prejuízo de R$ 12 mil. O rateio não mentiu sobre as horas que o C usa. Ele só não diz o que acontece quando o produto sai.
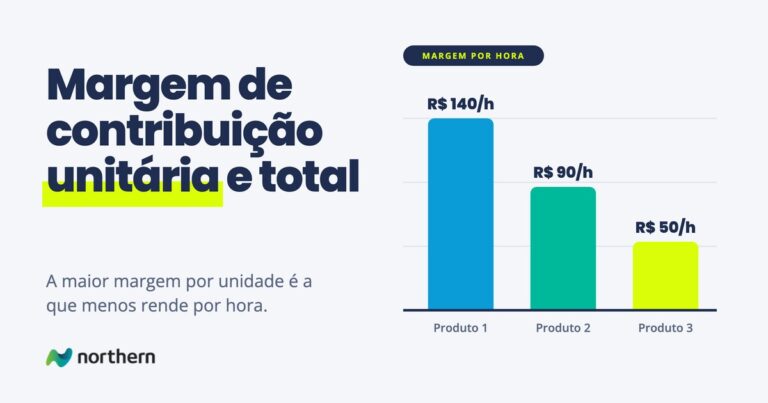
O custeio variável também mostra o que o rateio esconde do outro lado. O C tem a menor margem por unidade e usa muita máquina: rende R$ 6,67 de margem de contribuição por hora, contra R$ 40 do A e R$ 36 do B. Se a fábrica estiver no limite de capacidade e houver demanda para mais A ou B, faz sentido trocar horas do C por horas dos outros. A decisão certa é sobre o uso da capacidade, não sobre o prejuízo que o rateio aponta. Essa conta por recurso escasso está em margem de contribuição unitária e total.
As decisões que o custeio variável responde
- Aceitar ou recusar um pedido. Com capacidade sobrando, um pedido que tem margem de contribuição positiva aumenta o lucro, mesmo abaixo do custo rateado.
- Até onde dar desconto. O desconto sai inteiro da margem de contribuição. Saber a margem do pedido mostra o limite antes de o vendedor oferecer.
- Qual produto empurrar. A força de vendas deve puxar o produto com mais margem de contribuição, não o de maior preço nem o de maior faturamento.
- Cortar ou manter uma linha. Uma linha só deve sair se a margem de contribuição dela for menor do que os custos fixos que desaparecem junto com ela.
- Preço mínimo de curto prazo. Abaixo do custo variável, cada unidade vendida aumenta o prejuízo. Esse é o piso absoluto, e o preço de tabela fica bem acima dele.
Vantagens e limitações
| Vantagens | Limitações |
|---|---|
| Não depende de rateio, então a margem de um produto não muda quando outro vende mais | Não é aceito no balanço nem no imposto de renda: a contabilidade continua usando o custeio por absorção |
| O lucro acompanha a venda, e não a produção, então estoque crescendo não infla o resultado | Exige separar fixo de variável com cuidado, e os semivariáveis dão trabalho |
| Responde direto às decisões de preço, desconto, mix e pedido | Usado sozinho, pode levar a vender tudo pela margem de contribuição e esquecer que a soma precisa pagar a estrutura |
| É a base do ponto de equilíbrio e da margem de segurança | No longo prazo quase todo custo fixo vira evitável, e o método precisa ser complementado |
A limitação do longo prazo é onde entra o custeio ABC: quando a empresa tem muitos produtos com processos diferentes, ele mostra quais atividades cada produto consome e ajuda a decidir sobre linhas inteiras, coisa que a margem de contribuição sozinha não faz.
Custeio variável e custeio por absorção
Toda indústria tem os dois. O custeio por absorção, exigido pela contabilidade, leva os custos fixos da fábrica para o produto e para o estoque. O custeio variável deixa os fixos no período. Por isso os dois podem mostrar lucros diferentes no mesmo mês, quando a produção é maior ou menor do que a venda. A comparação completa, com o exemplo do estoque e do pedido extra, está em custeio por absorção x custeio variável.
Quando a planilha deixa de dar conta
Na maioria das indústrias médias, o custeio variável mora numa planilha montada por alguém do financeiro para responder uma pergunta da diretoria. A classificação de fixo e variável foi feita uma vez, o custo da matéria-prima é o do mês em que a planilha nasceu e as despesas de venda são uma média. Quando a pergunta é sobre um produto como o C do exemplo, a resposta depende de quem abriu a planilha e de quando ela foi atualizada.
O que a diretoria quer é decidir mix e corte de produto sem medo de cortar o que paga a fábrica. Isso acontece quando a margem de contribuição de cada produto e de cada pedido é calculada com o custo atual, vindo das notas de compra e da produção, e a classificação de fixo e variável fica registrada como regra, não na cabeça de quem montou a planilha. A passagem da planilha para um painel em que a diretoria confia está em da planilha ao dashboard.
Por onde seguir
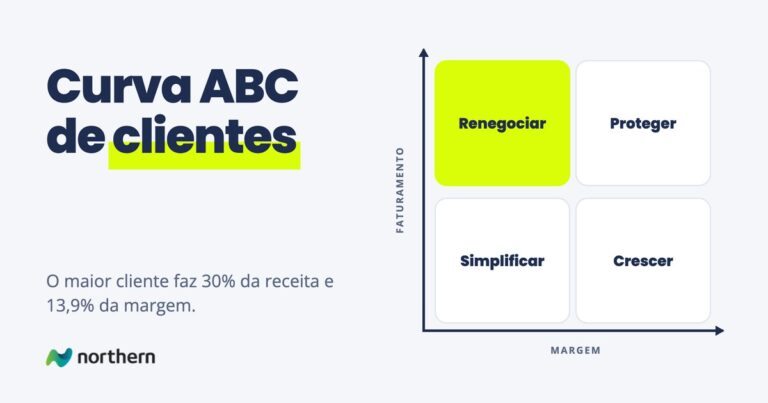
O custeio variável chega à margem de contribuição, e a conta por unidade, por hora de máquina e no total está em margem de contribuição unitária e total. Para saber quanto vender para pagar os custos fixos, o ponto de equilíbrio. Para a comparação com o método contábil, custeio por absorção x variável, e para custos indiretos de muitos produtos, o custeio ABC e o custo padrão. Para transformar a margem em preço, a formação de preço de venda e o markup. E para ver quais produtos e clientes pagam a empresa, a curva ABC feita pela margem.
Perguntas frequentes
O que é custeio variável?
É o método de custeio que leva para o produto só os custos e despesas que variam com o volume, como matéria-prima, embalagem, comissão, frete e impostos sobre a venda. Os custos fixos não são rateados entre os produtos: entram inteiros no resultado do período. O resultado de cada produto é a margem de contribuição, usada para decidir preço, mix, desconto e pedidos.
Qual é a fórmula do custeio variável?
A margem de contribuição é a receita menos os custos variáveis e as despesas variáveis. O resultado do período é a margem de contribuição menos os custos fixos e as despesas fixas. Por unidade, a margem de contribuição é o preço menos o custo variável e as despesas variáveis daquela venda. Dividida pelo preço, ela vira o índice de margem de contribuição.
Custeio variável e custeio direto são a mesma coisa?
Na prática, sim. Os dois nomes são usados para o método que leva ao produto só os gastos variáveis e trata os fixos como despesa do período. Alguns autores chamam de custeio direto quando incluem apenas custos diretos variáveis, mas no uso das empresas e da maioria dos livros os termos são equivalentes.
Como separar custos fixos e variáveis?
Pergunte, para cada gasto, se ele aumenta quando a empresa vende uma unidade a mais. Se aumenta, é variável. Se não, é fixo. Os gastos que têm as duas partes, como energia e manutenção, são semivariáveis e precisam ser divididos, por exemplo pelo método dos pontos alto e baixo, que compara o mês de maior e o de menor produção.
Mão de obra direta é custo fixo ou variável?
Depende de como a empresa paga. Se a equipe tem salário fixo e não muda com o volume do mês, a mão de obra é fixa no curto prazo, mesmo trabalhando diretamente no produto. Ela só é variável quando a empresa ajusta horas, turnos, terceiros ou pagamento por produção conforme o volume. Classificar errado distorce a margem de contribuição.
Por que o custeio variável não é aceito pelo fisco?
Porque ele deixa os custos fixos de produção fora do valor do estoque. As normas contábeis brasileiras e a legislação do imposto de renda exigem que o estoque inclua os custos de produção fixos e variáveis, o que só o custeio por absorção faz. Por isso a empresa usa a absorção no balanço e pode usar o custeio variável na gestão.
Quais as vantagens do custeio variável?
Ele não depende de rateio, então a margem de um produto não muda quando outro vende mais. O lucro acompanha as vendas, e não a produção, o que impede que estoque crescendo infle o resultado. E responde diretamente às decisões de preço, desconto, mix, pedido extra e corte de produto, além de ser a base do ponto de equilíbrio.
Quais as desvantagens do custeio variável?
Não é aceito no balanço nem no imposto de renda. Exige uma separação cuidadosa entre fixo e variável, e os custos semivariáveis dão trabalho. Usado sozinho, pode levar a vender tudo pela margem de contribuição e esquecer que a soma das margens precisa pagar a estrutura. E no longo prazo, quando quase todo custo vira evitável, precisa ser complementado por métodos como o custeio ABC.