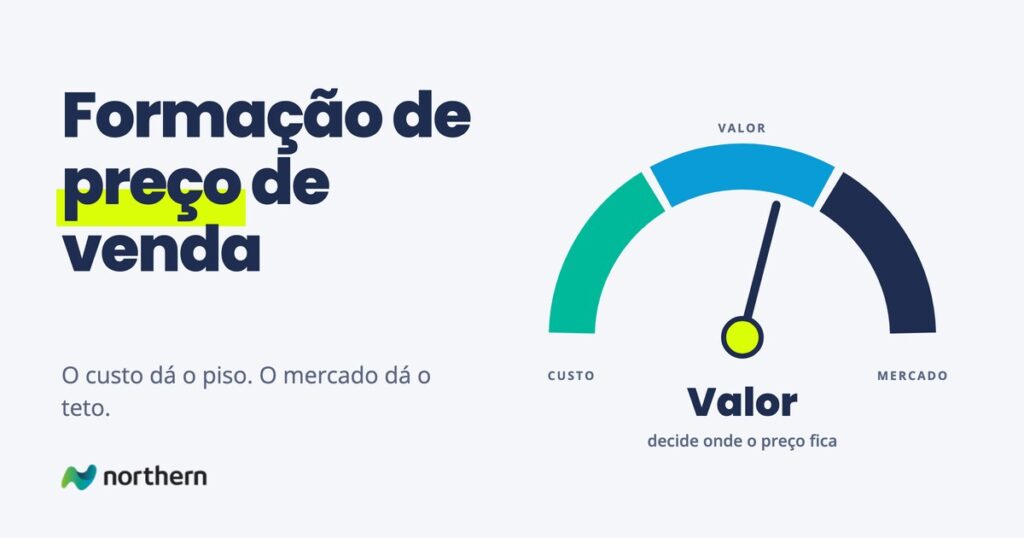
Formação de preço de venda é o processo de chegar ao preço de um produto ou serviço juntando três informações: quanto ele custa, quanto o mercado paga por algo parecido e quanto ele vale para o cliente. O custo dá o piso, abaixo do qual a empresa perde dinheiro. O mercado dá o teto, acima do qual o cliente compra de outro. E o valor percebido decide onde, entre os dois, o preço fica.
Este guia mostra o que entra no preço, como formar o preço pelo custo com o markup, como fazer a conta ao contrário quando o mercado já tem um preço, onde o valor para o cliente muda a conta e como formar o preço de serviços B2B, em que o erro mais comum está nas horas, não na fórmula.
O que é formação de preço de venda
Formar o preço é responder a duas perguntas ao mesmo tempo. A primeira é interna: qual preço paga o produto, a estrutura da empresa e o lucro que os sócios esperam? A segunda é externa: qual preço o cliente aceita pagar, comparando com as alternativas que ele tem? Uma empresa que olha só a primeira pergunta perde vendas. Uma que olha só a segunda vende muito e não sabe se ganha.
Na indústria e nos serviços B2B, a formação de preço tem um detalhe que o varejo não tem: o preço de tabela é só o ponto de partida. Desconto, prazo, frete e condições especiais mudam o preço de cada pedido, e é o preço do pedido que paga a empresa. Esse lado, o da política de preço, está em precificação de produtos. Aqui o foco é como chegar ao preço de tabela.
O que entra no preço
| Componente | O que é | Como entra na conta |
|---|---|---|
| Custo variável | Material, embalagem, mão de obra que varia com o volume, terceiros | Em reais por unidade |
| Tributos sobre a venda | Os impostos que incidem sobre o faturamento | Em % do preço |
| Despesas variáveis de venda | Comissão, frete por conta da empresa, taxas | Em % do preço |
| Despesas fixas | A estrutura: aluguel, salários do escritório, sistemas | Em % do faturamento esperado |
| Lucro desejado | O que sobra depois de pagar tudo | Em % do preço |
A distinção que importa é entre o que está em reais e o que está em percentual do preço. Tributos, comissão e lucro crescem junto com o preço. Por isso não se somam ao custo: o preço é obtido dividindo o custo pelo que sobra do preço depois desses percentuais.
Pelo custo: o markup para formação do preço de venda
Uma indústria tem um produto com custo variável de R$ 53 por unidade. No exemplo, os tributos sobre a venda são de 17%, a comissão de 3% e o frete de 2%: 22% de despesas variáveis sobre o preço. As despesas fixas representam 15% do faturamento esperado e o lucro desejado é de 10%.
Somados, os percentuais chegam a 47% do preço. O que sobra para pagar o custo variável é 53% do preço, ou 0,53. Esse é o markup divisor:
Preço = custo variável ÷ (1 − soma dos percentuais) = R$ 53 ÷ 0,53 = R$ 100
O mesmo cálculo pode ser feito com o markup multiplicador, que é o inverso do divisor: 1 ÷ 0,53 = 1,887. R$ 53 × 1,887 dá os mesmos R$ 100. A fórmula, o passo a passo e o erro mais comum, que é somar os percentuais em cima do custo em vez de dividir, estão em markup.
A mesma conta mostra os pisos do preço, que valem mais do que o preço de tabela na hora de negociar:
| Preço que paga | Conta | Preço |
|---|---|---|
| Só os gastos variáveis | R$ 53 ÷ (1 − 0,22) | R$ 67,95 |
| Variáveis e estrutura, sem lucro | R$ 53 ÷ (1 − 0,37) | R$ 84,13 |
| Variáveis, estrutura e lucro | R$ 53 ÷ (1 − 0,47) | R$ 100,00 |
Abaixo de R$ 67,95, cada unidade vendida aumenta o prejuízo. Entre R$ 67,95 e R$ 84,13, o pedido tem margem de contribuição positiva, mas, se todo pedido fosse vendido nessa faixa, a empresa não pagaria a estrutura. A diferença entre markup e margem, que confunde muita gente na hora de dar desconto, está em markup x margem.
Pelo mercado: o preço-alvo e o custo permitido
O preço pelo custo diz quanto a empresa precisa cobrar. Ele não diz quanto o cliente aceita pagar. Suponha que o produto equivalente da concorrência seja vendido a R$ 92 e que o cliente não veja diferença que justifique pagar mais.
A conta passa a ser feita ao contrário, partindo do preço. É o que se chama de custeio-alvo: com o preço de R$ 92 e os mesmos 47% de percentuais, o custo variável permitido é de R$ 92 × 0,53 = R$ 48,76. A empresa tem três caminhos:
- Reduzir o custo em R$ 4,24 por unidade (8%), revendo material, fornecedor, perdas ou processo, e manter o lucro de 10%.
- Aceitar um lucro menor. Vendendo a R$ 92 com custo de R$ 53, a margem de contribuição é de R$ 18,76 por unidade. Depois de R$ 13,80 de estrutura, o lucro cai para R$ 4,96, ou 5,4%.
- Mostrar por que vale mais. Se houver uma diferença real para o cliente, o preço pode ficar acima do mercado. É o terceiro caminho, o do valor.
Fazer a conta ao contrário evita o erro de descobrir depois de meses de vendas que o preço do mercado nunca pagou a operação.
Pelo valor: o que o cliente paga a mais
Entre o piso do custo e o preço do mercado, o que decide a posição é o valor que o cliente percebe. Na indústria e nos serviços B2B, esse valor raramente está no produto em si. Está no que vem junto:
- Prazo de entrega menor ou mais confiável, que evita parar a linha do cliente.
- Especificação sob medida, que o cliente não encontra pronta.
- Assistência técnica, garantia e reposição rápida.
- Lote mínimo menor ou estoque mantido para o cliente.
- Risco menor: certificações, histórico, a segurança de que vai funcionar.
Cada uma dessas diferenças tem um custo para a empresa e um valor para o cliente. Formar o preço pelo valor é cobrar pela diferença quando o valor para o cliente é maior que o custo de entregá-la, e não oferecer a diferença de graça quando não é. O cuidado é não confundir valor com o que a empresa gostaria de cobrar: o teste é o cliente pagar.
Formação de preço em serviços B2B
Em serviços, como instalação, manutenção, engenharia ou consultoria, o custo principal é a hora das pessoas. A fórmula é a mesma do produto, mas o erro mais comum está antes dela: no número de horas usado para calcular o custo da hora.
Um técnico custa à empresa R$ 12 mil por mês, somando salário, encargos, benefícios e ferramentas. O mês tem cerca de 176 horas de trabalho, mas boa parte delas não é faturável: deslocamento, treinamento, reuniões internas, retrabalho, férias distribuídas no ano. No exemplo, sobram 120 horas faturáveis.
| Pelas horas do mês | Pelas horas faturáveis | |
|---|---|---|
| Horas | 176 | 120 |
| Custo da hora | R$ 68,18 | R$ 100,00 |
| Preço da hora (divisor 0,51) | R$ 133,69 | R$ 196,08 |
O divisor de 0,51 vem de 14% de tributos sobre o serviço, 20% de estrutura e 15% de lucro, no exemplo. Quem divide o custo pelas horas do mês cobra 32% a menos do que precisa, e descobre no fim do ano que a equipe estava cheia de trabalho e a empresa não lucrou.
Em projetos e obras, o mesmo raciocínio vale para o orçamento: as horas estimadas de cada etapa, multiplicadas pelo custo da hora faturável, mais os materiais e terceiros, com os percentuais aplicados pelo divisor. O ponto fraco costuma ser a estimativa de horas, que precisa ser comparada com as horas reais de projetos anteriores.
Os erros mais comuns
- Somar os percentuais ao custo. Custo de R$ 53 mais 47% dá R$ 77,91, e não R$ 100. O preço fica 22% abaixo do necessário.
- Usar o custo de seis meses atrás. Na indústria, a matéria-prima muda de preço mais rápido do que a tabela. Preço formado com custo velho perde margem sem ninguém perceber.
- Copiar o preço da concorrência sem fazer a conta ao contrário. O concorrente pode ter outro custo, outra estrutura ou estar perdendo dinheiro.
- Calcular a hora pelas horas do mês. Em serviços, é o erro que mais tira lucro de equipe ocupada.
- Um percentual de estrutura igual para tudo. Produtos e serviços que consomem mais estrutura, como sob encomenda e lotes pequenos, precisam de uma conta própria. O custeio ABC mostra quanto cada um consome.
Quando a planilha deixa de dar conta
Na maioria das empresas médias, a formação de preço mora numa planilha montada por alguém do comercial ou do financeiro. O custo foi digitado no dia em que a tabela foi feita, os percentuais são os de dois anos atrás e cada vendedor tem sua própria cópia. Quando a matéria-prima sobe ou um tributo muda, alguém precisa lembrar de atualizar, e ninguém sabe quantos pedidos saíram com o preço antigo.
O que a diretoria quer é um preço que consiga defender na frente do cliente e que pague a empresa. Isso acontece quando o custo vem direto das compras e da produção, os percentuais ficam registrados como regra, e cada pedido mostra a margem com as condições negociadas antes de ser fechado. A passagem da planilha para um painel em que a diretoria confia está em da planilha ao dashboard.
Por onde seguir
Para a fórmula e o passo a passo do preço pelo custo, o markup, e para não confundir os dois números, markup x margem. Para o preço do pedido, a política de desconto e as condições, a precificação de produtos. Para saber se cada venda paga a empresa, a margem de contribuição, e para saber quanto vender para pagar a estrutura, o ponto de equilíbrio. E para chegar ao custo certo antes de formar o preço, o custeio variável e o custeio ABC.
Perguntas frequentes
O que é formação de preço de venda?
É o processo de chegar ao preço de um produto ou serviço juntando três informações: o custo, o preço que o mercado pratica e o valor que o cliente percebe. O custo define o piso, abaixo do qual a empresa perde dinheiro. O mercado define o teto. E o valor para o cliente decide em que ponto, entre os dois, o preço fica.
Como calcular o preço de venda pelo custo?
Some os percentuais que incidem sobre o preço: tributos sobre a venda, comissão, frete, despesas fixas e lucro desejado. Subtraia de 1 para ter o markup divisor. Divida o custo variável por esse número. Com custo de R$ 53 e 47% de percentuais, o divisor é 0,53 e o preço é R$ 100. Somar os percentuais ao custo daria um preço menor que o necessário.
O que é markup para formação do preço de venda?
É o índice aplicado ao custo para chegar ao preço. O markup divisor é 1 menos a soma dos percentuais sobre o preço, e o preço é o custo dividido por ele. O markup multiplicador é o inverso do divisor, e o preço é o custo multiplicado por ele. Os dois chegam ao mesmo preço.
O que entra no preço de venda?
O custo variável do produto ou serviço, em reais, e os percentuais sobre o preço: tributos sobre a venda, despesas variáveis como comissão e frete, a parcela das despesas fixas e o lucro desejado. Os itens em percentual crescem junto com o preço e, por isso, entram na conta pelo divisor, não somados ao custo.
O que é custo-alvo?
É o custo máximo que um produto pode ter para dar o lucro desejado ao preço que o mercado paga. A conta é feita ao contrário: parte-se do preço de mercado e descontam-se os percentuais de tributos, despesas, estrutura e lucro. Se o custo atual for maior que o custo-alvo, a empresa precisa reduzir o custo, aceitar um lucro menor ou mostrar ao cliente por que vale mais.
Como formar o preço da hora em serviços?
Divida o custo mensal total de cada profissional, com salário, encargos, benefícios e ferramentas, pelas horas faturáveis do mês, e não pelas horas de trabalho. Depois aplique o divisor com os tributos, a estrutura e o lucro. Usar as horas do mês, que incluem deslocamento, treinamento e tempo interno, faz a empresa cobrar bem menos do que precisa.
Qual o preço mínimo de venda?
Há dois pisos. O absoluto é o preço que paga só os gastos variáveis: abaixo dele, cada venda aumenta o prejuízo. O segundo paga os variáveis e a estrutura, sem lucro. Entre os dois, um pedido tem margem de contribuição positiva e pode valer a pena como volume adicional, mas, se todas as vendas ficarem nessa faixa, a empresa não paga a estrutura.
Devo copiar o preço da concorrência?
O preço da concorrência é uma informação importante, mas não substitui a conta. O concorrente pode ter custo, estrutura e tributação diferentes, ou estar vendendo com prejuízo. O caminho é fazer a conta ao contrário a partir do preço de mercado, ver qual custo ele permite e decidir se a empresa reduz o custo, aceita lucro menor ou justifica um preço maior pelo valor.