Orçado x realizado é a comparação, linha a linha, entre o que a empresa planejou gastar e faturar e o que de fato gastou e faturou. Vale para o orçamento anual da empresa e vale para cada obra ou projeto. Para uma instaladora ou uma empresa de engenharia, é a única forma de saber se a margem vendida na proposta está chegando ao caixa.
Este artigo mostra como montar um orçado x realizado que sirva para decidir, e não só para registrar: a estrutura dos dois lados, a periodicidade, a análise de variação que separa o desvio de preço do desvio de quantidade, o que pôr num dashboard orçado x realizado e os erros que fazem o relatório mentir. A tese é simples: orçado x realizado só vale se explica o desvio a tempo de agir.
O que é orçado x realizado
Toda empresa faz dois tipos de previsão. A primeira é o orçamento anual: quanto vai vender, quanto vai gastar e quanto vai sobrar, mês a mês. A segunda, em quem vende serviço com material, é o orçamento de obra: quanto cada obra vai custar e por quanto foi vendida. O orçado x realizado coloca a previsão ao lado do que aconteceu e mede a diferença.
Os dois usos têm a mesma lógica e perguntas diferentes:
- Na empresa. A pergunta é se o ano está no plano: receita, custos, despesas de estrutura e resultado, por conta gerencial, no mês e no acumulado do ano. A base é a DRE gerencial.
- Na obra ou no projeto. A pergunta é se a margem vendida ainda está lá: custo orçado de cada item contra o custo apropriado até hoje, com o avanço físico ao lado.
Na instaladora, as duas perguntas se encontram. O resultado do ano é a soma do resultado das obras menos a estrutura. Se três obras grandes perdem margem, o ano estoura junto, só que meses depois.
Um relatório que só diz “gastamos 10% a mais” não ajuda a decidir. O orçado x realizado útil responde a três coisas: quanto desviou, por que desviou e o que ainda dá para recuperar.
Como montar um orçado x realizado
O difícil não é montar o relatório, é fazer os dois lados serem comparáveis. Quatro regras resolvem a maior parte.
- Mesma estrutura dos dois lados. Se o orçamento da obra tem oito grupos de custo, o realizado tem os mesmos oito. Se o orçamento anual usa um plano de contas gerencial, o realizado é lançado nas mesmas contas. Compra lançada em “material diverso” não pode ser comparada com nada.
- Periodicidade que dá tempo de agir. Na empresa, o fechamento mensal costuma bastar. Na obra, o ritmo é semanal: uma obra de quatro meses tem cerca de 17 semanas, e um desvio visto só no fechamento do mês já consumiu um quarto delas.
- Mês e acumulado lado a lado. O mês mostra o susto. O acumulado mostra a tendência. Um mês ruim pode ser só uma compra antecipada; três meses de acumulado acima são um problema.
- Orçado do que foi feito, não do calendário. Na obra, o realizado não se compara com o orçamento inteiro, nem com o orçamento dividido pelos meses. Compara-se com o orçado da parte executada.
A última regra é a que mais muda a leitura. No exemplo comum deste cluster, uma instaladora de climatização vendeu um sistema VRF por R$ 911,3 mil, com custo direto orçado de R$ 720 mil. No mês 2, a medição de obra mostrava 55% executado, e o custo apropriado já era R$ 446,4 mil (62% do orçado). O orçado da parte executada era 55% de R$ 720 mil, ou R$ 396 mil. A diferença de R$ 50,4 mil é o desvio real naquele momento. Se a empresa comparasse R$ 446,4 mil com os R$ 720 mil totais, veria “62% gasto, tudo dentro do orçamento”, e estaria errada.
Uma tabela mínima de orçado x realizado tem, para cada linha, estas colunas:
| Coluna | O que mostra |
|---|---|
| Orçado total | O valor da linha no orçamento vigente, já com aditivos aprovados |
| Orçado do executado | Orçado total vezes o avanço físico da linha |
| Realizado acumulado | Tudo o que foi apropriado na linha até a data |
| Desvio em reais e em % | Realizado menos orçado do executado |
| Natureza do desvio | Preço, quantidade ou os dois |
| Estimativa para terminar | Quanto a linha ainda vai custar, com o que se sabe hoje |
Análise de variação: preço e quantidade
Saber que um item estourou é metade da informação. A outra metade é saber se estourou porque pagamos mais caro ou porque usamos mais. As duas causas têm donos diferentes e correções diferentes. Preço é assunto de compras e de contrato. Quantidade é assunto de produtividade, de projeto e de campo.
A decomposição é uma conta de duas linhas:
- Variação de quantidade = (quantidade real menos quantidade orçada) × preço orçado
- Variação de preço = (preço real menos preço orçado) × quantidade real
A soma das duas é sempre igual à variação total da linha. É isso que torna o método confiável: nada sobra sem explicação.
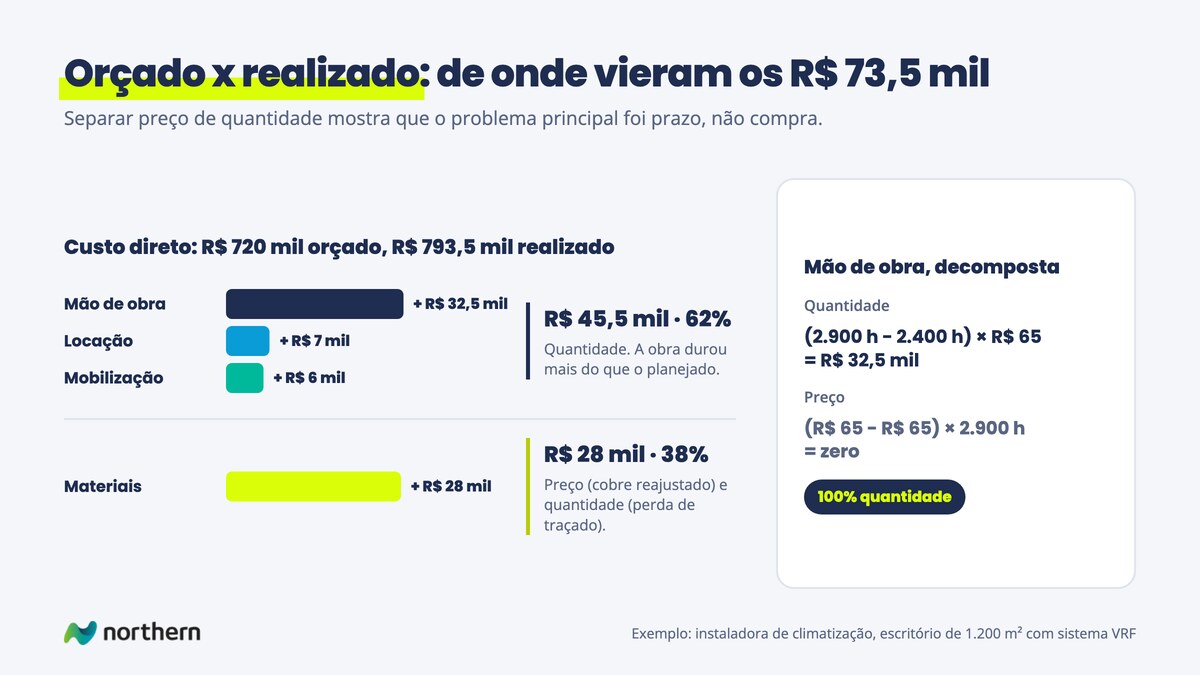
No exemplo do VRF, a mão de obra foi orçada em 2.400 homens-hora a R$ 65, ou R$ 156 mil. A obra consumiu 2.900 horas ao mesmo custo de R$ 65, ou R$ 188,5 mil. A variação total é de R$ 32,5 mil, e a decomposição mostra de onde ela vem:
- Quantidade: (2.900 menos 2.400) × R$ 65 = 500 × R$ 65 = R$ 32,5 mil.
- Preço: (R$ 65 menos R$ 65) × 2.900 = zero.
O desvio inteiro é de quantidade. Não adianta renegociar salário nem trocar de terceirizado: o problema foram as 500 horas de retrabalho e de equipe parada esperando o cliente liberar a frente.
Agora imagine que, além das 500 horas, um dissídio tivesse levado o custo da hora para R$ 68. A mão de obra realizada seria 2.900 × R$ 68 = R$ 197,2 mil, e a variação total, R$ 41,2 mil. A decomposição separaria R$ 32,5 mil de quantidade e (R$ 68 menos R$ 65) × 2.900 = R$ 8,7 mil de preço.
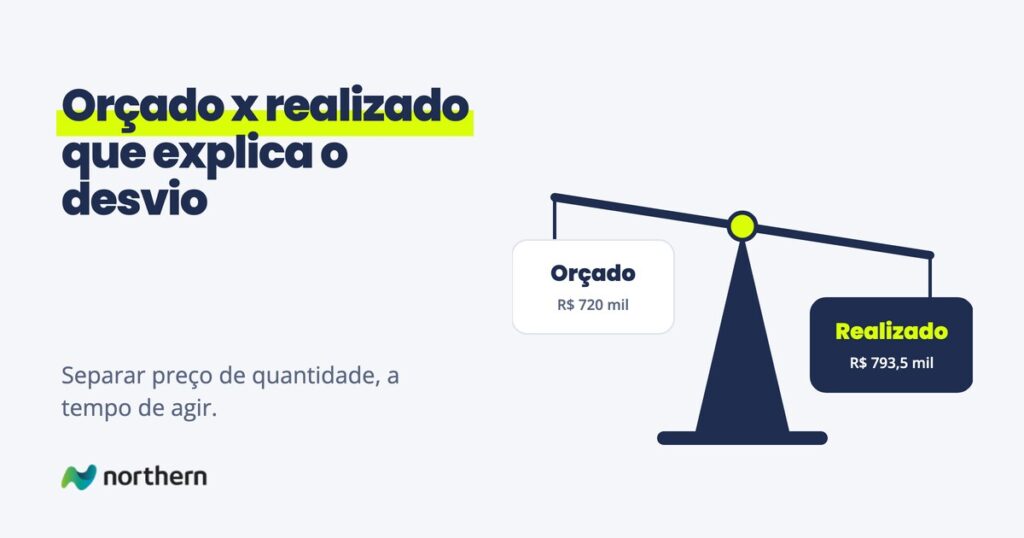
O mesmo olhar aplicado ao custo direto inteiro da obra muda o diagnóstico. O realizado fechou em R$ 793,5 mil, R$ 73,5 mil acima do orçado. A tabela completa, item a item, está no artigo de custo de obra. Aqui interessa a natureza do desvio:
| Linha | Desvio | Natureza | De onde veio |
|---|---|---|---|
| Mão de obra | +R$ 32,5 mil | Quantidade | 500 horas a mais, mesmo custo por hora |
| Locação de equipamentos | +R$ 7 mil | Quantidade | Plataforma duas semanas a mais |
| Mobilização | +R$ 6 mil | Quantidade | Equipe mais tempo em campo |
| Materiais e equipamentos | +R$ 28 mil | Preço e quantidade | Cobre reajustado entre orçar e comprar (preço) e perda por mudança de traçado (quantidade) |
Três linhas, somando R$ 45,5 mil (32,5 + 7 + 6), ou 62% do desvio, são quantidade e têm a mesma origem: a obra durou mais do que o planejado. O relatório que só mostrasse “custo 10,2% acima” esconderia isso. O relatório decomposto aponta o problema principal: prazo e liberação de frente, não preço.
Na linha de materiais, a separação exige o preço unitário de cada compra e a quantidade aplicada. Com a cotação datada no orçamento e o pedido lançado na obra, a conta sai sozinha. Sem isso, os R$ 28 mil ficam como “material acima do previsto”, e ninguém sabe se a conversa é com o fornecedor ou com o projetista.
No orçamento anual da empresa, a decomposição é a mesma, com outros nomes. Uma receita abaixo do orçado pode ser volume (menos obras ou menos horas vendidas) ou preço (desconto maior, mix com margem menor). Uma despesa acima pode ser quantidade (mais gente) ou preço (reajuste). A conta não muda.
Desvio favorável e desfavorável
Desvio favorável é o que melhora o resultado: custo abaixo do orçado ou receita acima. Desfavorável é o contrário. Parece simples, mas há três armadilhas.
- O sinal muda de sentido. No custo, realizado menor que o orçado é bom. Na receita, realizado menor é ruim. Num relatório com as duas coisas, escreva “favorável” e “desfavorável” ao lado do número, em vez de confiar no sinal.
- Favorável pode ser só atraso. Uma linha de equipamentos R$ 100 mil abaixo do orçado no mês 2 pode ser economia ou pode ser a compra que ainda não foi feita. Com o avanço físico ao lado, a diferença aparece. Sem ele, o relatório comemora uma compra atrasada.
- Desvios se compensam no total. Uma economia de R$ 20 mil em evaporadoras pode esconder um estouro de R$ 20 mil em mão de obra. O total fica zerado e o problema de produtividade continua lá, pronto para aparecer na próxima obra.
Por isso o desvio favorável merece a mesma pergunta do desfavorável: por quê?
O que pôr num dashboard orçado x realizado
Um dashboard orçado x realizado bom tem poucos números. O diretor precisa responder em um minuto onde a margem está indo embora e quanto ainda dá para salvar.
A tela tem dois níveis:
| Nível | Números | A pergunta que responde |
|---|---|---|
| Consolidado | Margem vendida da carteira, margem projetada hoje, diferença em reais e lista das obras em alerta | A carteira ainda entrega o que foi vendido? |
| Por obra | Avanço físico, custo realizado contra orçado do executado, margem projetada, as três linhas com maior desvio e a natureza de cada uma | Onde, nesta obra, a margem está saindo? |
| Empresa | Receita, margem de contribuição, despesas de estrutura e resultado, no mês e no acumulado do ano | O ano está no plano? |
Algumas escolhas fazem diferença:
- Reais antes de percentual. “Mão de obra 20,8% acima” assusta menos do que “R$ 32,5 mil saindo do lucro”. O lucro planejado da obra do exemplo é R$ 61,7 mil, e o diretor precisa ver o desvio na mesma unidade.
- Margem projetada, não só desvio passado. O número que decide é preço com aditivos menos realizado menos o que falta gastar. A conta completa está em custo de obra.
- Foco nos itens que pesam. Na obra do exemplo, três itens fazem 80% do custo direto. A curva ABC de obra diz quais linhas merecem acompanhamento semanal.
Excel, Power BI ou sistema
Quem procura orçado x realizado no Excel ou no Power BI está, quase sempre, tentando resolver o mesmo problema: juntar dois dados que nascem em lugares diferentes. A ferramenta muda o quanto isso custa.
| Opção | Onde funciona | Onde trava |
|---|---|---|
| Planilha (Excel ou similar) | Poucas obras, uma pessoa dona do arquivo, fechamento mensal | Realizado copiado à mão, versões diferentes, estrutura que muda a cada obra |
| Ferramenta de BI (Power BI ou similar) | Visualizar e cruzar dados que já estão organizados | Se o realizado não está lançado na mesma estrutura do orçado, o painel só mostra a bagunça mais bonita |
| Sistema | Orçamento aprovado vira o orçado da obra, compras e horas caem na linha certa | Exige definir a regra antes: estrutura de itens, apropriação, avanço físico |
O ponto que vale para as três: o painel é a última camada. O que decide se o orçado x realizado funciona é o dado de baixo, ou seja, se cada compra e cada hora sabem a que obra e a que linha pertencem. O caminho completo está em BI para empresas.
Erros comuns no orçado x realizado
- Comparar com o orçamento desatualizado. O cliente pediu uma mudança, a equipe fez e o aditivo foi aprovado, mas o orçado da obra continua o original. O realizado aparece acima e a culpa cai na equipe. O orçado certo é o orçamento vigente: original mais aditivos aprovados. Aditivo não formalizado é outro problema, e precisa aparecer separado.
- Misturar competência e caixa. O orçado foi feito por competência, quando o custo acontece. O realizado vem do contas a pagar, quando o boleto vence. Uma compra de condensadoras feita no mês 1 e paga no mês 3 faz o mês 1 parecer econômico e o mês 3 parecer um desastre. Escolha um regime e use o mesmo dos dois lados. Para margem, o regime é competência.
- Comparar o parcial com o total. Realizado do mês 2 contra o orçamento inteiro da obra mostra sobra onde há estouro, como no exemplo de R$ 446,4 mil contra R$ 720 mil.
- Dividir o orçamento anual por 12. Uma instaladora de climatização tem sazonalidade forte. O orçado mensal precisa seguir o calendário de obras e de vendas, não uma régua reta.
- Lançar sem dono. Hora sem obra, compra sem centro de custo, material retirado do almoxarifado sem requisição. Tudo isso vai para o realizado da empresa e some do realizado da obra.
- Olhar só no fechamento. O relatório perfeito entregue depois da obra serve para aprender. Não serve para salvar a margem daquela obra.
Quando a planilha deixa de dar conta
Na maioria das instaladoras, o orçado mora na planilha de orçamento de obra do comercial, e o realizado é montado pelo financeiro a partir de notas, folha e contas a pagar. Cada um com a sua estrutura, cada um no seu tempo. Juntar os dois é trabalho de alguém no fim do mês, e o resultado chega quando a obra já andou mais 30 dias.
O sinal de que a planilha não dá mais conta é a reunião em que se discute qual número está certo, em vez de discutir o que fazer com ele. Nesse ponto, a regra sai da planilha e vira sistema: a estrutura de itens do orçamento aprovado vira a estrutura do realizado, cada compra e cada hora entram na linha certa no dia em que acontecem, e o orçado x realizado com a decomposição de preço e quantidade aparece toda semana, sem ninguém montar. Orçado e realizado no mesmo lugar é o que gera o número em que a diretoria confia. O caminho da planilha até esse painel está em da planilha ao dashboard, e o acompanhamento semanal da obra, em controle de obras.
Por onde seguir
Para montar o lado orçado com o passo a passo completo, o guia de orçamento de obra. Para ver o exemplo do VRF item a item e a conta da margem projetada, o artigo de custo de obra, e para comparar o custo com o que a obra já pode faturar, a medição de obra. Para escolher onde concentrar o acompanhamento, a curva ABC de obra. Para levar o mesmo método ao resultado da empresa inteira, a DRE gerencial e a margem de contribuição. E para juntar o orçado e o realizado num só lugar, o guia da planilha ao dashboard e o de integração de sistemas.
Perguntas frequentes
O que é orçado x realizado?
Orçado x realizado é a comparação, linha a linha, entre o que a empresa planejou gastar e faturar e o que de fato gastou e faturou. Vale para o orçamento anual da empresa e para cada obra ou projeto. A diferença entre os dois lados é o desvio, medido em reais e em percentual. Um orçado x realizado útil não para no desvio: explica por que ele aconteceu e o que ainda dá para recuperar.
Como fazer um orçado x realizado?
Comece pela estrutura: o realizado precisa ser lançado nas mesmas linhas do orçado, sejam as contas do orçamento anual ou os itens do orçamento da obra. Defina a periodicidade, mensal para a empresa e semanal para a obra. Mostre o mês e o acumulado lado a lado. Na obra, compare o realizado com o orçado da parte executada, e não com o orçamento inteiro. Por fim, classifique cada desvio relevante como preço, quantidade ou os dois.
Como calcular a variação de preço e de quantidade?
A variação de quantidade é a quantidade real menos a orçada, vezes o preço orçado. A variação de preço é o preço real menos o orçado, vezes a quantidade real. A soma das duas é sempre a variação total da linha. No exemplo do guia, a mão de obra orçada em 2.400 horas a R$ 65 consumiu 2.900 horas ao mesmo custo. A variação de R$ 32,5 mil é toda de quantidade: 500 horas vezes R$ 65.
O que é desvio favorável e desfavorável?
Desvio favorável é o que melhora o resultado: custo abaixo do orçado ou receita acima. Desfavorável é o contrário. Como o sinal muda de sentido entre custo e receita, vale escrever a palavra ao lado do número. E vale desconfiar do favorável: uma linha abaixo do orçado pode ser só uma compra que ainda não aconteceu. Com o avanço físico ao lado, essa diferença aparece.
O que colocar num dashboard orçado x realizado?
Poucos números, em dois níveis. No consolidado, a margem vendida da carteira, a margem projetada hoje e as obras em alerta. Em cada obra, o avanço físico, o realizado contra o orçado do executado, a margem projetada e as três linhas com maior desvio, com a natureza de cada uma. Mostre os valores em reais antes do percentual. O diretor precisa ver em um minuto onde a margem está indo embora.
Orçado x realizado no Excel ou no Power BI?
As duas ferramentas resolvem a visualização, mas nenhuma resolve o dado de baixo. A planilha funciona com poucas obras e uma pessoa dona do arquivo. A ferramenta de BI cruza e mostra bem dados que já estão organizados. Se as compras e as horas não são lançadas na mesma estrutura do orçado, as duas só mostram a bagunça de um jeito diferente. O que decide é a regra de apropriação, não a ferramenta.
Com que frequência analisar o orçado x realizado?
Na empresa, o fechamento mensal costuma bastar para o orçamento anual, sempre com o acumulado do ano ao lado. Na obra, o ritmo precisa ser semanal. Uma obra de quatro meses tem cerca de 17 semanas, e um desvio visto só no fechamento do mês já consumiu boa parte do prazo. No exemplo do guia, o sinal de perda de margem já aparecia no mês 2. Quem olhava só no fechamento perdeu dois meses para agir.
Por que comparar com o orçado do executado e não com o orçamento total?
Porque o realizado de uma obra em andamento é sempre parcial. Comparado com o orçamento inteiro, ele parece dentro do previsto mesmo quando já estourou. No exemplo do guia, o custo no mês 2 era R$ 446,4 mil, contra R$ 720 mil de orçamento total. Mas a obra estava 55% executada, e o orçado dessa parte era R$ 396 mil. O desvio real naquele momento já era de R$ 50,4 mil.
Orçado x realizado deve usar regime de competência ou de caixa?
O que importa é usar o mesmo regime dos dois lados. Se o orçado foi feito por competência e o realizado vem do contas a pagar, uma compra feita no mês 1 e paga no mês 3 distorce os dois meses. Para analisar margem, o regime é competência: o custo entra quando acontece. O caixa tem o seu próprio orçado x realizado, que é o fluxo de caixa. Misturar os dois produz desvios que não existem.
Como tratar aditivos no orçado x realizado da obra?
O orçado certo é o orçamento vigente: o original mais os aditivos aprovados. Se o cliente pediu uma mudança e o aditivo foi aprovado, mas o orçado continua o original, o realizado aparece acima e a culpa cai na equipe. Mudança feita e ainda não formalizada deve aparecer numa linha separada. Assim a diretoria vê quanto de margem depende de cobrar o cliente. Aditivo não cobrado é um dos vazamentos de margem mais comuns em obra de instalação.