Controle de obras é a rotina de comparar, durante a execução, o que a obra fez e gastou com o que foi planejado: avanço físico, prazo, custo, horas, compras e pendências do cliente. Para uma instaladora ou uma empresa de engenharia que vende serviço com material, controle de obras é controle de margem. A pergunta de toda semana não é só “a obra está no prazo?”, mas “a margem que vendemos ainda está lá?”.
Este guia mostra como fazer o planejamento e controle de obras de quem instala: a linha de base que sai do orçamento, o que controlar, como apropriar custo e horas por item, quatro indicadores simples, a reunião semanal com cinco números e a planilha de controle de obras com os limites dela. O exemplo é o mesmo do cluster: uma obra de climatização VRF em que o controle do segundo mês teria salvo o lucro.
O que é controle de obras para quem instala
Quase todo conteúdo sobre gestão de obras na construção civil fala de construtora: etapas de fundação, estrutura e acabamento, diário de obra, medição de empreiteiros. Uma instaladora de climatização, elétrica, isolamento, estruturas metálicas ou montagem industrial vive outra obra. Ela entra num canteiro que é do cliente, depende de frente liberada por outros, compra equipamento caro com preço que muda e vende, no fundo, horas da própria equipe.
| Ponto | Controle de obra civil | Controle de obra de instalação |
|---|---|---|
| Quem manda no ritmo | A própria construtora | O cliente e as outras disciplinas, que liberam ou travam a frente |
| O que pesa no custo | Muitos insumos parecidos | Poucos equipamentos caros e o homem-hora |
| Onde a margem some | Desperdício e prazo | Horas de retrabalho e espera, reajuste entre orçar e comprar, locação que passa do prazo |
| Pergunta da semana | A etapa terminou? | O que gastamos cabe no que avançamos? |
Por isso, o planejamento e controle de obras de quem instala tem um centro só: avanço físico, custo apropriado e medição lado a lado, contra o planejado, toda semana. Prazo importa porque atraso vira hora e locação. Mas o número que a diretoria quer ver é a margem.
Planejamento: a linha de base da obra
Não existe controle sem algo para comparar. Esse algo é a linha de base: o plano aprovado no início da obra, congelado, contra o qual tudo é medido. Ele nasce do orçamento de obra, não de um cronograma feito à parte. Se o cronograma tem uma estrutura e o orçamento tem outra, ninguém consegue dizer se o custo andou junto com o avanço.
Para uma obra de instalação, a linha de base tem quatro peças:
- Cronograma físico-financeiro. Os mesmos itens do orçamento distribuídos no tempo, com o percentual de avanço previsto por mês e o valor correspondente. É ele que diz quanto deveria estar medido em cada fechamento.
- Histograma de horas. Quantos homens-hora cada mês deve consumir, por item. No exemplo, 2.400 homens-hora em 4 meses dão uma média de 600 horas por mês, mas a curva real sobe no meio, quando tubulação, isolamento e evaporadoras correm juntos.
- Plano de compras. Quando cada item da classe A precisa estar comprado e entregue, com o preço do orçamento ao lado. Condensadoras e cobre têm prazo e preço que mudam, e o plano diz até quando o preço orçado vale.
- Mapa de frentes. Quais áreas o cliente precisa liberar, em que data, e o que a equipe faz se a frente não estiver pronta. Em obra de instalação, é aqui que nasce boa parte das horas perdidas.
A regra de ouro: a linha de base não muda sozinha. Se o cliente aprova um aditivo, a linha de base ganha uma revisão registrada, com data e motivo. Se ela é reescrita toda vez que a obra atrasa, o controle passa a comparar a obra com ela mesma e para de mostrar desvio.
O que controlar numa obra de instalação
Controlar tudo com o mesmo cuidado é o jeito mais rápido de não controlar nada. Estas são as seis frentes que decidem a margem de uma obra de instalação, com a pergunta que cada uma responde e de onde vem o dado.
| O que controlar | Pergunta | De onde vem o dado | Frequência |
|---|---|---|---|
| Prazo | O avanço físico está no planejado? | Levantamento do que foi instalado, por item | Semanal |
| Custo | O que gastamos cabe no que avançamos? | Compras e requisições lançadas na obra e no item | Semanal |
| Horas | A equipe está na produtividade orçada? | Apontamento de horas por obra e por item | Semanal |
| Compras | Os itens caros foram comprados no preço orçado? | Pedidos emitidos contra o plano de compras | A cada pedido da classe A |
| Frente liberada | O cliente entregou as áreas no prazo? | Mapa de frentes e registro de espera | Semanal |
| Aditivos | O que mudou no escopo já foi cobrado? | Registro de mudanças e status da aprovação | Semanal |
A curva ABC de obra diz onde colocar o olho. No exemplo, condensadoras, mão de obra e evaporadoras são 80% do custo direto. São essas três linhas que precisam de acompanhamento semanal item a item. As outras podem ser conferidas no fechamento do mês.
Apropriação de custo e de horas por item
Apropriar é dizer em que obra e em que item cada real e cada hora entraram. Sem apropriação, o controle de obras vira opinião: o encarregado acha que está bem, o financeiro acha que está caro, e ninguém tem o número. Como montar a estrutura de custos por etapa está no guia de custo de obra. Para o controle, três regras fazem a diferença:
- Nada entra sem código de obra e de item. Pedido de compra, requisição de almoxarifado, nota de locação e apontamento de hora levam os dois códigos, os mesmos do orçamento.
- Hora apontada no dia, por item. A folha de pagamento diz quanto a empresa pagou no mês. O apontamento diário diz que a equipe gastou 40 horas em tubulação e 12 horas esperando frente. Hora de espera tem item próprio, porque é ela que vira pedido de aditivo ou conversa com o cliente.
- Material entregue não é material instalado. Em obra de instalação, equipamento chega antes de ser montado. Separe o que está no canteiro do que já foi instalado. Sem isso, o custo parece correr na frente do avanço só porque a condensadora chegou cedo, e o alarme dispara errado.
A terceira regra permite responder se um desvio é de calendário (comprou antes) ou de perda (gastou mais do que devia).
Quatro indicadores que mostram a margem
Indicador bom é o que o diretor entende em dez segundos e que muda uma decisão. Para controle de obras de instalação, quatro bastam.
| Indicador | Conta | Leitura |
|---|---|---|
| Avanço físico x custo consumido | Custo apropriado ÷ custo orçado, comparado com o percentual executado | Custo consumido acima do avanço é margem indo embora |
| Índice de custo | Custo orçado do que foi executado ÷ custo apropriado | Abaixo de 1, cada real gasto está entregando menos do que o orçado |
| Horas por unidade x orçado | Horas apontadas no item ÷ quantidade instalada, contra a produtividade da composição | Mostra retrabalho, espera e equipe errada antes do fim do mês |
| Lucro em risco | Desvio de custo acumulado ÷ lucro planejado em reais | Quanto do lucro da obra já foi consumido pelo desvio |
O índice de custo é a mesma ideia do índice de desempenho de custo da gestão por valor agregado. Não é preciso adotar o método inteiro. Basta comparar o custo orçado do que já foi feito com o que de fato foi gasto para fazê-lo.
O indicador de horas é o mais útil no dia a dia de uma instaladora. Se a composição prevê um certo número de horas por metro de tubulação isolada e o apontamento da semana mostra 20% a mais, o problema aparece na semana, com nome: acesso difícil, mudança de traçado, equipe nova ou frente parada. No exemplo do cluster, a obra terminou com 2.900 horas contra 2.400 orçadas, 21% a mais, e esses R$ 32,5 mil saíram direto do lucro. Medidas por semana, essas horas teriam aparecido no primeiro mês.
O mês 2: quando o controle salva a obra
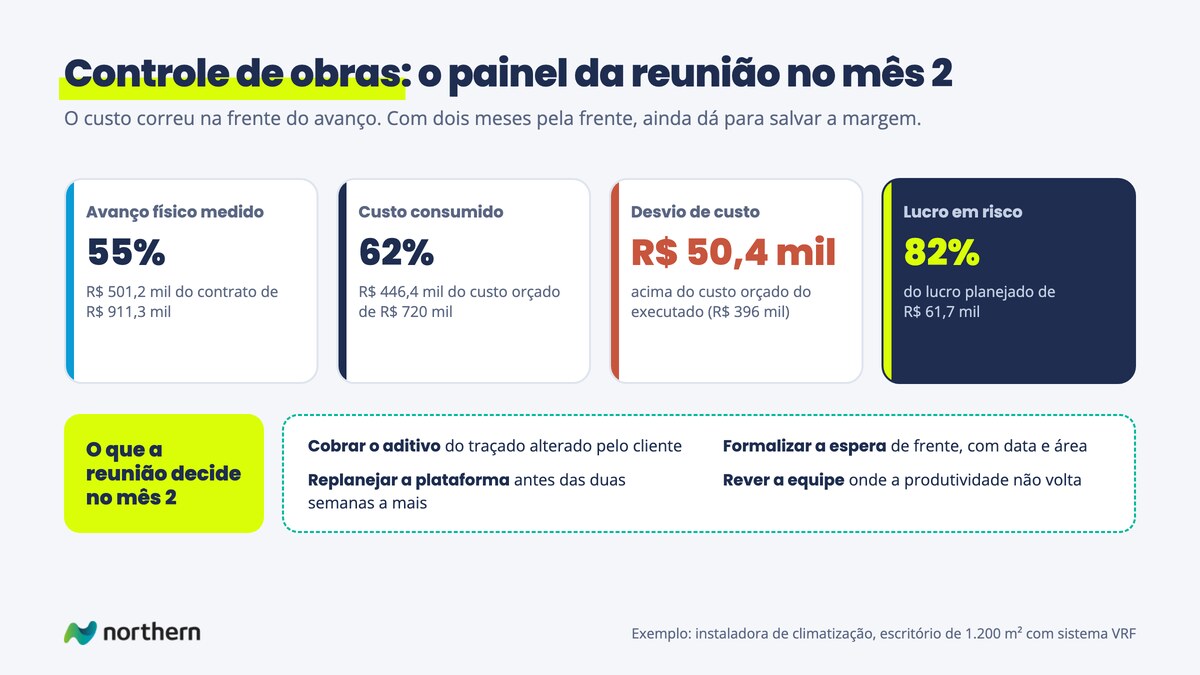
Volte à obra do exemplo: escritório de 1.200 m², sistema VRF, prazo de 4 meses, custo direto orçado de R$ 720 mil, preço de R$ 911,3 mil com BDI de 26,6% e lucro planejado de R$ 61,7 mil. No fechamento do segundo mês, a medição de obra mostra 55% do contrato medido, R$ 501,2 mil acumulados. No mesmo dia, o custo apropriado já é 62% do custo orçado.
| Número do mês 2 | Conta | Valor |
|---|---|---|
| Custo orçado do que foi executado | 55% × R$ 720 mil | R$ 396 mil |
| Custo apropriado | 62% × R$ 720 mil | R$ 446,4 mil |
| Desvio | R$ 446,4 mil − R$ 396 mil | R$ 50,4 mil acima |
| Índice de custo | R$ 396 mil ÷ R$ 446,4 mil | 0,89 |
| Lucro em risco | R$ 50,4 mil ÷ R$ 61,7 mil | 82% do lucro planejado |
Com metade da obra por fazer, o desvio já come 82% do lucro. Cada real gasto entregou 89 centavos de obra orçada. Esse é o momento em que o controle salva a obra, porque ainda há dois meses para agir.
Aberto item a item, o desvio tem endereço. O cobre foi comprado mais caro do que o orçado e parte da tubulação foi perdida numa mudança de traçado. As horas estão acima da produtividade por retrabalho e por espera de frente que o cliente não liberou. A plataforma vai passar do prazo previsto. Com isso na mesa, a reunião de obra decide:
- Cobrar o aditivo do traçado. A mudança veio do cliente, e o material perdido e as horas de refazer têm valor em reais.
- Formalizar a espera de frente. Horas paradas registradas com data e área viram argumento para aditivo de prazo ou de valor.
- Replanejar a plataforma. Concentrar os serviços em altura para devolver o equipamento antes das duas semanas a mais.
- Rever a equipe nas frentes atrasadas. Se a produtividade não volta, o custo para terminar precisa ser recalculado já.
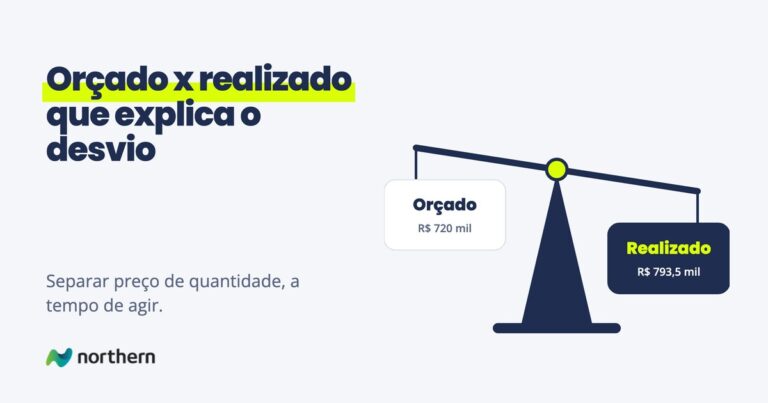
Sem esse controle, a obra seguiu o caminho do exemplo: o custo direto fechou em R$ 793,5 mil, R$ 73,5 mil acima do orçado, e o lucro planejado de R$ 61,7 mil virou um prejuízo de R$ 11,8 mil. A empresa só soube no fechamento. O detalhe de cada linha desse desvio está em orçado x realizado.
A rotina semanal: reunião de obra com 5 números
O controle de obras que funciona cabe numa reunião de 30 minutos, toda semana, no mesmo dia. Participam o engenheiro ou gerente da obra, o encarregado, alguém de compras e, nas obras grandes, o diretor. A pauta é fixa e começa pelos números, não pelas histórias.
- Avanço físico acumulado x planejado. Em percentual, por item da classe A. Responde se a obra está no prazo.
- Custo apropriado x custo orçado do executado. Em reais. Responde se o que foi gasto cabe no que foi feito.
- Horas apontadas x horas orçadas do executado. Com as horas de espera separadas. Responde se a equipe está na produtividade do orçamento.
- Compras da classe A: comprado x orçado. Preço e prazo dos itens caros que ainda faltam. Responde se o próximo desvio já está contratado.
- Pendências do cliente. Frentes não liberadas e aditivos não aprovados, com valor e data. Responde quanto dinheiro está parado do lado de lá.
Cada número que sai do limite combinado ganha um dono e uma ação com data. Na semana seguinte, a reunião começa conferindo essas ações. Sem essa última parte, a reunião vira relato.
Com os cinco números, a obra ganha uma estimativa honesta de quanto ainda vai custar para terminar. É essa projeção, somada ao realizado, que diz a margem da obra hoje. A conta completa da margem projetada está no guia de custo de obra.
Planilha de controle de obras: o que precisa ter
A maioria das instaladoras começa o controle numa planilha, e isso é razoável numa obra só. Uma planilha de controle de obras útil tem, por item do orçamento, estas colunas:
- Item e código. Os mesmos da planilha de orçamento de obra, sem renomear.
- Orçado. Quantidade, custo e horas da linha de base.
- Executado. Quantidade instalada e percentual de avanço na semana.
- Realizado. Custo apropriado e horas apontadas até a data.
- Desvio. Custo e horas acima ou abaixo do orçado do executado.
- Para terminar. Quanto falta gastar, estimado pelo responsável do item.
- Pendências. Frente, aditivo ou compra que trava o item.
O limite aparece rápido. Os dados de custo vêm do financeiro ou do ERP, as horas vêm de um apontamento em papel ou em aplicativo, o avanço vem do encarregado, e alguém precisa juntar tudo à mão toda semana. Com três ou quatro obras em paralelo, essa pessoa passa a semana copiando número, a planilha de cada obra ganha uma versão diferente e a reunião de segunda acontece com o dado da semana retrasada.
Quando a planilha deixa de dar conta
A planilha deixa de dar conta quando o controle depende de alguém que junta compras, horas e medição de fontes diferentes, e quando a diretoria não consegue ver todas as obras numa tela só. Nesse ponto, o problema não é falta de disciplina da equipe. É que a regra do controle mora num arquivo, e não num sistema.
O que a diretoria quer é simples de dizer: abrir o painel na segunda-feira e ver, obra por obra, o avanço, o custo consumido e a margem projetada, num número em que ela confia. Isso acontece quando orçado e realizado moram no mesmo lugar, com os mesmos itens: o orçamento vira a linha de base, as compras e as horas caem no item certo pela integração de sistemas com o ERP e o apontamento, e o desvio aparece sem ninguém montar planilha. O caminho da planilha a esse painel está em da planilha ao dashboard.
Por onde seguir
O controle começa antes da obra, no orçamento de obra e na curva ABC de obra, que dizem o que acompanhar. Durante a execução, a medição de obra diz quanto faturar, o custo de obra mostra onde a margem some e o orçado x realizado fecha a conta item a item. Para tirar o orçamento da planilha, veja o guia de software de orçamento de obra e o de IA para orçamento de obra. E para somar as obras no resultado da empresa, a DRE gerencial e a margem de contribuição.
Perguntas frequentes
O que é controle de obras?
Controle de obras é a rotina de comparar, durante a execução, o que a obra fez e gastou com o que foi planejado. Ele cobre avanço físico, prazo, custo, horas, compras e pendências do cliente. Para uma instaladora ou empresa de engenharia, controle de obras é, no fundo, controle de margem. A pergunta da semana é se o que foi gasto cabe no que foi feito.
Qual a diferença entre planejamento e controle de obras?
O planejamento define a linha de base: cronograma físico-financeiro, horas previstas por mês, plano de compras e mapa de frentes. O controle compara a execução com essa linha de base e aponta o desvio. Um não funciona sem o outro, porque sem plano não há com o que comparar. E plano sem controle vira um documento que ninguém abre depois da assinatura.
O que é linha de base de uma obra?
Linha de base é o plano aprovado no início da obra, congelado, contra o qual toda a execução é medida. Ela sai do orçamento e usa os mesmos itens dele. Só muda por revisão registrada, com data e motivo, como um aditivo aprovado. Se for reescrita sempre que a obra atrasa, o controle passa a comparar a obra com ela mesma e para de mostrar desvio.
O que é cronograma físico-financeiro?
É a distribuição dos itens do orçamento no tempo, com o percentual de avanço previsto em cada período e o valor correspondente. Ele mostra quanto deveria estar executado e medido em cada fechamento. Para quem instala, vale acrescentar as horas previstas por mês e as datas de compra dos itens caros. Assim o mesmo documento serve para prazo, custo e caixa.
O que controlar numa obra de instalação?
Seis frentes decidem a margem: prazo, custo, horas, compras, frente liberada pelo cliente e aditivos. Cada uma responde a uma pergunta, como se a equipe está na produtividade orçada ou se o que mudou no escopo já foi cobrado. A curva ABC diz onde concentrar o olho. Os itens que somam a maior parte do custo merecem acompanhamento semanal, e o resto pode ser conferido no fechamento do mês.
Quais indicadores usar no controle de obras?
Quatro indicadores bastam para uma instaladora: avanço físico contra custo consumido, índice de custo, horas por unidade contra o orçado e lucro em risco. O índice de custo divide o custo orçado do que foi executado pelo custo apropriado, e abaixo de 1 indica que cada real gasto entrega menos obra do que o previsto. O lucro em risco divide o desvio acumulado pelo lucro planejado em reais. Juntos, eles mostram a margem enquanto ainda dá para agir.
Como saber no meio da obra se a margem ainda está lá?
Compare o percentual medido com o percentual do custo orçado já consumido. No exemplo do guia, no mês 2 a obra tinha 55% medidos e 62% do custo consumido, um desvio de R$ 50,4 mil. Como o lucro planejado era de R$ 61,7 mil, 82% dele já tinha ido embora com metade da obra por fazer. Separe material entregue de material instalado para não confundir compra antecipada com perda.
Como fazer uma reunião de obra produtiva?
Faça toda semana, no mesmo dia, em cerca de 30 minutos, com engenheiro, encarregado e compras. Comece pelos números: avanço, custo, horas, compras da classe A e pendências do cliente. Cada número fora do limite ganha um dono e uma ação com data. A reunião seguinte começa conferindo essas ações, senão ela vira relato.
O que deve ter uma planilha de controle de obras?
Por item do orçamento, ela precisa ter código, orçado, executado, realizado, desvio, quanto falta para terminar e pendências. Os itens e códigos devem ser os mesmos da planilha de orçamento, sem renomear. As horas de espera precisam de linha própria. Sem isso, a planilha mostra gasto, mas não mostra se o gasto cabe no avanço.
Quando a planilha de controle de obras deixa de funcionar?
Quando o controle depende de alguém que junta compras do ERP, horas do apontamento e avanço do encarregado à mão toda semana. Com três ou quatro obras em paralelo, cada planilha ganha uma versão e a reunião acontece com dado atrasado. Nesse ponto, a regra precisa sair do arquivo e virar sistema. O ganho é ter orçado e realizado no mesmo lugar, num número em que a diretoria confia.