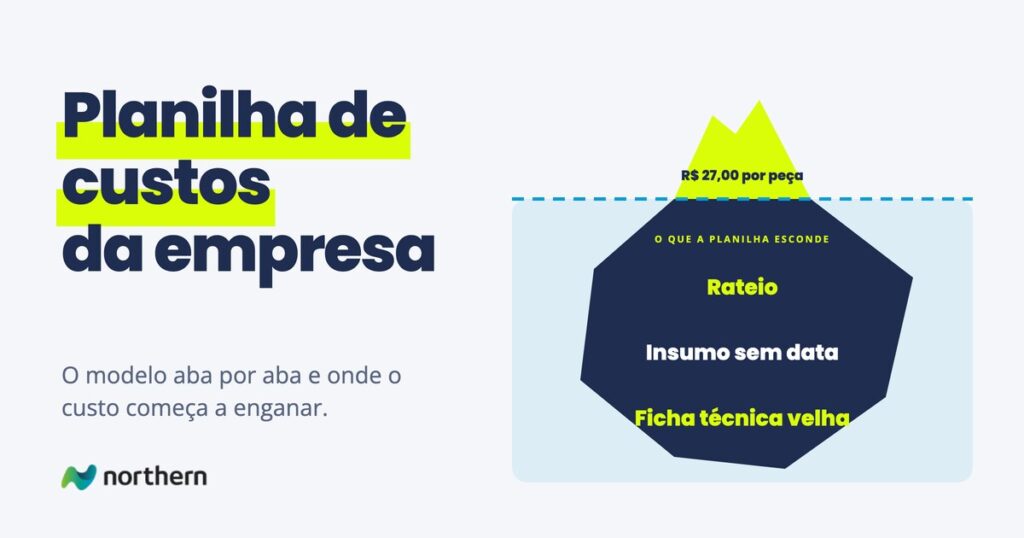
A planilha de custos é onde a empresa registra quanto custa produzir cada produto e manter a estrutura funcionando: matéria-prima, mão de obra, energia, terceiros, aluguel, salários do escritório, sistemas. Ela é a base de duas decisões que a diretoria toma todo ano, o preço e o orçamento. Se o custo está errado na planilha, os dois nascem errados.
Este guia mostra o que separar numa planilha de custos (fixos e variáveis, custos e despesas), um modelo de planilha de custos aba por aba, um exemplo com o custo de produção de uma peça e a estrutura mensal de uma indústria, e onde o rateio muda o custo do mesmo produto em 8%. No fim, explica a planilha de custos e formação de preços das licitações, que é outra coisa, e quando a planilha deixa de dar conta.
O que é uma planilha de custos
Uma planilha de custos de empresa organiza, num lugar só, tudo o que a operação consome para existir e para vender. Ela tem duas metades. A primeira olha para o produto: quanto cada item custa para ser feito e entregue. A segunda olha para a empresa: quanto custa a estrutura por mês, independentemente de quanto se vende.
As duas metades servem a perguntas diferentes. A do produto responde por quanto vender e qual produto deixa mais dinheiro. A da estrutura responde quanto a empresa precisa vender para pagar as contas, que é o ponto de equilíbrio. Uma planilha de custos que só tem uma das metades responde só metade das perguntas.
Custos fixos e variáveis: a primeira separação
Uma planilha de custos fixos e variáveis classifica cada gasto pelo comportamento diante do volume:
- Variáveis crescem e caem com a produção ou com a venda: matéria-prima, embalagem, energia das máquinas, serviços terceirizados por peça, comissão, frete.
- Fixos ficam iguais dentro de uma faixa de volume: aluguel, salários do escritório e da supervisão, manutenção preventiva, sistemas, contador.
- Semivariáveis têm uma parte fixa e outra variável. A conta de energia é o caso típico: a demanda contratada é fixa e o consumo das máquinas é variável. Separe as duas partes na planilha, em vez de escolher uma.
A separação importa porque é dela que sai a margem de contribuição: preço menos custos variáveis. Um gasto fixo classificado como variável deixa o produto mais caro do que é, e a empresa recusa venda boa. Um variável tratado como fixo faz o contrário, e a empresa vende abaixo do custo sem perceber.
Custos e despesas: a segunda separação
Na contabilidade, custo é o que se gasta para produzir (fábrica) e despesa é o que se gasta para vender e administrar (escritório, comercial). A planilha de custos e despesas mantém as duas em abas separadas porque elas entram de jeitos diferentes nas contas:
| Variável | Fixo | |
|---|---|---|
| Custo (produção) | Matéria-prima, embalagem, energia de máquina, terceiros | Supervisão da fábrica, manutenção, aluguel do galpão |
| Despesa (venda e administração) | Comissão, frete, tributos sobre a venda | Salários do escritório, sistemas, contador |
As duas divisões se cruzam. A pergunta “isso é custo ou despesa?” decide em que linha da DRE o gasto aparece. A pergunta “isso é fixo ou variável?” decide se ele entra no custo do produto pela margem de contribuição ou pelo rateio. A planilha precisa das duas respostas para cada linha.
Modelo de planilha de custos, aba por aba
Um modelo de planilha de custos que aguenta uma empresa média tem seis abas, e cada número é digitado uma vez só:
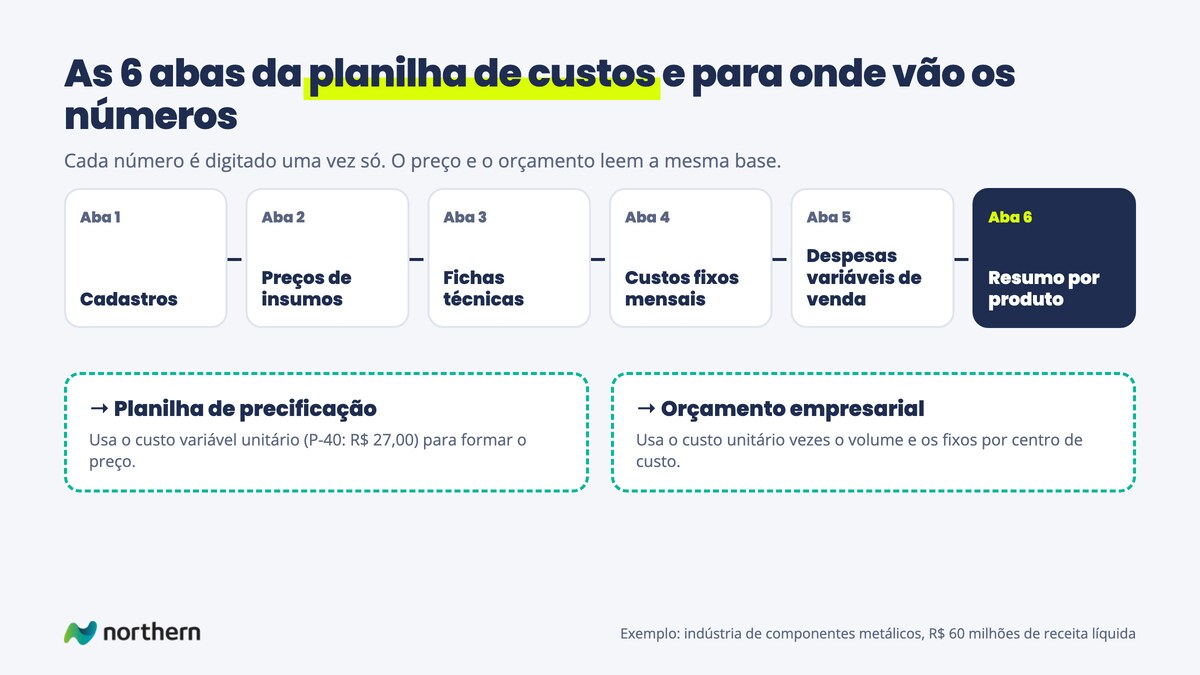
- Cadastros. Produtos, insumos, centros de custo e plano de contas, com código. É a aba que evita que o mesmo insumo apareça com três nomes.
- Preços de insumos. Cada insumo com o preço de compra, o fornecedor e a data da cotação. A data é o que permite saber se o custo está velho.
- Fichas técnicas. Quanto de cada insumo, de horas de máquina e de mão de obra entra em uma unidade de cada produto. Essa é a planilha de custos de produção propriamente dita.
- Custos fixos mensais. A estrutura por centro de custo e por mês, separando fábrica de escritório.
- Despesas variáveis de venda. Tributos sobre a venda, comissão e frete, em percentual do preço.
- Resumo por produto. Custo variável unitário, margem de contribuição no preço praticado e, se a empresa usa custeio por absorção, o custo cheio com o rateio.
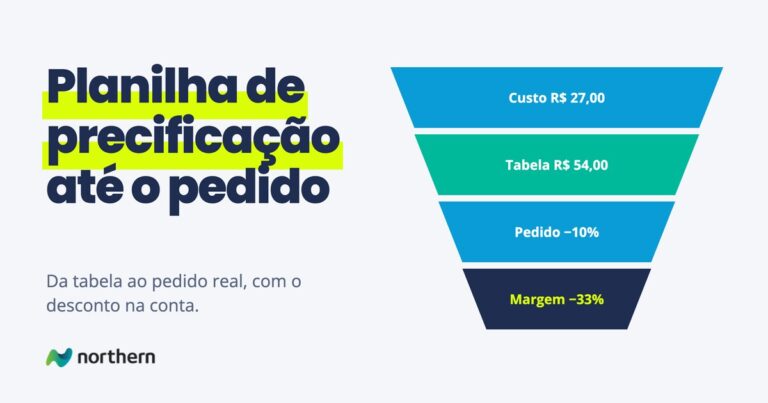
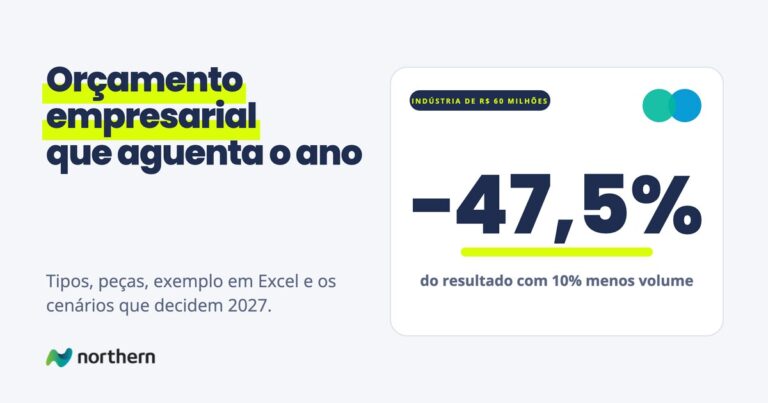
Dessa planilha saem duas outras. A planilha de precificação usa o custo variável unitário para formar o preço de tabela. O orçamento empresarial usa o custo unitário vezes o volume orçado e os fixos por centro de custo.
Exemplo: o custo de produção de um produto
Imagine uma indústria de componentes metálicos com R$ 60 milhões de receita líquida por ano. Um dos produtos, a peça P-40, tem esta ficha técnica:
| Item da ficha técnica | Custo por peça |
|---|---|
| Aço (matéria-prima) | R$ 18,40 |
| Embalagem | R$ 1,10 |
| Mão de obra direta variável | R$ 3,50 |
| Energia de máquina | R$ 1,20 |
| Tratamento superficial terceirizado | R$ 2,80 |
| Custo variável de produção | R$ 27,00 |
O aço é 68% do custo da peça. É nele que a data da cotação mais importa: um reajuste de 10% no aço, que não chega à planilha, tira R$ 1,84 de cada peça vendida sem que ninguém veja. Numa planilha de custos de produtos com dezenas de itens, a curva ABC dos insumos mostra quais preços precisam ser revistos todo mês e quais aguentam um trimestre.
A estrutura da mesma indústria custa R$ 1,5 milhão por mês:
| Custo ou despesa fixa | Por mês | Natureza |
|---|---|---|
| Salários e encargos do escritório | R$ 520 mil | Despesa |
| Supervisão e apoio da fábrica | R$ 380 mil | Custo |
| Aluguel e ocupação | R$ 160 mil | R$ 100 mil custo, R$ 60 mil despesa |
| Manutenção | R$ 110 mil | Custo |
| Energia, parte fixa | R$ 90 mil | Custo |
| Sistemas e TI | R$ 60 mil | Despesa |
| Outras despesas | R$ 180 mil | Despesa |
| Total | R$ 1,5 milhão | R$ 680 mil de custo fixo de fábrica |
O rateio que muda o custo do mesmo produto
A empresa que usa o custeio variável para decidir para por aqui: a P-40 custa R$ 27,00, e os fixos são pagos pela soma das margens de contribuição. A que usa custeio por absorção, como a contabilidade exige, precisa distribuir os R$ 680 mil de custo fixo de fábrica entre os produtos. E a chave do rateio muda o resultado.
- Por horas de máquina. A fábrica tem 100 mil horas de máquina por mês, então cada hora carrega R$ 6,80. A P-40 usa meia hora: absorve R$ 3,40 e custa R$ 30,40.
- Pela receita. Os R$ 680 mil são 13,6% da receita líquida mensal. A P-40 sai por R$ 42,77 líquidos no pedido médio: absorve R$ 5,82 e custa R$ 32,82.
O mesmo produto, na mesma fábrica, custa R$ 30,40 ou R$ 32,82, uma diferença de 8%, só pela escolha da chave. Nenhuma das duas está errada para a contabilidade, mas só uma reflete o que a peça consome da fábrica. Para decidir preço e mix, a conta que não engana é a margem de contribuição, e a comparação entre os dois métodos está em custeio por absorção x variável. Para empresas com muito custo indireto, o custeio ABC troca a chave única por direcionadores por atividade.
Planilha de custos e formação de preços das licitações
Quem busca “planilha de custos e formação de preços” muitas vezes procura um documento específico: o modelo usado nas licitações de serviços com mão de obra dedicada, como limpeza, vigilância e manutenção predial. Na administração federal, ele segue a Instrução Normativa nº 5, de 2017, e é organizado em módulos: remuneração, encargos e benefícios, provisão para rescisão, reposição do profissional ausente, insumos diversos e, por fim, custos indiretos, tributos e lucro.
É uma planilha de outra natureza. Ela existe para o órgão público conferir se o preço proposto cobre os direitos do trabalhador e para servir de base a repactuações. A planilha de custos de uma indústria ou de uma empresa de serviços B2B existe para a diretoria decidir preço, mix e orçamento. As duas usam a mesma lógica de somar custos, encargos, tributos e lucro, mas uma não substitui a outra. A lógica da formação do preço a partir do custo, para empresas privadas, está em formação de preço de venda.
Onde a planilha de custos quebra
- Preço de insumo sem data. Ninguém sabe quando o aço foi atualizado pela última vez, e o custo de todos os produtos que usam aço está velho na mesma medida.
- Ficha técnica diferente da fábrica. A planilha diz meia hora de máquina e a produção leva quarenta minutos. A diferença só aparece se alguém comparar com o apontamento real.
- Rateio escolhido uma vez e esquecido. A chave fazia sentido quando a empresa tinha duas linhas. Com seis, distribui custo de uma linha para as outras.
- Custo fixo dentro do custo variável. A mão de obra da fábrica entra inteira por peça, mesmo quando a equipe é paga com ou sem produção. O produto parece mais caro, e a empresa recusa pedidos que pagariam a estrutura.
- Cópias. O comercial usa uma versão, a produção outra e o financeiro uma terceira. Cada uma está certa para quem a mantém.
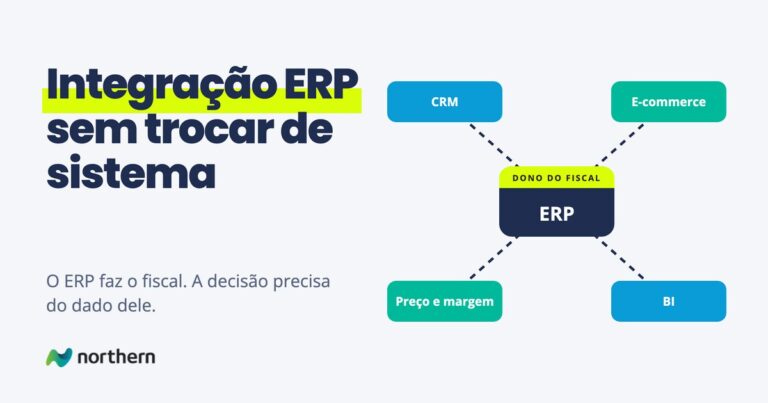
Esses defeitos têm a mesma raiz: a planilha guarda números que nascem em outros lugares, como compras, apontamento da produção e folha, e depende de alguém copiar cada um. Quando a empresa passa de algumas dezenas de produtos, ou quando o preço do insumo principal muda todo mês, a cópia não acompanha. A partir daí o custo precisa vir do ERP e das compras, com a regra de custeio escrita uma vez. Escrever essa regra é o primeiro item do escopo de projeto de qualquer sistema de custos. Os sinais de que esse momento chegou estão em quando o orçamento precisa virar sistema.
Por onde seguir
Para transformar o custo em preço de tabela, a planilha de precificação. Para usar o custo no plano do ano, o orçamento empresarial. Para o método por trás da conta, o custeio variável e a margem de contribuição. E para ver o resultado da empresa organizado a partir desses custos, a DRE gerencial.
Perguntas frequentes
O que é uma planilha de custos?
É onde a empresa registra quanto custa produzir cada produto e manter a estrutura funcionando. Ela tem duas metades: o custo por produto, com matéria-prima, mão de obra, energia e terceiros, e a estrutura mensal, com aluguel, salários do escritório e sistemas. É a base do preço e do orçamento. Se o custo está errado na planilha, as duas decisões nascem erradas.
O que deve ter numa planilha de custos?
Um modelo que aguenta uma empresa média tem seis abas: cadastros de produtos e insumos, preços de insumos com data da cotação, fichas técnicas, custos fixos mensais por centro de custo, despesas variáveis de venda e um resumo por produto. Cada número é digitado uma vez só. O resumo mostra o custo variável unitário e a margem de contribuição no preço praticado. Dele saem a planilha de precificação e o orçamento.
Como separar custos fixos e variáveis na planilha?
Pergunte se o gasto muda com o volume produzido ou vendido. Matéria-prima, embalagem, energia de máquina, terceiros por peça, comissão e frete são variáveis. Aluguel, salários do escritório, manutenção preventiva e sistemas são fixos. Gastos com uma parte de cada, como a conta de energia, devem ser separados em duas linhas. A separação decide a margem de contribuição e, com ela, o preço mínimo de cada produto.
Qual a diferença entre custo e despesa?
Custo é o que se gasta para produzir, como matéria-prima, mão de obra da fábrica e manutenção das máquinas. Despesa é o que se gasta para vender e administrar, como comissão, salários do escritório e sistemas. A diferença decide em que linha da DRE o gasto aparece. Ela se cruza com a divisão entre fixo e variável: comissão é despesa variável, supervisão da fábrica é custo fixo.
Como calcular o custo de produção de um produto?
Monte a ficha técnica: quanto de cada insumo, de mão de obra e de hora de máquina entra em uma unidade, multiplicado pelo preço de cada um. No exemplo do guia, a peça P-40 soma R$ 18,40 de aço, R$ 1,10 de embalagem, R$ 3,50 de mão de obra variável, R$ 1,20 de energia e R$ 2,80 de tratamento terceirizado. O custo variável de produção é R$ 27,00. Se a empresa usa custeio por absorção, soma o rateio dos custos fixos da fábrica.
O que é rateio de custos?
Rateio é a distribuição dos custos fixos da fábrica entre os produtos, exigida pelo custeio por absorção. A chave escolhida muda o resultado. No exemplo do guia, os R$ 680 mil mensais de custo fixo de fábrica, rateados por horas de máquina, fazem a P-40 custar R$ 30,40; rateados pela receita, R$ 32,82. A diferença de 8% vem só da chave. Para decidir preço e mix, a margem de contribuição não depende de rateio.
Planilha de custos ou sistema de custos?
A planilha resolve enquanto a empresa tem poucas dezenas de produtos e o preço dos insumos muda devagar. Ela começa a falhar quando os preços de insumo ficam sem data, as fichas técnicas divergem da fábrica e cada área tem a sua cópia. A raiz é que a planilha guarda números que nascem em compras, produção e folha. Quando a cópia manual não acompanha, o custo precisa vir do ERP, com a regra de custeio escrita uma vez.
O que é a planilha de custos e formação de preços das licitações?
É o modelo usado nas licitações de serviços com mão de obra dedicada, como limpeza, vigilância e manutenção predial. Na administração federal, segue a Instrução Normativa nº 5, de 2017, organizada em módulos de remuneração, encargos e benefícios, provisão para rescisão, reposição do profissional ausente, insumos, e custos indiretos, tributos e lucro. Serve para o órgão público conferir o preço proposto. Não substitui a planilha de custos que uma empresa usa para decidir preço e orçamento.
Com que frequência atualizar a planilha de custos?
Os insumos de maior peso no custo devem ser revistos todo mês, ou a cada reajuste do fornecedor. No exemplo do guia, o aço é 68% do custo da peça, e um reajuste de 10% que não chega à planilha tira R$ 1,84 de cada peça vendida. Insumos de pouco peso aguentam uma revisão trimestral. A curva ABC dos insumos mostra quais estão em cada grupo. As fichas técnicas devem ser conferidas contra o apontamento da produção pelo menos duas vezes por ano.
Como usar a planilha de custos no orçamento empresarial?
O orçamento usa o custo variável unitário de cada produto vezes o volume orçado, e os custos fixos por centro de custo. Por isso a planilha de custos precisa estar atualizada antes de o orçamento começar, em outubro para o ano seguinte. Se a ficha técnica usa o preço do insumo de seis meses atrás, a margem orçada já nasce errada. A mesma base alimenta a planilha de precificação, o que mantém preço e orçamento falando do mesmo custo.