Orçamento empresarial é o plano financeiro do ano da empresa escrito em números: quanto ela pretende vender, a que preço e em que mix, quanto vai gastar para produzir e para se manter, quanto deve sobrar e como isso aparece no caixa, mês a mês. Bem feito, ele é a primeira decisão do ano, não um ritual de dezembro. É nele que a diretoria combina o que espera da operação e descobre, antes de janeiro, se a conta fecha.
Este guia explica o que é orçamento empresarial, os tipos de orçamento, as peças que o compõem, como fazer em oito etapas e um exemplo completo em Excel de uma indústria com R$ 60 milhões de receita. No exemplo, uma queda de 10% no volume leva quase metade do resultado do ano. No fim, mostra os erros mais comuns e quando a planilha deixa de dar conta e o orçamento precisa virar sistema.
O que é orçamento empresarial
O orçamento empresarial traduz a estratégia do ano em linhas de receita, custo, despesa, investimento e caixa. Ele responde a três perguntas que a diretoria faz de qualquer jeito, com ou sem orçamento: quanto vamos ganhar, onde o dinheiro vai ser gasto e se vai faltar caixa em algum mês.
Ele tem três funções, e as três importam:
- Planejar. Obriga a empresa a escrever as premissas: volume, preço, mix, reajuste de salários, câmbio, custo da matéria-prima. Premissa escrita pode ser discutida. Premissa na cabeça de alguém, não.
- Coordenar. Comercial, produção, compras e financeiro passam a trabalhar com o mesmo número. A meta de vendas que o comercial assina é a mesma que a produção usa para planejar capacidade.
- Controlar. Durante o ano, o orçado vira a régua. O orçado x realizado mostra onde a empresa se afastou do plano e por quê, a tempo de corrigir.
Orçamento não é previsão. A previsão diz o que deve acontecer se nada mudar. O orçamento diz o que a empresa se compromete a fazer acontecer. Por isso ele precisa de dono por linha: alguém que responde pelo número de vendas de cada linha, pelo custo de cada centro, pela despesa de cada área.
Tipos de orçamento empresarial
Os tipos de orçamento empresarial se dividem por duas perguntas: como o número é construído e como ele reage quando o ano não sai como planejado. Na prática, uma empresa média combina mais de um.
| Tipo | Como funciona | Quando usar | O risco |
|---|---|---|---|
| Estático (fixo) | Um valor por linha e por mês, que não muda durante o ano | Metas, bônus e despesas fixas | Fica irrelevante quando o volume muda e ninguém sabe se o gasto subiu por ineficiência ou por venda |
| Flexível | Os custos variáveis acompanham o volume realizado | Custos de produção e despesas de venda | Exige saber quais custos são variáveis e por qual direcionador |
| Incremental | Parte do ano anterior e ajusta por inflação e crescimento | Linhas estáveis e de pouco valor | Carrega as ineficiências do ano passado para o próximo |
| Base zero | Cada despesa precisa ser justificada do zero | Áreas de despesa grande ou que cresceram sem explicação | É caro e lento se aplicado à empresa inteira de uma vez |
| Contínuo (rolling forecast) | Sempre 12 meses à frente, revisto todo mês ou trimestre | Mercados que mudam rápido | Vira previsão sem compromisso se perder o vínculo com as metas |
| Por atividades | Orça as atividades e seus direcionadores, não as contas | Empresas com muito custo indireto | Depende de um custeio ABC que funcione |
Há ainda a pergunta de quem faz. No orçamento top-down, a diretoria define os números e as áreas executam. No participativo (bottom-up), cada área propõe o seu e a diretoria consolida. O mais comum, e o que costuma funcionar, é o misto: a diretoria fixa as premissas e a meta de resultado, e as áreas montam o caminho até ela.
Para uma indústria de médio porte, a combinação que mais rende é simples de descrever: flexível para os custos que variam com a produção, base zero nas duas ou três despesas que mais cresceram, incremental para o resto, e uma revisão trimestral que reprojeta o ano.
As peças do orçamento e a ordem entre elas
O orçamento empresarial é um conjunto de orçamentos menores, e a ordem importa porque cada um usa o número do anterior. Quem começa pelas despesas e deixa as vendas para o fim monta uma estrutura sem saber se a receita vai pagá-la.
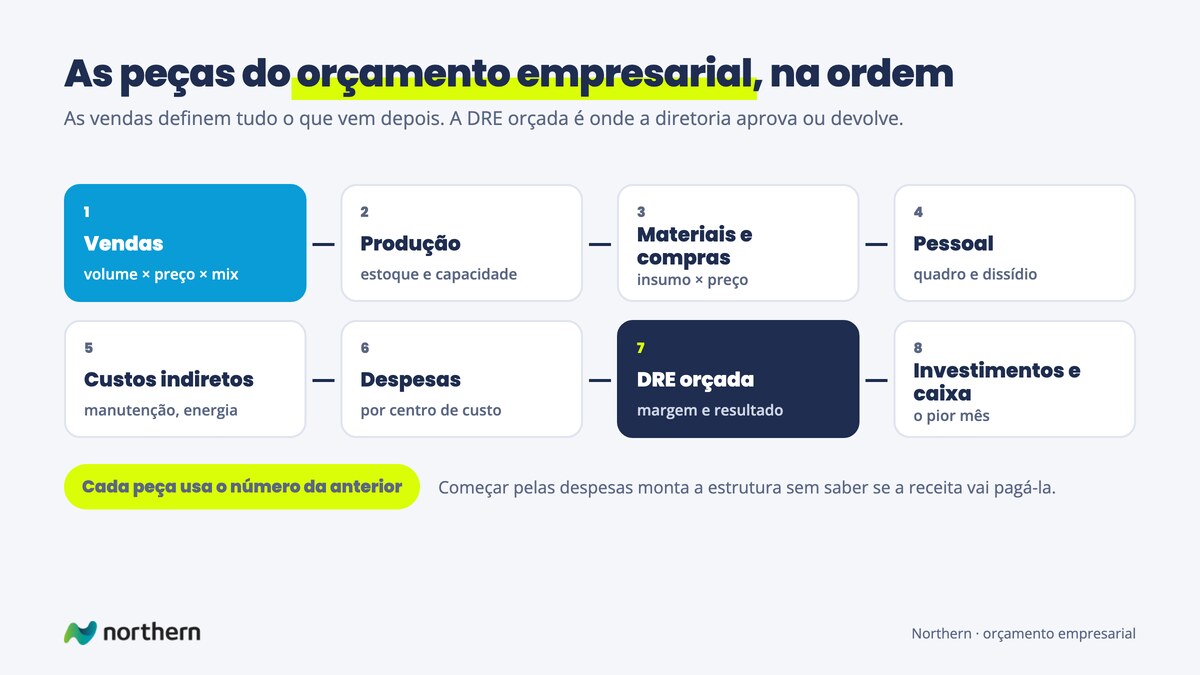
- Orçamento de vendas. Volume por produto, cliente ou canal, vezes o preço, mês a mês. É a peça que define todas as outras. Preço sem política de desconto é preço de tabela, e o orçamento precisa do preço que de fato entra.
- Orçamento de produção. Quanto produzir para atender as vendas, considerando estoque inicial e final. Mostra se a capacidade aguenta o pico.
- Orçamento de materiais e compras. Quantidade de cada insumo vezes o preço esperado de compra, com a data do reajuste.
- Orçamento de pessoal. Quadro, salários, encargos, dissídio, horas extras e contratações planejadas.
- Custos indiretos de fabricação. Manutenção, energia fixa, supervisão, depreciação.
- Despesas comerciais e administrativas. Comissão, frete, marketing, estrutura, sistemas, por centro de custo.
- DRE orçada. Junta tudo e mostra a margem e o resultado previstos, que é onde a diretoria aprova ou devolve o orçamento. Montada no formato da DRE gerencial, com a margem de contribuição separada, ela já diz quanto o resultado depende de volume.
- Investimentos e caixa. As compras de máquinas e sistemas, e o fluxo de caixa orçado, que mostra o efeito de prazos de recebimento e pagamento. Uma empresa pode fechar o ano com lucro e faltar dinheiro em março.
Como fazer o orçamento empresarial em 8 etapas
Para o orçamento do ano seguinte, o calendário que funciona começa em outubro e termina com a aprovação na primeira quinzena de dezembro. Começar em dezembro quase sempre produz um orçamento incremental, porque não sobra tempo para outra coisa.
- Escreva as premissas. Inflação, câmbio, reajuste de salários, reajuste dos principais insumos, crescimento do mercado e mudanças de tributo. Para 2027, entra uma que não existia: a CBS começa a substituir o PIS e a Cofins, o que muda a linha de tributos sobre a venda e o crédito sobre as compras. Cada premissa com fonte e data.
- Feche a meta de resultado. A diretoria diz quanto o ano precisa deixar. O resto do orçamento é o caminho até esse número, e a meta é o filtro de tudo que vem depois.
- Monte as vendas por linha e por mês. Volume, preço líquido e mix, com a sazonalidade real dos últimos anos. Não divida o ano por doze.
- Desça para custos variáveis. Para cada produto, o custo variável unitário vem da planilha de custos: matéria-prima, embalagem, mão de obra variável, energia de máquina, terceiros, comissão e frete.
- Orce a estrutura por centro de custo. Cada gestor propõe o seu, com justificativa para o que cresce acima da inflação. Aqui entra a base zero nas linhas escolhidas.
- Feche a DRE e o ponto de equilíbrio. Se o resultado não alcança a meta, volte às vendas, ao preço ou à estrutura. O ponto de equilíbrio do ano orçado mostra quanto de queda de volume a empresa aguenta antes do prejuízo.
- Projete caixa e investimentos. Prazos médios, estoque e as compras de capital. Veja o pior mês.
- Aprove, desdobre em metas e acompanhe. Cada linha tem dono e meta mensal. O orçado x realizado sai todo mês, com o acumulado do ano ao lado e uma reprojeção a cada trimestre.
Exemplo de orçamento empresarial em Excel
Imagine uma indústria de componentes metálicos que vende para outras empresas e planeja R$ 60 milhões de receita líquida para o próximo ano. Os custos variáveis somam 62% da receita, a estrutura custa R$ 1,5 milhão por mês e a diretoria quer 8% de resultado operacional.
No Excel, o orçamento cabe em nove abas, cada uma alimentando a seguinte:
| Aba | O que tem | De onde vem |
|---|---|---|
| Premissas | Inflação, câmbio, dissídio, reajuste do aço, tributos | Diretoria e financeiro, com fonte e data |
| Vendas | Volume e preço líquido por linha e por mês | Comercial, com o histórico de sazonalidade |
| Custos variáveis | Custo unitário por produto, vezes o volume | Planilha de custos e fichas técnicas |
| Pessoal | Quadro, salários, encargos, contratações | RH e gestores |
| Despesas fixas | Estrutura por centro de custo e por mês | Cada gestor, com dono por linha |
| DRE orçada | Receita, margem de contribuição, fixos, resultado | Fórmulas, nada digitado |
| Caixa | Recebimentos, pagamentos, investimentos, saldo | DRE mais prazos médios |
| Cenários | Volume e preço para cima e para baixo | Premissas alternativas |
| Orçado x realizado | Mês, acumulado e desvio por linha | Realizado do ERP, na mesma estrutura |
A DRE orçada do ano, por trimestre, fica assim (valores em R$ milhões):
| Linha | 1º tri | 2º tri | 3º tri | 4º tri | Ano |
|---|---|---|---|---|---|
| Receita líquida | 13,2 | 15,0 | 16,2 | 15,6 | 60,0 |
| Custos variáveis (62%) | 8,2 | 9,3 | 10,0 | 9,7 | 37,2 |
| Margem de contribuição (38%) | 5,0 | 5,7 | 6,2 | 5,9 | 22,8 |
| Custos e despesas fixos | 4,5 | 4,5 | 4,5 | 4,5 | 18,0 |
| Resultado operacional | 0,5 | 1,2 | 1,7 | 1,4 | 4,8 |
Dois pontos que a tabela mostra e que a média do ano esconde. Primeiro, a sazonalidade: o primeiro trimestre vende 22% do ano, não 25%. Se o orçamento dividisse o ano por doze, o primeiro trimestre teria R$ 1,2 milhão de resultado orçado, e o realizado de R$ 0,5 milhão pareceria um desastre em abril, quando era o plano. Segundo, a estrutura: os R$ 4,5 milhões de fixos por trimestre não mudam com a venda, e é por isso que o resultado oscila muito mais que a receita.
A margem de contribuição de 38% é a média da empresa. Por produto e por cliente ela varia muito, e é isso que decide onde o crescimento orçado deveria vir. A conta está em margem de contribuição e, por cliente, na curva ABC de clientes.
O orçamento que aguenta o ano: cenários
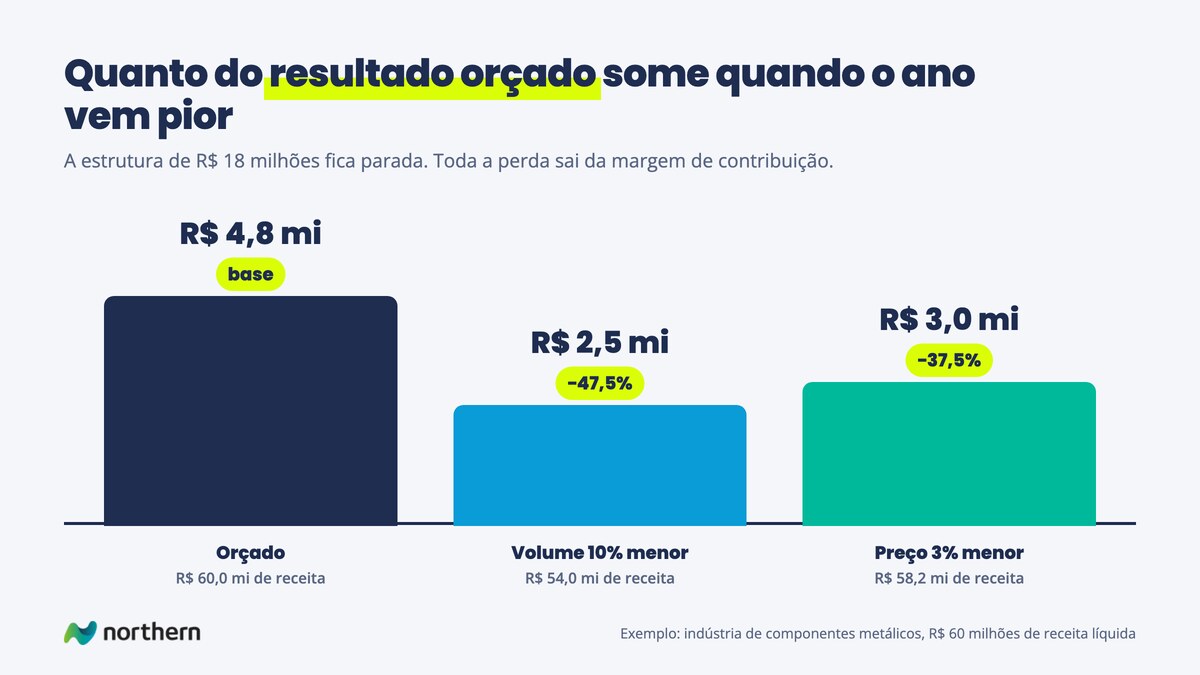
Um orçamento com um número só é uma aposta. A aba de cenários mostra o que acontece com o resultado quando as duas premissas mais incertas, volume e preço, saem do previsto. No exemplo da indústria:
| Cenário | Receita | Margem de contribuição | Resultado | Variação do resultado |
|---|---|---|---|---|
| Orçado | R$ 60,0 mi | R$ 22,8 mi | R$ 4,8 mi | base |
| Volume 10% menor | R$ 54,0 mi | R$ 20,5 mi | R$ 2,5 mi | −47,5% |
| Preço 3% menor | R$ 58,2 mi | R$ 21,0 mi | R$ 3,0 mi | −37,5% |
Dez por cento menos volume leva quase metade do resultado. Três por cento de preço, que é o tamanho de um desconto que o comercial dá sem pedir licença, levam mais de um terço. Isso acontece porque a estrutura fica parada e toda a perda sai da margem de contribuição. É também por isso que o orçamento flexível é o certo para os custos variáveis: se o volume cair 10%, a empresa precisa saber o que deveria ter gastado nesse volume, não no volume do plano.
Com os cenários na mão, a diretoria decide antes de janeiro o que fazer se o ano vier pelo lado de baixo: qual despesa é cortada primeiro, qual investimento espera, qual preço não pode ceder.
Modelos e exemplos por tipo de empresa
As peças são as mesmas, mas o centro de gravidade muda com o negócio:
- Indústria. O orçamento de vendas puxa produção e compras, e a margem depende do custo da matéria-prima e da ocupação da fábrica. O ponto sensível é a premissa de preço do insumo principal e a data do reajuste.
- Serviços B2B. O custo principal são as horas da equipe. O orçamento de vendas vira orçamento de horas vendidas, e a margem depende da taxa de ocupação. Um ponto percentual de ocupação costuma valer mais que qualquer corte de despesa.
- Distribuição. Margem bruta estreita e giro alto. O orçamento de caixa pesa mais que nos outros, porque estoque e prazo de recebimento decidem quanto capital de giro o crescimento consome.
- Empresas que vendem por projeto ou obra. O orçamento da empresa é a soma da carteira contratada mais a carteira provável, e cada projeto tem o próprio orçamento. O de uma instaladora começa no orçamento de obra.
Quem faz o quê no orçamento
O orçamento que funciona tem dono em cada linha, e o financeiro coordena em vez de escrever sozinho. Numa empresa média, a divisão costuma ser esta:
| Quem | Responde por | Entrega |
|---|---|---|
| Diretoria | Premissas, meta de resultado e aprovação final | Meta do ano e critérios de corte se o cenário piorar |
| Comercial | Volume, preço líquido e mix por linha e por mês | Orçamento de vendas com a política de desconto aplicada |
| Produção e compras | Capacidade, fichas técnicas e preço dos insumos | Custos variáveis por produto e plano de compras |
| Gestores de área | Despesas do seu centro de custo | Orçamento da área, com justificativa do que cresce |
| Financeiro | Calendário, consolidação, DRE e caixa | Versão aprovada e orçado x realizado mensal |
Duas regras evitam a maior parte das brigas. A primeira: quem assina o número é quem é cobrado por ele, e por isso o comercial assina as vendas, não o financeiro. A segunda: premissa vem antes de número. Se a diretoria não fechou o dissídio e o reajuste do insumo principal, cada área vai usar o seu, e a consolidação vira uma negociação de premissas no lugar de uma discussão de resultado.
Durante o ano, o mesmo desenho segue valendo. O financeiro fecha o orçado x realizado nos primeiros dias úteis do mês, cada dono explica o desvio da sua linha, e a diretoria decide se o ano precisa ser reprojetado. A reprojeção trimestral mantém a meta original como régua e acrescenta a melhor estimativa do que ainda falta, para que a decisão de cortar ou de acelerar seja tomada em abril, e não em novembro.
Os erros que tiram o orçamento da realidade
- Dividir o ano por doze. Gera desvio todo mês sem nada ter acontecido, e a empresa aprende a ignorar o orçado x realizado.
- Orçar só pela inflação. O orçamento incremental em todas as linhas trava a estrutura do ano passado e esconde onde a despesa cresceu sem motivo.
- Vendas sem preço e mix. Orçar receita total, sem volume e preço por linha, impede de saber se o desvio veio de vender menos, de vender mais barato ou de vender o produto errado.
- Financeiro sozinho. Orçamento feito pelo financeiro e entregue às áreas não tem dono. A meta que ninguém assinou não é cobrada.
- Custo de produto desatualizado. Se a ficha técnica usa o preço do aço de seis meses atrás, a margem orçada já nasce errada.
- Sem revisão. Um orçamento que não é reprojetado no trimestre vira peça de museu em junho.
- Versões de planilha. Cinco arquivos “orçamento_final_v3_revisado” circulando, cada área com o seu, e ninguém sabe qual foi aprovado.
Quando o orçamento precisa virar sistema
Para uma empresa pequena, uma planilha bem montada resolve. Os sinais de que ela deixou de dar conta aparecem juntos: o orçamento leva dois meses para fechar, as áreas mandam arquivos em formatos diferentes, o realizado é colado à mão do ERP todo mês e cada reunião começa com uma discussão sobre qual número está certo.
Um sistema de orçamento empresarial faz quatro coisas que a planilha faz mal:
- Direcionadores no lugar de números digitados. O custo variável é calculado pelo volume e pela ficha técnica, e muda sozinho quando a premissa muda.
- Versões e aprovação. Quem mudou qual linha, quando e por quê, com a versão aprovada travada.
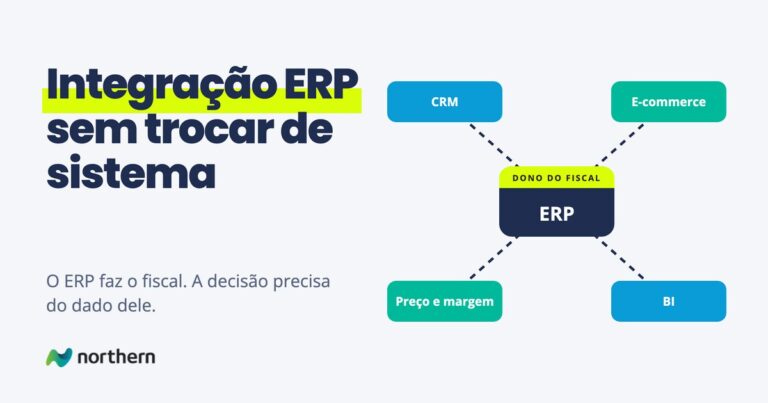
- Realizado automático. O ERP alimenta o orçado x realizado na mesma estrutura do orçamento, sem copiar e colar. A ligação está descrita em integração com ERP.
- Cenários em minutos. Mudar o volume de uma linha e ver o efeito na DRE e no caixa na hora, na reunião.
Há software de orçamento empresarial pronto no mercado, e ele resolve bem quando o plano de contas e a regra de custeio da empresa cabem no modelo dele. Quando a margem depende de regras próprias, como rateio por máquina, preço por cliente ou custo por obra, o caminho costuma ser um sistema sob medida ligado ao ERP que a empresa já tem. Antes de contratar qualquer um dos dois, vale escrever o que o sistema precisa fazer e o que fica de fora; o guia de escopo de projeto mostra como. A passagem da planilha para um painel em que a diretoria confia está em da planilha ao dashboard.
Por onde seguir
Para montar a base de custos que alimenta o orçamento, a planilha de custos, aba por aba. Para transformar custo em preço com regra, a planilha de precificação. Para acompanhar o ano depois da aprovação, o orçado x realizado. E para a lógica de margem que decide se o orçamento fecha, a margem de contribuição, o custeio variável e a DRE gerencial.
Perguntas frequentes
O que é orçamento empresarial?
Orçamento empresarial é o plano financeiro do ano escrito em números: quanto a empresa pretende vender, a que preço, quanto vai gastar para produzir e se manter, quanto deve sobrar e como isso aparece no caixa, mês a mês. Ele traduz a estratégia em linhas de receita, custo, despesa, investimento e caixa. Serve para planejar, para coordenar as áreas em torno do mesmo número e para controlar o ano pelo orçado x realizado. Bem feito, é a primeira decisão do ano.
Quais são os tipos de orçamento empresarial?
Os principais são o estático, o flexível, o incremental, o base zero, o contínuo e o orçamento por atividades. O estático fixa um valor por linha; o flexível faz os custos variáveis acompanharem o volume realizado. O incremental parte do ano anterior, e o base zero exige justificar cada despesa do zero. O contínuo mantém sempre 12 meses à frente. Uma indústria média costuma combinar flexível nos custos variáveis, base zero nas despesas que mais cresceram e incremental no resto.
Como fazer um orçamento empresarial?
Escreva as premissas com fonte e data, feche a meta de resultado com a diretoria e monte as vendas por linha e por mês com a sazonalidade real. Depois desça para os custos variáveis por produto, orce a estrutura por centro de custo com dono por linha, feche a DRE e o ponto de equilíbrio, e projete caixa e investimentos. Por fim, aprove, desdobre em metas mensais e acompanhe o orçado x realizado todo mês. Para o ano seguinte, comece em outubro.
Qual a ordem das peças do orçamento empresarial?
A ordem começa pelas vendas, porque todas as outras peças usam o número delas. Depois vêm produção, materiais e compras, pessoal, custos indiretos de fabricação e despesas comerciais e administrativas. A DRE orçada junta tudo e mostra o resultado. Investimentos e fluxo de caixa fecham o ciclo. Começar pelas despesas monta uma estrutura sem saber se a receita vai pagá-la.
O que é orçamento base zero?
No orçamento base zero, cada despesa precisa ser justificada do zero, como se não existisse no ano anterior. Ele corta gastos que cresceram sem motivo e que o orçamento incremental carregaria para sempre. Em compensação, é caro e lento. Por isso funciona melhor aplicado às duas ou três áreas de despesa que mais cresceram, e não à empresa inteira de uma vez.
Qual a diferença entre orçamento estático e flexível?
O orçamento estático fixa um valor para cada linha e não muda durante o ano. O flexível ajusta os custos variáveis ao volume realizado. Se a empresa vendeu 10% menos, o flexível mostra quanto ela deveria ter gastado nesse volume, e não no volume do plano. Assim dá para separar o desvio causado pela venda do desvio causado por ineficiência. O estático serve para metas e despesas fixas; o flexível, para custos de produção e de venda.
Como fazer um orçamento empresarial em Excel?
Monte abas que se alimentam em sequência: premissas, vendas, custos variáveis, pessoal, despesas fixas, DRE orçada, caixa, cenários e orçado x realizado. Cada número é digitado uma vez só, e a DRE é feita só de fórmulas. As vendas entram por linha e por mês, com volume e preço líquido. A aba de cenários mostra o efeito de mudar volume e preço. O realizado do ERP entra na mesma estrutura do orçado.
Por que não dividir o orçamento anual por doze?
Porque quase nenhuma empresa vende o mesmo todo mês. No exemplo do guia, o primeiro trimestre vende 22% do ano. Dividido por doze, o resultado orçado do trimestre seria R$ 1,2 milhão, contra R$ 0,5 milhão no orçamento com sazonalidade. Em abril, o realizado pareceria um desastre sem nada ter dado errado. Desvio que não significa nada ensina a empresa a ignorar o orçado x realizado.
Quanto o resultado muda se as vendas caírem?
Muito mais que as vendas, porque a estrutura fica parada. No exemplo do guia, uma indústria com R$ 60 milhões de receita, margem de contribuição de 38% e R$ 18 milhões de fixos orça R$ 4,8 milhões de resultado. Com 10% menos volume, o resultado cai para R$ 2,5 milhões, quase metade. Com 3% menos preço, cai para R$ 3 milhões. Por isso o orçamento precisa de cenários, decididos antes de janeiro.
Quando usar um sistema de orçamento empresarial?
Quando o orçamento leva meses para fechar, as áreas mandam arquivos em formatos diferentes, o realizado é colado à mão do ERP e cada reunião começa discutindo qual número está certo. Um sistema calcula pelos direcionadores, guarda versões e aprovações, puxa o realizado do ERP na mesma estrutura e roda cenários na hora. Software pronto resolve quando a regra da empresa cabe no modelo dele. Quando a margem depende de regras próprias, um sistema sob medida ligado ao ERP costuma servir melhor.