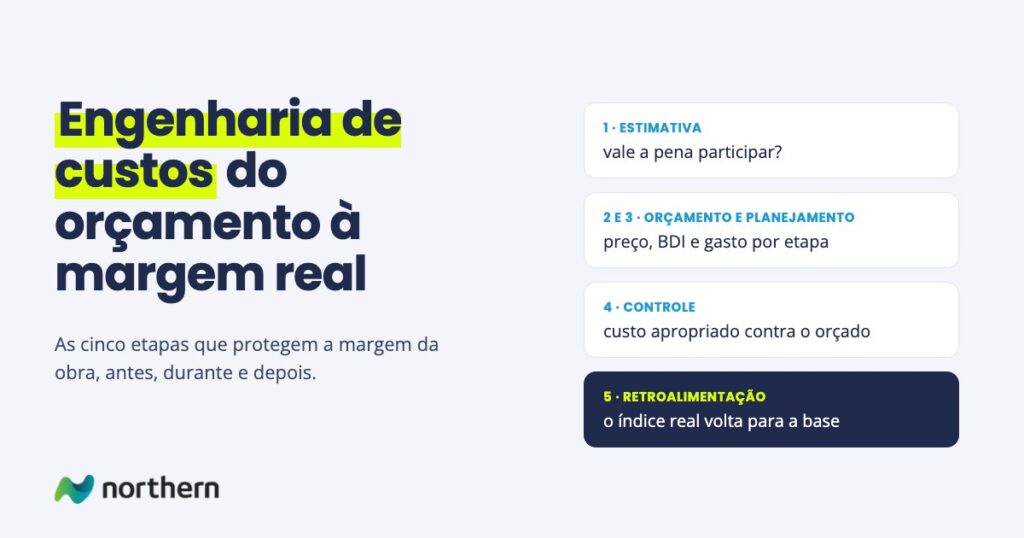
Engenharia de custos é a disciplina que estima, compõe, controla e analisa o custo de uma obra ou de um projeto de engenharia em todo o ciclo: antes da proposta, durante a execução e depois da entrega. O orçamento é a parte mais visível dela, mas é só uma das etapas. A outra metade é conferir se a obra está gastando o que o orçamento previu e devolver o que se aprendeu para o próximo orçamento.
Este guia explica o que é engenharia de custos, as cinco etapas do ciclo, o que faz quem trabalha com engenharia de custos e orçamentos numa instaladora ou empresa de engenharia, os indicadores que importam e um exemplo de como a margem de uma obra se perde quando o ciclo para no orçamento. No exemplo, uma instaladora descobre no fim da obra que perdeu 6 pontos de margem que estavam visíveis desde o segundo mês.
O que é engenharia de custos
Na construção civil e nas empresas que vendem serviço com material, como instaladoras elétricas, de climatização e de incêndio, a engenharia de custos é quem responde a três perguntas, em momentos diferentes:
- Antes de vender: quanto esta obra vai custar e por quanto ela precisa ser vendida para deixar a margem que a empresa quer?
- Durante a execução: a obra está gastando o que foi previsto, item por item e etapa por etapa?
- Depois de entregar: o que a obra ensinou sobre produtividade, perdas e preços que precisa entrar no próximo orçamento?
A diferença entre uma empresa que tem engenharia de custos e uma que só faz orçamento está na terceira pergunta. Sem ela, o orçamento seguinte repete os mesmos índices de produtividade e as mesmas perdas, e o erro de uma obra vira o erro de todas.
O termo também aparece como especialização da engenharia civil e como carreira. Aqui o foco é a função dentro da empresa: o trabalho que protege a margem de cada obra.
As cinco etapas do ciclo de custos
| Etapa | O que acontece | O que sai dela |
|---|---|---|
| 1. Estimativa | Custo aproximado por indicador, como custo por metro quadrado ou por tonelada de refrigeração | Decisão de participar ou não da concorrência |
| 2. Orçamento | Quantitativos do projeto, composições de custo, mão de obra, indiretos e BDI | Preço de venda e margem prevista |
| 3. Planejamento | O orçamento é distribuído no cronograma: quanto se gasta em cada etapa e em cada mês | Curva de desembolso e metas por etapa |
| 4. Controle | Custo apropriado por etapa comparado ao orçado, com o avanço físico ao lado | Desvio por item, a tempo de corrigir |
| 5. Retroalimentação | Índices reais de produtividade, perdas e preços voltam para a base de composições | Um orçamento seguinte mais preciso |
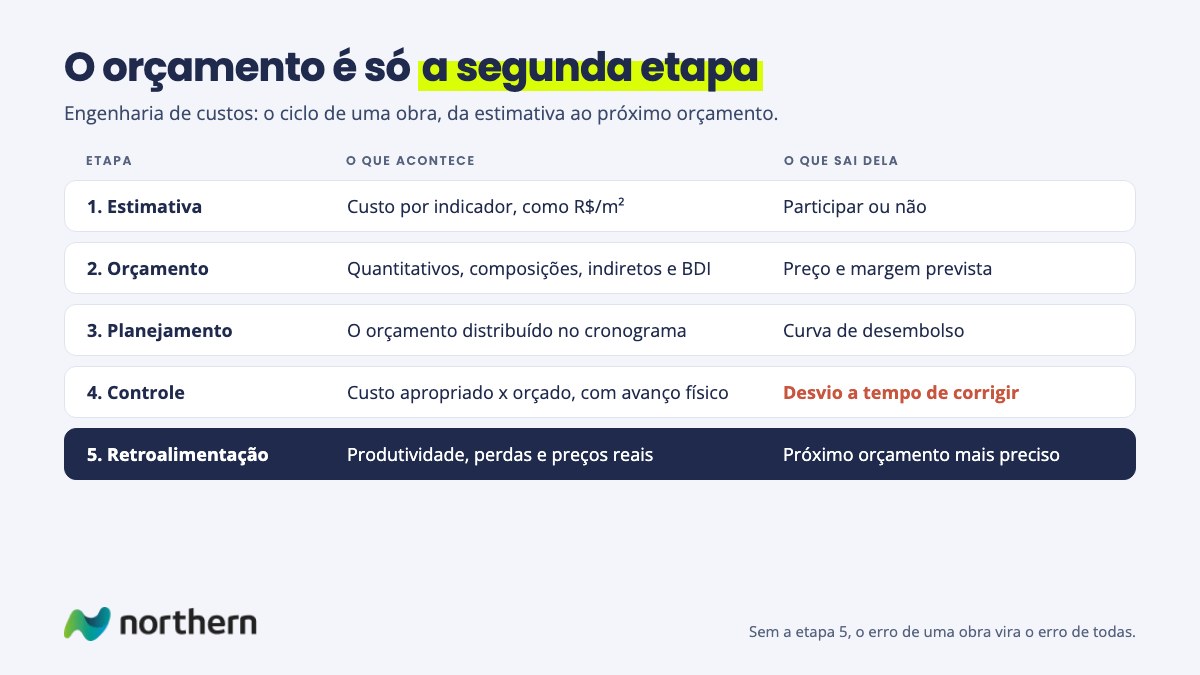
As etapas 1 e 2 estão no guia de orçamento de obra. A etapa 4 é o controle de obras e a medição de obra. O que a engenharia de custos acrescenta é tratar as cinco como um ciclo só, em que cada etapa usa o número da anterior.
Engenharia de custos e orçamentos: qual a diferença
As duas expressões aparecem juntas, e muitas empresas usam uma pela outra. A diferença é de escopo:
| Orçamento | Engenharia de custos | |
|---|---|---|
| Quando atua | Antes da venda | Antes, durante e depois da obra |
| Pergunta | Quanto custa e por quanto vender | Quanto custa, quanto está custando e o que mudar no próximo |
| Entrega | Planilha de preço | Margem prevista, margem real e base de custos atualizada |
| Quem usa | Comercial | Comercial, engenharia de campo, compras e diretoria |
O orçamento é um documento. A engenharia de custos é um processo que começa nele e não termina na assinatura do contrato.
O que faz a engenharia de custos numa empresa de obras
Numa instaladora ou empresa de engenharia de porte médio, raramente existe um departamento com esse nome. As tarefas estão espalhadas entre o orçamentista, o engenheiro da obra, o comprador e o financeiro. O trabalho, em qualquer organização, inclui:
- Manter a base de composições. Quanto material, quantas horas e que equipamento entram em cada serviço, com os índices da própria empresa, não só os de tabela.
- Levantar quantitativos do projeto. E conferir se o projeto que chegou é o mesmo que será executado.
- Formar o preço. Custo direto, indireto, impostos e lucro, com o BDI calculado e não copiado da obra anterior.
- Apropriar o custo real. Cada nota, cada hora de equipe e cada aluguel de equipamento lançados na etapa certa da obra certa.
- Analisar o desvio. Separar o que é diferença de preço do que é diferença de quantidade, como no orçado x realizado.
- Atualizar a base. Levar o índice real de volta para a composição, para o próximo orçamento.
Quando essas tarefas ficam com pessoas diferentes, cada uma em sua planilha, o ciclo se quebra exatamente na passagem de uma para a outra.
Exemplo: a margem que sumiu no meio da obra
Uma instaladora de climatização fecha uma obra de R$ 2,4 milhões, com custo orçado de R$ 1,92 milhão e margem prevista de 20%. O exemplo é ilustrativo.
| Mês | Avanço físico | Custo orçado até o mês | Custo apropriado | Desvio |
|---|---|---|---|---|
| 1 | 15% | R$ 288 mil | R$ 301 mil | +4,5% |
| 2 | 35% | R$ 672 mil | R$ 731 mil | +8,8% |
| 3 | 60% | R$ 1,15 milhão | R$ 1,26 milhão | +9,4% |
| 4 | 100% | R$ 1,92 milhão | R$ 2,06 milhões | +7,3% |
A margem fechou em 14%, seis pontos abaixo do vendido. O desvio estava visível no segundo mês: a equipe de dutos produzia 18% menos metros por dia do que a composição previa, e o cobre tinha subido entre o orçamento e a compra. As duas informações existiam, uma no diário de obra e outra na nota fiscal, mas ninguém as juntou com o orçamento até o fechamento.
Com o ciclo de engenharia de custos funcionando, o mês 2 teria gerado duas ações: renegociar o fornecimento de cobre das etapas seguintes e corrigir o índice de produtividade de dutos na base, para que o próximo orçamento não repetisse o erro. A primeira salva esta obra. A segunda salva as próximas.
Os indicadores que a engenharia de custos acompanha
- Margem prevista x margem projetada. A margem que a obra vai entregar se o ritmo de gasto continuar, recalculada todo mês.
- Desvio de custo por etapa. Custo apropriado menos custo orçado para o mesmo avanço físico.
- Índice de produtividade real. Unidades executadas por hora de equipe, comparadas com a composição.
- Perda de material. Quantidade comprada contra quantidade aplicada, por item da curva ABC da obra.
- Desvio de preço. Preço pago contra preço orçado nos itens que mais pesam.
Cinco indicadores bastam para a maioria das empresas. Mais do que isso costuma virar relatório que ninguém lê.
Quando a planilha deixa de dar conta
A engenharia de custos começa quase sempre em planilha: uma de orçamento, uma de compras, uma de medição e o diário de obra. O limite aparece quando a empresa toca mais de cinco ou seis obras ao mesmo tempo. Cada planilha tem sua versão, a apropriação atrasa e o desvio só aparece no fechamento.
O passo seguinte não é necessariamente um ERP de construção completo. Para muitas instaladoras, o que falta é ligar o orçamento ao custo real: uma base de composições única, as notas e as horas apropriadas por etapa e um painel que mostra a margem projetada de cada obra. É o que o guia de software de orçamento de obra compara, e o tipo de projeto da frente Operação e margem da Northern. Antes de decidir construir, vale delimitar o escopo do projeto: quais obras e quais etapas entram na primeira entrega.
Por onde seguir
Para montar o preço, o guia de orçamento de obra e o de BDI. Para acompanhar a execução, o custo de obra por etapa e o controle de obras. Para separar desvio de preço e de quantidade, o orçado x realizado. E para decidir onde concentrar a atenção, a curva ABC de obra.
Perguntas frequentes
O que é engenharia de custos?
Engenharia de custos é a disciplina que estima, compõe, controla e analisa o custo de uma obra ou projeto de engenharia em todo o ciclo: antes da proposta, durante a execução e depois da entrega. O orçamento é uma das etapas. As outras são planejar o gasto no cronograma, controlar o custo real contra o orçado e levar os índices reais de volta para o próximo orçamento.
Qual a diferença entre engenharia de custos e orçamento?
O orçamento é um documento feito antes da venda, que diz quanto a obra custa e por quanto vendê-la. A engenharia de custos é o processo inteiro, que começa no orçamento e continua na execução e depois da entrega: compara o custo real com o previsto e atualiza a base de composições para que o próximo orçamento seja mais preciso.
Quais são as etapas da engenharia de custos?
São cinco: estimativa, com custo aproximado por indicador para decidir se vale participar; orçamento, com quantitativos, composições, indiretos e BDI; planejamento, que distribui o orçamento no cronograma; controle, que compara o custo apropriado com o orçado para o mesmo avanço físico; e retroalimentação, que leva os índices reais de volta para a base.
O que faz um engenheiro de custos?
Mantém a base de composições com os índices da própria empresa, levanta quantitativos do projeto, forma o preço com o BDI calculado, acompanha a apropriação do custo real por etapa, analisa os desvios separando preço e quantidade e atualiza a base com o que cada obra ensinou. Em empresas médias, essas tarefas costumam estar divididas entre orçamentista, engenheiro de obra, compras e financeiro.
Engenharia de custos é só para construção civil?
O termo nasceu e é mais usado na construção civil, mas o ciclo vale para qualquer empresa que vende serviço com material sob encomenda: instaladoras elétricas, de climatização e de incêndio, empresas de montagem industrial e de manutenção. Na indústria, ideias parecidas aparecem como custo padrão e engenharia de produto.
Quais indicadores a engenharia de custos acompanha?
Cinco cobrem a maioria das empresas: margem prevista contra margem projetada, desvio de custo por etapa para o mesmo avanço físico, índice de produtividade real contra a composição, perda de material nos itens da curva ABC e desvio de preço nos itens que mais pesam. Mais do que isso costuma virar relatório que ninguém lê.
Por que a margem de uma obra cai sem ninguém perceber?
Porque as informações que mostram o desvio ficam em lugares separados: a produtividade no diário de obra, o preço pago na nota fiscal e o previsto na planilha de orçamento. Se ninguém junta as três por etapa e por mês, o desvio só aparece no fechamento da obra, quando não dá mais para corrigir.
O que é retroalimentação na engenharia de custos?
É levar para a base de composições os índices reais de cada obra: produtividade das equipes, perdas de material e preços pagos. Sem essa etapa, o orçamento seguinte repete os mesmos índices de tabela e os mesmos erros, e o desvio de uma obra vira o desvio de todas.
Qual a relação entre engenharia de custos e BDI?
O BDI é a parte do orçamento que transforma o custo direto em preço de venda, somando despesas indiretas, impostos, risco e lucro. A engenharia de custos calcula o BDI para cada obra em vez de copiar o da anterior e, depois, confere se os custos indiretos previstos nele aconteceram de fato.
Quando a engenharia de custos precisa de um sistema?
Quando a empresa toca mais de cinco ou seis obras ao mesmo tempo e cada etapa vive numa planilha diferente: orçamento, compras, medição e diário. Nesse ponto, a apropriação atrasa e o desvio só aparece no fechamento. Um sistema que liga a base de composições ao custo real e mostra a margem projetada de cada obra resolve, muitas vezes integrado ao ERP que a empresa já usa.