Custo padrão é o custo que um produto deveria ter, definido antes de produzir: quanto material, quantas horas e quanto de custo indireto cada unidade deve consumir, a preços combinados. Ele é uma meta, não um registro. Serve para formar o preço antes de conhecer o custo real e para mostrar, todo mês, onde a fábrica gastou mais do que devia.
Este guia explica o que é custo padrão, os três tipos, a fórmula e como calcular o custo padrão de um produto com um exemplo completo, a diferença entre custo padrão e custo real, como ler as variações e os erros que fazem o padrão virar um número que ninguém usa. No exemplo, uma fábrica de móveis de aço descobre que o padrão de uma estante estava 12% abaixo do custo real havia meses.
O que é custo padrão
Toda indústria precisa saber quanto custa um produto antes de terminar o mês. O preço da proposta, o desconto que o comercial pode dar e a decisão de aceitar um pedido urgente acontecem antes de a contabilidade fechar o custo real. O custo padrão é o número usado nesse intervalo.
Ele é montado a partir de três padrões técnicos, que a engenharia e a produção definem:
- Padrão de material: quanto de cada matéria-prima entra numa unidade, já com a perda aceitável, e a que preço.
- Padrão de mão de obra: quantas horas de cada função a unidade exige e o custo da hora.
- Padrão de custo indireto: quanto da energia, manutenção, supervisão e depreciação cabe a cada unidade, por uma taxa definida com antecedência.
O padrão é útil por dois motivos. Primeiro, dá um custo estável para precificar e para valorizar o estoque. Segundo, cria uma régua: quando o custo real se afasta do padrão, a diferença aponta onde olhar.
Os três tipos de custo padrão
| Tipo | Como é definido | Para que serve |
|---|---|---|
| Ideal | Eficiência máxima, sem perda, sem parada | Referência teórica. Quase nunca é atingido |
| Estimado | Média do que foi gasto nos últimos períodos | Repete a ineficiência do passado como se fosse meta |
| Corrente | O que a fábrica consegue atingir com o equipamento e a equipe que tem, com perdas aceitáveis | O mais usado para preço e controle |
O padrão corrente é o que funciona na prática. É exigente o suficiente para apontar desperdício e realista o suficiente para que a produção o aceite como meta.
Como calcular o custo padrão
A fórmula soma os três padrões por unidade:
Custo padrão = (quantidade padrão de material × preço padrão) + (horas padrão × custo padrão da hora) + custo indireto padrão
O passo a passo para calcular o custo padrão de um produto:
- Parta da ficha técnica. A lista de materiais e o roteiro de produção de cada produto. Se a ficha técnica está desatualizada, o padrão nasce errado.
- Defina a quantidade padrão de cada material, com a perda aceitável já incluída. Uma chapa que rende 92% vira 1,087 vezes a quantidade líquida.
- Defina o preço padrão de cada material, normalmente o preço de reposição negociado para o período.
- Defina as horas padrão de cada operação, por cronometragem ou pela média dos melhores lotes, e multiplique pelo custo da hora de cada função, com encargos.
- Calcule a taxa de custo indireto: custo indireto orçado do período dividido pela base de rateio prevista, como horas de máquina.
- Some e revise o padrão sempre que mudar preço de material relevante, processo ou equipamento, e pelo menos uma vez por ano.
Exemplo: o custo padrão de uma estante de aço
Uma fábrica de móveis de aço define o padrão da estante de 5 prateleiras. O exemplo é ilustrativo.
| Item | Quantidade padrão | Preço padrão | Custo padrão |
|---|---|---|---|
| Chapa de aço | 14,2 kg | R$ 8,50/kg | R$ 120,70 |
| Pintura epóxi | 0,6 kg | R$ 38,00/kg | R$ 22,80 |
| Parafusos e embalagem | 1 kit | R$ 9,50 | R$ 9,50 |
| Mão de obra direta | 0,9 h | R$ 42,00/h | R$ 37,80 |
| Custo indireto | 0,5 h de máquina | R$ 56,00/h | R$ 28,00 |
| Custo padrão da unidade | R$ 218,80 |
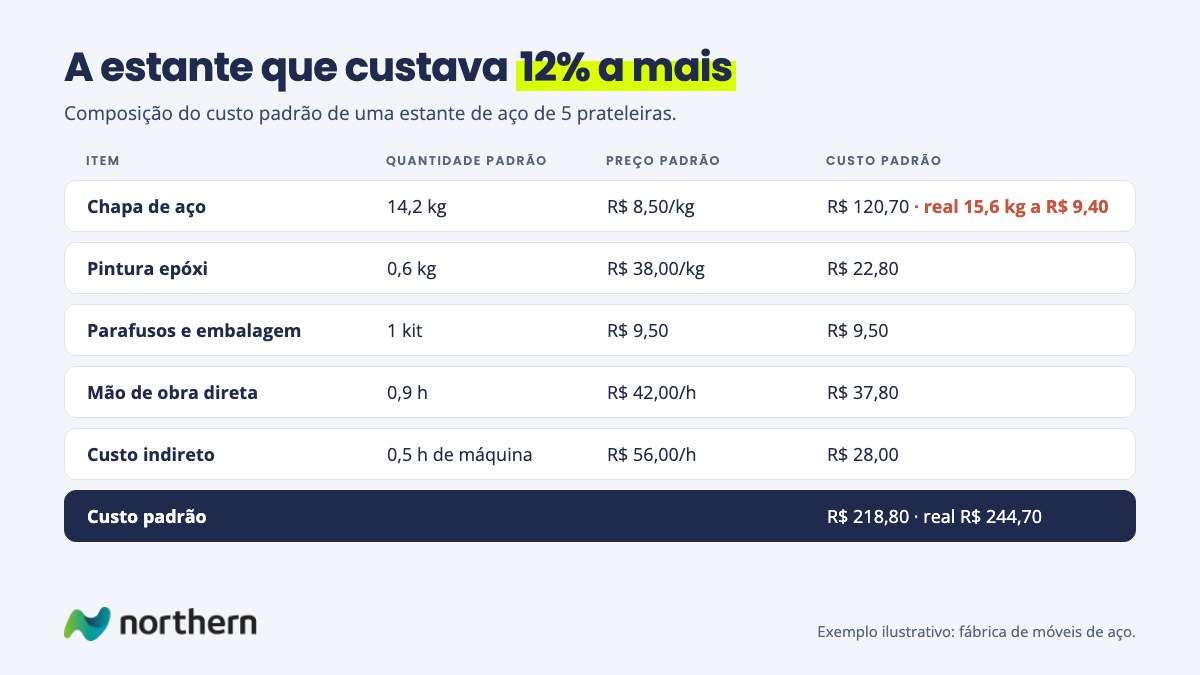
Quando a fábrica comparou o padrão com o custo real dos últimos doze meses, a estante estava custando R$ 244,70, 12% acima. A diferença inteira estava na chapa, por dois motivos: a chapa consumida era 15,6 kg, porque o padrão de perda tinha sido definido para uma guilhotina que já tinha sido trocada, e o preço do aço estava R$ 0,90 acima do padrão havia oito meses. Nesse período, a tabela de preço foi calculada sobre os R$ 218,80. Cada estante vendida com o markup de sempre entregou menos margem do que o comercial imaginava.
Custo padrão e custo real
O custo real é o que de fato foi gasto, apurado depois. O custo padrão é o que deveria ter sido gasto. A diferença entre os dois é a variação, e ela se divide em duas partes:
- Variação de quantidade: (quantidade real − quantidade padrão) × preço padrão. Mostra consumo acima ou abaixo do previsto: perda, retrabalho, produtividade.
- Variação de preço: (preço real − preço padrão) × quantidade real. Mostra compra mais cara ou mais barata.
No exemplo da estante, a variação de quantidade da chapa é (15,6 − 14,2) × R$ 8,50 = R$ 11,90 por unidade, e a de preço é R$ 0,90 × 15,6 = R$ 14,04. A primeira é assunto da produção. A segunda, de compras e de preço. A mesma lógica de separar preço e quantidade aparece no orçado x realizado do orçamento da empresa.
Variação não é culpa. É um sinal com endereço. O que importa é que ela seja vista no mês em que acontece, e não um ano depois.
Custo padrão, absorção e ABC
O custo padrão não é um método de custeio concorrente dos outros. É uma forma de definir valores com antecedência, e pode ser combinado com qualquer método:
- No custeio por absorção, o padrão inclui o custo indireto rateado, e é o mais comum para estoque e contabilidade.
- No custeio variável, o padrão fica só com material e mão de obra variáveis, e alimenta a margem de contribuição padrão de cada produto.
- No custeio ABC, a parte indireta do padrão vem das atividades e dos direcionadores, em vez de uma taxa única por hora de máquina.
Os erros que tornam o padrão inútil
- Padrão que não é revisado. O preço do material mudou, o equipamento mudou, a ficha técnica mudou, e o padrão continua o de dois anos atrás. É o erro do exemplo.
- Padrão ideal usado como meta. A variação sai sempre desfavorável, a produção para de olhar e o número perde a função.
- Variação calculada e não analisada. O relatório mostra o total da diferença, sem separar preço e quantidade nem dizer em qual produto.
- Preço formado sobre padrão desatualizado. O custo padrão alimenta a formação de preço de venda. Padrão errado é preço errado.
Quando a planilha deixa de dar conta
Com poucos produtos, o custo padrão cabe numa planilha de custos. O limite aparece quando a fábrica tem centenas de itens, cada um com sua ficha técnica, e o preço de dezenas de materiais muda todo mês. A planilha não sabe que a chapa subiu, e a variação aparece só quando alguém compara.
Num sistema, a ficha técnica, o preço de reposição e o custo real ficam ligados: quando um muda, o padrão de todos os produtos que o usam é recalculado, e a variação de cada produto aparece no mês. Quase sempre isso se resolve integrado ao ERP que a empresa já usa, sem trocá-lo. É o tipo de projeto da frente Operação e margem da Northern. Antes de decidir construir, vale delimitar o escopo do projeto: quais famílias de produto entram primeiro.
Por onde seguir
Para escolher o método de custeio, a comparação entre custeio por absorção e variável e o guia de custeio ABC. Para levar o custo ao preço, a formação de preço de venda e o markup. Para acompanhar a diferença entre previsto e real no orçamento da empresa, o orçado x realizado.
Perguntas frequentes
O que é custo padrão?
Custo padrão é o custo que um produto deveria ter, definido antes de produzir a partir de padrões técnicos de material, mão de obra e custo indireto, a preços combinados. É uma meta, não um registro. Serve para formar o preço antes de conhecer o custo real, valorizar o estoque e mostrar, pela diferença com o custo real, onde a fábrica gastou mais do que devia.
Como calcular o custo padrão?
Some três parcelas por unidade: quantidade padrão de cada material vezes o preço padrão, horas padrão de cada função vezes o custo padrão da hora, e o custo indireto padrão, calculado por uma taxa definida com antecedência, como custo indireto orçado dividido pelas horas de máquina previstas. A base é a ficha técnica do produto.
Qual a fórmula do custo padrão?
Custo padrão = (quantidade padrão de material × preço padrão) + (horas padrão × custo padrão da hora) + custo indireto padrão. Com vários materiais, soma-se a parcela de cada um. A quantidade padrão já inclui a perda aceitável do processo.
Quais são os tipos de custo padrão?
São três. O ideal considera eficiência máxima, sem perda nem parada, e quase nunca é atingido. O estimado usa a média do que foi gasto no passado e repete a ineficiência como meta. O corrente considera o que a fábrica consegue atingir com o equipamento e a equipe que tem, com perdas aceitáveis, e é o mais usado para preço e controle.
Qual a diferença entre custo padrão e custo real?
O custo real é o que de fato foi gasto, apurado depois da produção. O custo padrão é o que deveria ter sido gasto, definido antes. A diferença entre os dois é a variação, que se divide em variação de quantidade, ligada a consumo e perda, e variação de preço, ligada à compra.
Como calcular a variação de custo padrão?
A variação de quantidade é a quantidade real menos a quantidade padrão, multiplicada pelo preço padrão. A variação de preço é o preço real menos o preço padrão, multiplicada pela quantidade real. Somadas, explicam a diferença entre o custo real e o padrão daquele item.
Custo padrão é um método de custeio?
Não. É uma forma de definir os valores com antecedência, que pode ser combinada com qualquer método: no custeio por absorção, inclui o custo indireto rateado; no custeio variável, fica só com os custos variáveis; no custeio ABC, a parte indireta vem das atividades e dos direcionadores.
Com que frequência o custo padrão deve ser revisado?
Sempre que mudar o preço de um material relevante, o processo ou o equipamento, e pelo menos uma vez por ano. Padrão desatualizado é o erro mais comum: o custo real se afasta, a variação vira rotina e a tabela de preço continua calculada sobre um número que já não vale.
Para que serve o custo padrão na formação de preço?
O preço da proposta e da tabela é calculado antes de o custo real do mês ser conhecido. O custo padrão é a base desse cálculo. Se ele está abaixo do custo real, cada venda com o markup de sempre entrega menos margem do que o comercial imagina.
Quando o custo padrão precisa sair da planilha?
Quando a fábrica tem centenas de produtos, cada um com sua ficha técnica, e o preço de dezenas de materiais muda todo mês. Num sistema ligado ao ERP, a mudança de preço de um material recalcula o padrão de todos os produtos que o usam e a variação de cada produto aparece no mês, sem depender de alguém comparar.