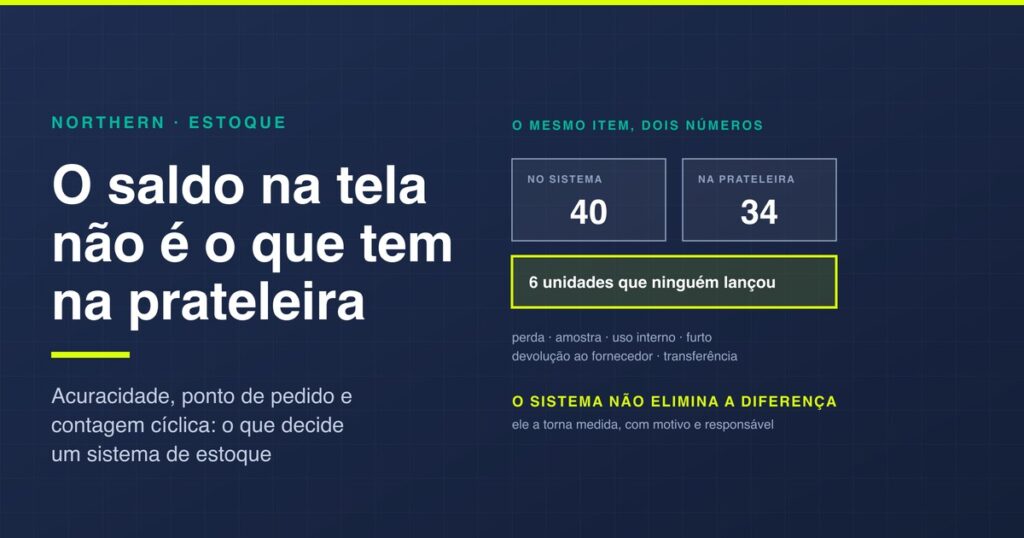
Todo sistema de controle de estoque registra entrada e saída. Nenhum resolve o problema de verdade, que é a divergência entre o número na tela e a quantidade na prateleira. O sistema não elimina essa diferença: ele a torna visível, mensurável e, aí sim, corrigível.
Por isso a avaliação não deveria começar pela lista de relatórios, e sim por três coisas: como o sistema mede acuracidade, o que ele exige de quem lança uma saída fora da venda e como ele calcula a hora de comprar de novo.
Acuracidade é o único número que importa no começo
Acuracidade é a proporção de itens em que o saldo do sistema bate com a contagem física. Mede-se por item, não por valor total: dez itens certos e um errado dão 91%, independentemente de quanto cada um custa.
Esse número organiza todas as outras decisões, porque nada que depende do estoque funciona sem ele. Compra automática com saldo errado gera falta e excesso ao mesmo tempo. Venda online com saldo errado vende o que não existe. Relatório de margem com custo de estoque errado mente sobre o resultado.
Quem está começando ganha mais medindo acuracidade em uma amostra pequena, semanal, do que instalando qualquer coisa nova: se ela estiver em 70%, o problema não é falta de sistema, é processo de lançamento. Sistema novo com processo velho produz relatório errado mais rápido.
As saídas que ninguém lança
A venda quase sempre é registrada, porque tem dinheiro do outro lado. O que derruba a acuracidade são as movimentações que não passam pelo caixa:
| Movimento | Onde acontece | Efeito quando não é lançado |
|---|---|---|
| Perda e quebra | manuseio, validade vencida, avaria | saldo alto no sistema e prateleira vazia |
| Amostra e cortesia | demonstração, brinde, teste de cliente | diferença recorrente nos itens mais vendidos |
| Uso interno | consumo da própria equipe, material de apoio | custo que aparece como margem, não como despesa |
| Furto e extravio | loja, depósito, transporte | perda tratada como erro de contagem, sem medida |
| Devolução ao fornecedor | produto com defeito, troca de lote | saldo que nunca sai e crédito que ninguém cobra |
| Transferência entre locais | loja e depósito, entre unidades | item contado duas vezes ou em nenhum lugar |
Um sistema ajuda aqui de um jeito específico: exigindo motivo em todo ajuste, com autor e data. Não é burocracia. É o que transforma “faltaram seis unidades” em “perdemos seis por validade em três meses”, que é a informação que muda a compra. Sem isso, o custo do descontrole continua invisível, do jeito descrito em quanto custam os processos manuais.
Existe uma configuração que decide muito e passa batida na compra: se o sistema aceita saldo negativo. Bloquear a venda quando o saldo é zero mantém o número honesto e para a operação quando o cadastro está errado, o que em loja cheia é inaceitável. Permitir negativo deixa a venda acontecer e transforma o saldo em ficção, porque ninguém volta para consertar. O meio do caminho é o que funciona: permitir, registrar o negativo como exceção e revisar a lista todo dia. O que não pode é permitir e nunca olhar, que é o padrão de fábrica da maioria dos produtos.
Os três cálculos que tiram o estoque do palpite
- Curva ABC. Ordene os itens por valor movimentado no período. Uma parte pequena do catálogo responde pela maior parte do dinheiro, e é nela que vale gastar atenção, contagem e negociação. Tratar mil itens com o mesmo rigor é a forma mais rápida de não controlar nenhum.
- Ponto de pedido. É o saldo em que a compra precisa ser disparada: consumo médio no período multiplicado pelo prazo de reposição do fornecedor, mais um estoque de segurança. Com consumo de 20 unidades por semana e reposição em duas semanas, o ponto de pedido fica em 40 mais a margem de segurança, e comprar em 40 já é comprar atrasado.
- Giro e cobertura. Giro é quantas vezes o estoque se renova no período; cobertura é por quantos dias o saldo atual aguenta a demanda. Cobertura alta em item de baixo giro é dinheiro parado com data de validade, literal ou comercial.
Esses três são o mínimo que separa estoque gerido de estoque adivinhado, e cabem no mesmo acompanhamento dos indicadores financeiros básicos da empresa.
Inventário anual não serve
Contar tudo uma vez por ano tem dois problemas: para a operação por um dia e, quando encontra divergência, não dá para saber quando ela apareceu. O que funciona é contagem cíclica, com frequência por classe:
- Itens A, os de maior valor movimentado, contados mensalmente.
- Itens B, a cada trimestre.
- Itens C, uma ou duas vezes por ano, em rodízio.
Cada contagem gera ajuste com motivo, e a série histórica desses ajustes é o mapa dos furos do processo. Divergência que se repete no mesmo item ou no mesmo turno não é erro de contagem, é procedimento faltando.
O que exigir na demonstração
- Unidade de medida com conversão. Comprar em caixa e vender em unidade, com o sistema convertendo, é onde muita implantação trava.
- Lote e validade, com saída pelo vencimento mais próximo, para quem trabalha com produto perecível ou controlado.
- Ajuste com motivo obrigatório, autor e histórico, mais o relatório de ajustes por motivo.
- Transferência entre depósitos ou lojas, com o item em trânsito aparecendo em algum lugar.
- Contagem por coletor ou celular, com a lista de divergências antes de aplicar o ajuste.
- Ponto de pedido e sugestão de compra, calculados com o prazo de cada fornecedor, não com um prazo médio único.
- Exportação completa de produtos, saldos e movimentações em formato aberto.
Quanto custa, e quando a planilha ainda serve
Controle de estoque raramente é comprado sozinho: costuma vir dentro do sistema de gestão ou do ponto de venda que a empresa já usa, cobrado por terminal, por usuário ou por faixa de faturamento. Antes de assinar uma ferramenta separada, vale checar o que o sistema atual já faz e não está configurado, porque comprar módulo paralelo cria dois saldos para conciliar.
Planilha ainda resolve em três situações: catálogo pequeno e estável, uma pessoa só lançando tudo, e nenhuma venda em canal simultâneo. Fora disso, o custo aparece rápido: a planilha não impede dois lançamentos ao mesmo tempo, não guarda histórico de ajuste e não conversa com a venda.
Se o estoque nasce de produção, a conta é outra e o sistema precisa baixar insumo por receita, como está em sistema para padaria. Se o produto tem variação de cor e tamanho, o controle é por grade, tratado em sistema para loja de roupas. E o guia geral de decidir entre pronto, customizado e sob medida é o de ERP para pequenas empresas.
Onde a prateleira trava
Para controlar estoque, produto de prateleira resolve quase todo caso, e desenvolver o básico do zero é desperdício. O sob medida entra quando a regra de movimentação é do negócio:
- Estoque em consignação, na mão do cliente ou do representante, que exige acerto periódico e não é venda nem transferência comum.
- Rastreabilidade exigida por norma, com número de série ou lote seguido até o cliente final.
- Operação de depósito com endereçamento e separação, em que a rota de coleta e a conferência de expedição são o trabalho.
- Regra de reposição própria, com sazonalidade, promoção e previsão que nenhuma fórmula padrão representa.
Nesses casos, o desenho mais barato é manter a prateleira cuidando de saldo e fiscal e construir por cima, integrado, só a camada que é do negócio, como em uma ferramenta interna que virou receita. E o recorte vem antes do código: como definir o escopo do primeiro produto digital.
Perguntas frequentes
O que faz um sistema de controle de estoque?
Ele registra entrada, saída e saldo por item, e é isso que todo produto da categoria faz. A diferença entre eles está no que fazem com a divergência: exigir motivo e responsável em cada ajuste, permitir contagem por amostra, calcular ponto de pedido com o prazo de cada fornecedor e mostrar o histórico de ajustes por causa. Sistema não elimina a diferença entre a tela e a prateleira; ele a torna medida.
O que é acuracidade de estoque e como medir?
É a proporção de itens em que o saldo do sistema bate com a contagem física, medida por item e não por valor: dez itens certos e um errado dão 91%. Para começar, conte uma amostra pequena toda semana, sempre dos itens de maior valor movimentado, e acompanhe a série. Se a acuracidade está em 70%, o problema não é falta de sistema, é processo de lançamento, e sistema novo com processo velho só produz relatório errado mais rápido.
Por que o estoque do sistema nunca bate com o físico?
Porque a venda é sempre lançada, já que tem dinheiro do outro lado, e o resto não. As seis movimentações que derrubam o saldo são perda e quebra, amostra e cortesia, uso interno, furto e extravio, devolução ao fornecedor e transferência entre locais. Nenhuma passa pelo caixa. Exigir motivo em cada ajuste é o que transforma faltaram seis unidades em perdemos seis por validade em três meses, que é a informação que muda a compra.
O que é ponto de pedido e como calcular?
É o saldo em que a compra tem que ser disparada: consumo médio no período multiplicado pelo prazo de reposição do fornecedor, mais um estoque de segurança. Com consumo de 20 unidades por semana e reposição em duas semanas, o ponto de pedido é 40 mais a margem de segurança, o que significa que comprar quando o saldo chega a 40 já é comprar atrasado. O cálculo precisa usar o prazo de cada fornecedor, não um prazo médio único.
O que é curva ABC de estoque?
É a ordenação dos itens por valor movimentado no período, para separar onde vale gastar atenção. Uma parte pequena do catálogo responde pela maior parte do dinheiro, e é nela que se concentra contagem, negociação com fornecedor e controle de ruptura. Tratar mil itens com o mesmo rigor é a forma mais rápida de não controlar nenhum, e é o erro mais comum de quem acabou de instalar um sistema.
Com que frequência fazer inventário?
Contagem cíclica vale mais que inventário anual, que para a operação por um dia e não diz quando a divergência apareceu. O desenho que funciona segue a curva ABC: itens A contados todo mês, itens B a cada trimestre, itens C uma ou duas vezes ao ano em rodízio. Cada contagem gera ajuste com motivo, e a série desses ajustes é o mapa dos furos do processo.
O sistema deve permitir saldo negativo?
É a configuração que mais decide e menos aparece na compra. Bloquear a venda com saldo zero mantém o número honesto e para a operação quando o cadastro está errado, o que em loja movimentada é inaceitável. Permitir sem controle transforma o saldo em ficção, porque ninguém volta para consertar. O caminho do meio é permitir, registrar o negativo como exceção e revisar a lista todo dia.
Quanto custa um sistema de controle de estoque?
Raramente é comprado sozinho: costuma vir dentro do sistema de gestão ou do ponto de venda que a empresa já usa, cobrado por terminal, por usuário ou por faixa de faturamento. Antes de assinar uma ferramenta separada, vale conferir o que o sistema atual já faz e não está configurado, porque módulo paralelo cria dois saldos para conciliar, e conciliar saldo é justamente o trabalho que se quer eliminar.
Planilha de controle de estoque ainda serve?
Serve em três situações: catálogo pequeno e estável, uma pessoa só lançando tudo, e nenhuma venda em canal simultâneo. Fora disso o custo aparece rápido, porque a planilha não impede dois lançamentos ao mesmo tempo, não guarda histórico de ajuste com motivo e não conversa com a venda. O sinal claro de virada é quando alguém passa a conferir a planilha contra o caixa no fim do dia.
Quando vale um sistema de estoque sob medida?
Quando a regra de movimentação é do negócio: estoque em consignação na mão de cliente ou representante, com acerto periódico; rastreabilidade exigida por norma, com lote ou número de série seguido até o cliente final; operação de depósito com endereçamento, separação e conferência de expedição; ou regra de reposição própria, com sazonalidade e previsão que nenhuma fórmula padrão representa. Fora desses casos, prateleira resolve e desenvolver o básico é desperdício.