Automação no financeiro costuma ser o primeiro processo que uma empresa automatiza, e por bons motivos: o volume é alto, as regras são estáveis, o erro tem custo visível e o resultado aparece no mesmo mês. Contas a pagar e a receber concentram a maior parte desse ganho, porque são o par que mais consome hora de gente sem produzir nenhuma decisão.
Este texto mostra o que de fato dá para automatizar nos dois ciclos, em que ordem, o que precisa continuar sendo humano e como medir o retorno sem inventar número. Não é sobre trocar o sistema financeiro: é sobre parar de usar pessoas como transporte de informação entre sistemas que já existem.
Por que o financeiro é o melhor primeiro processo
Quatro características fazem de um processo um bom candidato à automação: alto volume, regra estável, baixo julgamento e custo de erro mensurável. O financeiro tem as quatro ao mesmo tempo, o que é raro. O critério completo está em o que é automação de processos.
Há um quinto motivo, específico deste caso: o financeiro é onde a empresa já conta tudo. Existe volume registrado, prazo medido e valor em reais para cada etapa, então o retorno da automação não precisa ser estimado por analogia. Em quase todo outro processo, provar o ganho é mais difícil que obtê-lo.
Contas a pagar, etapa por etapa
O ciclo tem seis etapas, e elas não se automatizam igualmente:
- Recebimento da nota. Chega por e-mail, portal ou papel. Captura automática do XML e leitura do PDF resolvem a maior parte, e é aqui que o ganho começa, porque tudo que vem depois depende do dado estar digitado.
- Conferência contra o pedido. Comparar nota, pedido de compra e recebimento é regra pura, sem julgamento. É a etapa mais automatizável do ciclo inteiro e a que mais evita pagamento indevido.
- Rateio e classificação. Centro de custo e conta contábil seguem padrão por fornecedor em boa parte dos casos. Automatizar por regra com exceção manual costuma resolver mais de 80% do volume.
- Aprovação. Aqui o julgamento entra, mas o roteamento não: quem aprova o quê, em que alçada, é regra. O que se automatiza é o caminho, não a decisão.
- Agendamento e pagamento. Integração bancária elimina a digitação e, com ela, a classe de erro mais cara do processo, que é valor ou conta digitados errado.
- Conciliação. Bater extrato com o que foi programado é comparação de dados, e é trabalho que ninguém deveria estar fazendo à mão.
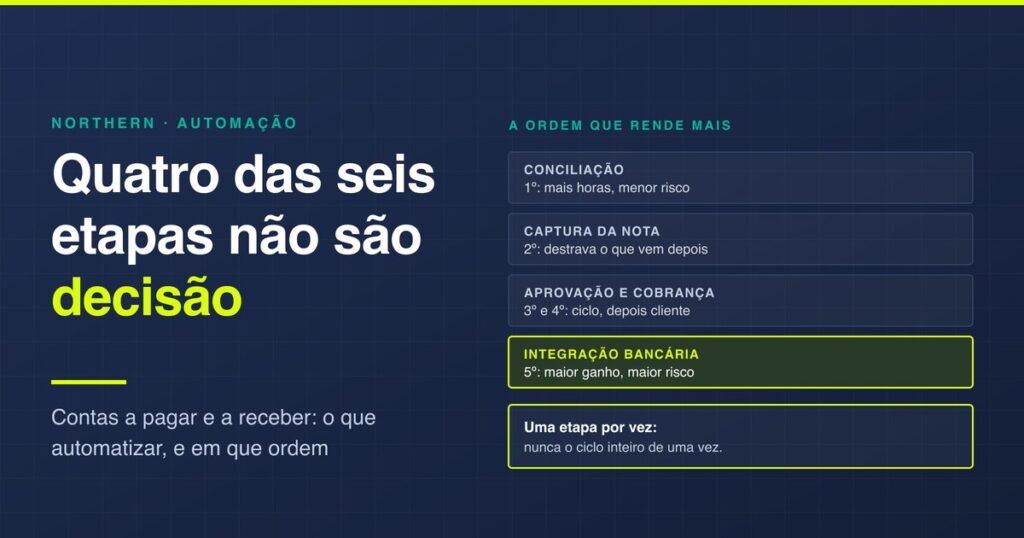
Repare que quatro das seis etapas são transporte e comparação de informação, não decisão. É a proporção típica do financeiro, e é o que explica o retorno.
Contas a receber, etapa por etapa
O ciclo espelha o anterior, com uma diferença importante: a última etapa envolve o cliente, e isso muda o cuidado.
- Emissão da nota e do boleto a partir do contrato ou do pedido, sem redigitar nada.
- Envio e confirmação de recebimento, com registro de quando o cliente recebeu, que é o que sustenta a cobrança depois.
- Baixa automática por conciliação bancária, que é a etapa de maior ganho silencioso: ela elimina a cobrança de quem já pagou, que custa relacionamento e não aparece em relatório nenhum.
- Régua de cobrança, com lembrete antes do vencimento e contatos escalonados depois. Automatizar o disparo e a mensagem padrão é seguro; automatizar o tom da conversa com cliente grande, não.
- Escalonamento, que passa o caso para uma pessoa quando ultrapassa prazo ou valor definido.
O lembrete antes do vencimento é o item de melhor relação entre esforço e resultado da lista inteira, e o mais frequentemente ignorado: boa parte do atraso é esquecimento, não inadimplência, e o custo de evitá-lo é praticamente zero.
O que não se automatiza
Três coisas devem continuar humanas, e tentar automatizá-las é a origem dos casos em que a automação financeira se torna um problema:
- A exceção. Nota divergente, contrato atípico, acordo comercial fora do padrão. O sistema precisa reconhecer que é exceção e parar, não decidir.
- A negociação. Renegociar prazo com fornecedor ou cliente é relação, e mensagem automática em cima de cliente relevante custa mais do que o atraso que ela cobra.
- A aprovação acima de alçada. Aprovação automática por valor baixo é comum e razoável; acima do limite, alguém assume. A automação leva o caso à pessoa certa, e é só isso que ela deve fazer.
A ordem que rende mais
- Conciliação bancária primeiro. É a etapa com mais horas consumidas, regra mais simples e nenhum contato externo. Baixo risco, efeito imediato.
- Captura de nota em segundo. Destrava tudo o que vem depois, porque elimina a digitação na entrada.
- Roteamento de aprovação em terceiro. Reduz o tempo de ciclo sem tocar em decisão nenhuma.
- Régua de cobrança em quarto. Envolve cliente, então entra quando as três anteriores já estiverem estáveis.
- Integração bancária por último. É a de maior ganho e a de maior risco, e pede o processo já arrumado antes.
Antes de qualquer um dos cinco, vale mapear o que existe hoje, porque automatizar conferência que só existe por acidente torna o acidente permanente. O método está em como mapear um processo.
O que muda conforme o porte
A mesma lista vale para empresas de tamanhos diferentes, mas a ordem e o retorno mudam, e ignorar isso é o que faz projeto de automação financeira parecer caro em operação pequena.
Até cerca de 200 notas por mês, o ganho está quase todo na conciliação e na captura da nota. Roteamento de aprovação e integração bancária custam mais para implantar do que devolvem, porque o volume não paga a complexidade. Nesse porte, planilha bem estruturada com importação automática de extrato resolve boa parte, e isso não é derrota: é a escolha economicamente correta.
Entre 200 e 2.000 notas, a lista completa se paga, e é a faixa em que a automação financeira dá o melhor retorno de todas as frentes de automação da empresa. O tempo de ciclo cai de semanas para dias, e o erro deixa de ser evento recorrente.
Acima disso, a conversa muda de natureza: deixa de ser automação de tarefa e passa a ser desenho de processo com exceção tratada por regra, auditoria e trilha. O risco também muda, porque uma regra errada aplicada a milhares de lançamentos custa mais que o trabalho manual que ela substituiu.
Em qualquer dos três, a sequência de implantação é a mesma: uma etapa por vez, com a anterior estável, e nunca o ciclo inteiro de uma vez.
Como medir o retorno
Quatro números, todos disponíveis antes de começar, e é isso que torna este processo tão fácil de justificar:
- Horas por mês gastas em cada etapa, contadas por duas semanas e não estimadas.
- Tempo de ciclo, da nota recebida ao pagamento programado, e da emissão à baixa.
- Taxa de erro, incluindo pagamento em duplicidade, valor errado e cobrança de quem já pagou.
- Atraso médio de recebimento, que é onde a régua de cobrança aparece em dinheiro.
A conversão de horas em custo real está em o custo dos processos manuais. Vale registrar a linha de base antes de mexer em qualquer coisa: sem ela, o ganho vira percepção, e percepção não sustenta o investimento seguinte.
Os erros mais comuns
- Automatizar a conferência que não precisava existir. Se a dupla checagem nasceu de um erro isolado, o certo é remover, não acelerar.
- Começar pela cobrança. É a etapa que fala com cliente e a que mais erra no início.
- Tratar exceção como falha do sistema. Exceção bem tratada é o que mantém a confiança na automação.
- Não medir antes. Sem linha de base, não há como defender o próximo passo.
- Confundir automação com troca de sistema. Boa parte do ganho vem de ligar o que já existe, tema de integração de sistemas, e a decisão de substituir tem critério próprio, em quando trocar o sistema legado.
Por onde seguir
O desenho da solução, depois de escolhido o ciclo, está em automação de processos empresariais, e quando o sistema financeiro não tem API a saída costuma ser a descrita em RPA e automação de processos. Se a intenção é liberar capacidade sem contratar, o recorte é escalar operações sem aumentar equipe. E se, ao arrumar o ciclo, ficar claro que a empresa construiu uma forma própria de operar que vale fora dela, a pergunta passa a ser de produto, em critérios de ferramenta interna com potencial de produto.
Perguntas frequentes
Por que o financeiro é o melhor primeiro processo para automatizar?
Porque reúne as quatro características que fazem um processo bom candidato ao mesmo tempo: alto volume, regra estável, baixo julgamento e custo de erro mensurável. Há ainda um quinto motivo específico: o financeiro é onde a empresa já conta tudo. Existe volume registrado, prazo medido e valor em reais por etapa, então o retorno não precisa ser estimado por analogia como acontece em quase todo outro processo.
O que dá para automatizar em contas a pagar?
O ciclo tem seis etapas e quatro delas são transporte e comparação de informação, não decisão: captura da nota, conferência contra o pedido de compra, rateio por regra e conciliação bancária. O agendamento de pagamento por integração bancária elimina a digitação. Na aprovação, o que se automatiza é o roteamento por alçada, nunca a decisão em si.
O que dá para automatizar em contas a receber?
Emissão de nota e boleto a partir do contrato, envio com registro de recebimento, baixa automática por conciliação, régua de cobrança com lembrete antes do vencimento e escalonamento para uma pessoa acima de prazo ou valor definido. A diferença em relação ao contas a pagar é que a última etapa fala com o cliente, e isso muda o cuidado com o tom da mensagem.
Por onde começar a automatizar o financeiro?
Pela conciliação bancária. É a etapa com mais horas consumidas, a regra mais simples e nenhum contato externo, ou seja, baixo risco e efeito imediato. Depois vêm captura de nota, roteamento de aprovação, régua de cobrança e, por último, integração bancária, que é a de maior ganho e também a de maior risco.
O que não deve ser automatizado no financeiro?
Três coisas: a exceção, como nota divergente ou contrato atípico, em que o sistema deve reconhecer e parar, não decidir; a negociação de prazo com fornecedor ou cliente, que é relação; e a aprovação acima de alçada, em que alguém precisa assumir. Tentar automatizar essas três é a origem dos casos em que a automação financeira vira problema.
Automação financeira vale a pena em empresa pequena?
Vale, mas com escopo menor. Até cerca de 200 notas por mês o ganho está quase todo na conciliação e na captura da nota; roteamento de aprovação e integração bancária custam mais para implantar do que devolvem, porque o volume não paga a complexidade. Nesse porte, planilha bem estruturada com importação automática de extrato resolve boa parte, e essa é a escolha economicamente correta.
Em que faixa de volume a automação financeira dá mais retorno?
Entre 200 e 2.000 notas por mês, a lista completa se paga, e é a faixa em que a automação financeira dá o melhor retorno de todas as frentes de automação da empresa. O tempo de ciclo cai de semanas para dias e o erro deixa de ser evento recorrente. Acima disso a conversa muda de natureza e vira desenho de processo com exceção tratada por regra, auditoria e trilha.
Como medir o retorno da automação financeira?
Com quatro números, todos disponíveis antes de começar: horas por mês gastas em cada etapa, contadas por duas semanas e não estimadas; tempo de ciclo da nota recebida ao pagamento programado e da emissão à baixa; taxa de erro, incluindo pagamento em duplicidade e cobrança de quem já pagou; e atraso médio de recebimento. Sem registrar a linha de base antes de mexer, o ganho vira percepção.
Automatizar o financeiro exige trocar de sistema?
Na maior parte dos casos, não. Boa parte do ganho vem de ligar sistemas que já existem em vez de usar pessoas como transporte de informação entre eles. A decisão de substituir o sistema financeiro tem critério próprio e independe da automação, e quando o sistema não oferece API a saída costuma ser automatizar por cima da interface.
Quais são os erros mais comuns na automação do financeiro?
Automatizar a conferência que não precisava existir, o que torna permanente um controle nascido de um erro isolado; começar pela cobrança, que é a etapa que fala com cliente e a que mais erra no início; tratar exceção como falha do sistema em vez de comportamento esperado; não medir a linha de base antes; e confundir automação com troca de sistema.